「来月こんなに納税があるなんて聞いていない」——顧問先からこう言われた経験はないでしょうか。申告期限の徒過はもちろん、中間申告の納付額を事前に案内できていないことも、事務所への信頼を大きく損ないます。しかも、こうした漏れは怠慢な事務所ではなく、顧問先が増えて管理が追いつかなくなった普通の事務所で起きます。
この記事では、法人の顧問先について申告期限をExcelで管理する表の作り方を解説します。期限の日付だけでなく、前期の実績から中間申告の要否と納付額まで自動で出し、「今日どの顧問先に何を案内すべきか」が一覧でわかる状態を目指します。
この記事でわかること:法人の年間の期限一覧/確定・中間申告の期限の計算ルール/中間納付額の計算方法/Excelで期限を自動展開する数式/期限漏れを防ぐ運用のコツ
申告期限の管理が破綻する3つの原因
申告期限の管理表は多くの事務所にあります。それでも漏れが起きるのは、表の作り方に次の3つの弱点があるからです。
- 期限を手入力している:決算月から計算で出せる日付を人が打ち込むため、登録漏れ・入力ミスが混ざります。休日の繰下げも人によって扱いがばらつきます。
- 日付しか管理していない:「11月30日が中間申告」とわかっても、いくら納めるのかが表にないと、顧問先への案内が遅れます。資金繰りの準備が必要なのは顧問先の側です。
- 「期限」で並べている:期限の当日に気づいても手遅れです。本当に必要なのは、期限の何日前に案内を始めるかという「案内すべき日」の順番です。
対策はそれぞれ、期限は顧問先マスタから数式で展開する、中間納付額も前期実績から計算する、案内開始日で並べ替える、の3つです。以下、この順で具体的に見ていきます。
法人の顧問先に1年間で発生する期限一覧
まず、管理すべき期限を洗い出します。3月決算の中小法人を例にすると、主な期限は次のとおりです(期限が土日祝・年末年始にあたる場合は翌日以降の平日に繰り下がります)。
| 項目 | 期限(3月決算の例) | 発生する条件 |
|---|---|---|
| 法人税等の確定申告・納付 | 5月31日 | 全法人(申告期限の延長を受けていれば延長後の日) |
| 消費税等の確定申告・納付 | 5月31日 | 当期が課税事業者の法人 |
| 役員報酬の定時改定 | 6月30日 | 期首から3か月以内の改定 |
| 事前確定届出給与の届出 | 総会から1か月/期首から4か月のいずれか早い日 | 役員賞与を支給する場合 |
| 法人税等の中間申告・納付 | 11月30日 | 前期実績による中間税額が10万円を超える場合 |
| 消費税等の中間申告・納付 | 回数により異なる | 前期の消費税額(国税)が48万円を超える場合 |
| 源泉所得税の納付 | 毎月10日(納期の特例は7月10日・1月20日) | 給与・報酬を支払う場合 |
| 住民税(特別徴収)の納付 | 毎月10日(納期の特例は6月10日・12月10日) | 特別徴収をしている場合 |
| 法定調書合計表・給与支払報告書 | 1月31日 | 給与等を支払った場合 |
| 償却資産申告 | 1月31日 | 償却資産を所有している場合 |
| 消費税の届出の検討 | 期末日(翌期から適用する届出) | 簡易課税の選択などを検討する場合 |
このうち、源泉所得税・法定調書・償却資産は全社でほぼ同じ日ですが、確定・中間申告と役員給与の期限は決算月ごとに違います。顧問先が20社・30社と増えると、ここを人の記憶で追うのは現実的ではありません。
期限の計算ルールを押さえる
期限を数式で出すには、まずルールを正確に押さえる必要があります。実務で間違えやすい点を中心に整理します。
確定申告は「事業年度終了の日の翌日から2か月以内」
法人税・消費税とも、確定申告の期限は事業年度終了の日の翌日から2か月以内です。定款の定めなどで申告期限の延長の特例を受けている法人は、延長後の日が期限になります。消費税も、法人税の延長の特例を受けている法人が届出をすれば1か月延長できます。
ただし、延長した期間については利子税がかかります(本来の期限までに見込み額を納付して利子税を抑える方法もあります)。期限管理表で延長後の日付を表示するときは、この点を顧問先への案内に添えておくと親切です。
法人税等の中間申告:要否は前期の実績で決まる
事業年度が6か月を超える法人は、事業年度開始の日以後6か月を経過した日から2か月以内に中間申告をします。ただし、前期実績による中間税額(前期の法人税額÷前期の月数×6)が10万円以下なら中間申告は不要です。前期が12か月なら、前期の法人税額がおおむね20万円を超えると中間申告が必要になる、と覚えておくと便利です。
法人税の中間申告が必要な法人は、地方法人税・法人住民税・法人事業税(特別法人事業税を含む)の中間申告もセットで発生します。事業税の中間申告の要否も、法人税と同じ10万円の基準で判定します。住民税の均等割は年額の半分(6/12)です。設立第1期の法人には中間申告はありません。
なお、令和8年4月1日以後に開始する事業年度から防衛特別法人税が始まっています。中間申告は令和9年4月1日以後に開始する事業年度からで、法人税の中間申告をする法人が対象です。適用時期を事業年度の開始日で判定できるようにしておくと、切り替わりの年に迷いません。
消費税の中間申告:回数は前期の国税額で決まる
| 直前の課税期間の確定消費税額(国税) | 中間申告の回数 | 1回あたりの国税額 |
|---|---|---|
| 48万円以下 | 不要(任意の中間申告制度あり) | — |
| 48万円超〜400万円以下 | 年1回 | 前期の6/12 |
| 400万円超〜4,800万円以下 | 年3回 | 前期の3/12 |
| 4,800万円超 | 年11回 | 前期の1/12 |
見落としやすいのが次の2点です。
- 当期が免税事業者なら中間申告はない:前期に消費税を納めていても、当期が免税事業者であれば中間申告は不要です。「前期の税額だけで回数を決める」表は、ここで誤った案内を出します。
- 年11回の場合、最初の2か月分は同じ期限:課税期間の最初の1か月分は「開始の日から2か月を経過した日から2か月以内」が期限です。3月決算なら4月分と5月分がどちらも7月31日になります。
期限が休日なら翌日以降の平日に繰り下がる
国税・地方税とも、期限が土曜・日曜・祝日・12月29日〜1月3日にあたるときは、その翌日(休日が続けば休日明け)が期限です。たとえば4月決算法人の中間申告は本来12月31日ですが、年末年始をはさんで翌年1月4日(2027年の場合)まで繰り下がります。表では本来の期限と繰下げ後の期限を両方持っておくと、顧問先に説明するときに混乱しません。
Excelで期限管理表を作る手順
ここからは、上のルールをExcelに落とし込む手順です。関数はExcel 2016以降で使えるものだけを使います。
ステップ1:入力は「顧問先マスタ」1社1行だけにする
人が入力するのは顧問先マスタだけにします。1社1行で、次の項目を持たせます。
- 基本情報:コード/顧問先名/担当者/決算日/申告期限の延長の有無
- 運用:源泉所得税・住民税の納期の特例の有無/償却資産の有無/定時総会の予定日
- 前期の確定税額:法人税/地方法人税/法人税割・均等割(道府県・市町村)/事業税・特別法人事業税/消費税(国税)
- 消費税の判定材料:基準期間・前期・特定期間の課税売上高、インボイス登録、簡易課税の選択
顧問先の基本情報の持ち方は、顧問先管理表の作り方でも解説しています。選択肢のある項目はプルダウンにし、一覧にない値を入力できないよう入力規則を「停止」に設定しておくことが重要です。「有り」「あり」のような表記揺れがあると、判定が静かに狂います。
ステップ2:期限を数式で展開する
期首は決算日から逆算し、各期限はEDATE関数で出します。EOMONTH関数は月末決算なら使えますが、20日決算のような法人ではずれるため、「翌日から◯か月後の前日」をEDATEで表すのが確実です。
期首            =EDATE(決算日+1,-12)
確定申告の期限    =EDATE(決算日+1, 確定申告の月数+延長月数)-1
中間申告の期限    =EDATE(期首, 按分月数+2)-1          ← 按分月数6なら期首から8か月後の前日
役員報酬の改定期限 =EDATE(期首, 3)-1
休日の繰下げ =WORKDAY(本来の期限-1, 1, 休日表)WORKDAY関数は「本来の期限の前日から1営業日後」を返すので、本来の期限が平日ならそのまま、休日なら次の平日になります。休日表には祝日に加えて12月29日〜1月3日を入れておきます。関数の使い分けはEOMONTH関数で期限を自動計算する方法も参考にしてください。
展開した期限は「顧問先×項目×回」で1行にします。消費税の年11回や毎月の源泉所得税のように、1社で何行にもなる項目があるためです。
ステップ3:中間納付額を前期実績から計算する
法人税の中間基準額  =ROUNDDOWN(前期法人税額/前期月数,0)*6
中間申告の要否      =AND(事業年度が6か月超, 第1期でない, 中間基準額>100000)
法人税の中間納付額  =IF(要否, FLOOR(中間基準額,100), 0)

消費税の回数       =IF(当期が免税,0, IF(年税額>48000000,11, IF(年税額>4000000,3, IF(年税額>480000,1,0))))
消費税の1回あたり   =FLOOR(ROUNDDOWN(前期消費税額/前期月数,0)*按分月数,100)
地方消費税の1回あたり =FLOOR(消費税の1回あたり*22/78,100)上の数式では分かりやすさのために数値を直接書いていますが、実際の表では10万円・48万円・22/78などの数値を「税制マスタ」のセルに置き、数式はそのセルを参照させます。改正があっても税制マスタを書き換えるだけで済み、数式の中を探し回る必要がなくなります。
当期の年税額の見込みを入れておけば、「見込み−中間納付額」で確定申告時の納付見込みも出せます。資金繰りの相談とセットで案内できると、顧問先の満足度は大きく変わります。
ステップ4:完了は「済ませた最新の期限日」を1セル入れる
完了の記録は、顧問先×項目のマトリクスに「済ませた最新の期限日」を上書きする形にすると、1回の完了が1セルの入力で済みます。展開した行は「本来の期限≦完了日」なら完了扱いにし、次の回が自動で上がってくるようにします。チェックボックスを行ごとに付ける方式は、行が毎年入れ替わる期限表とは相性がよくありません。
ステップ5:「案内すべき日」で並べ替える
項目ごとに「期限の何日前から案内するか」を決め、案内開始日=期限−リード日数を計算します。状態は次の4つで判定します。
| 状態 | 判定 | 対応 |
|---|---|---|
| 期限超過 | 完了していない、かつ期限<今日 | 最優先で確認 |
| 今すぐ案内 | 案内開始日≦今日≦期限 | 顧問先へ金額と期限を連絡 |
| 予定 | 案内開始日より前 | 見るだけでよい |
| 完了 | 本来の期限≦完了日 | 一覧から外す |
ダッシュボードには「期限超過」と「今すぐ案内」だけを期限の早い順に並べます。FILTER関数やSORT関数はExcel 2016では使えないので、RANK関数で順位を付けてINDEX・MATCHで取り出すと、どのバージョンでも動きます。
実務でつまずきやすいポイント
- しきい値ちょうどの扱い:法人税の中間申告は「10万円を超える」場合に必要、消費税は「48万円を超える」場合に年1回です。比較演算子は「>」で、ちょうどの値を境界テストで必ず確認します。
- 免税事業者の中間申告:前期の消費税額だけで回数を決めると、当期が免税の法人にも中間申告を案内してしまいます。当期の課税判定を条件に入れます。
- 月末でない決算日:EOMONTH関数で組むと20日決算などでずれます。EDATE関数で「翌日から◯か月後の前日」を計算します。
- 年末年始の休日:祝日表だけでは12月29日〜1月3日が抜けます。休日表に必ず入れます。
- 春分・秋分の日:翌々年以降の日付は予測値です。毎年2月の官報公表後に休日表を確認します。
- 仮決算による中間申告:前期実績より少なくなる場合に選べます。表では「仮決算」を選べる欄と、金額を手入力する欄を用意しておきます。
- 入力ミスの検知:プルダウンを貼り付けで上書きされると、入力規則は働きません。注意欄に「入力エラー」を出す数式を入れておくと安心です。
消費税の届出(簡易課税制度選択届出書など)の期限は、この記事の期限とは性質が違うため、消費税届出書の提出期限の管理方法もあわせて確認してください。中間申告の制度そのものは予定納税・中間申告の納税スケジュールで詳しく解説しています。
顧問先 期限管理カレンダー(Excelテンプレート)のご案内
この記事で解説した仕組みをすべて組み込んだExcelテンプレート「顧問先 期限管理カレンダー」を用意しています。顧問先の決算日と前期の税額を入れるだけで、次のものが自動で出ます。
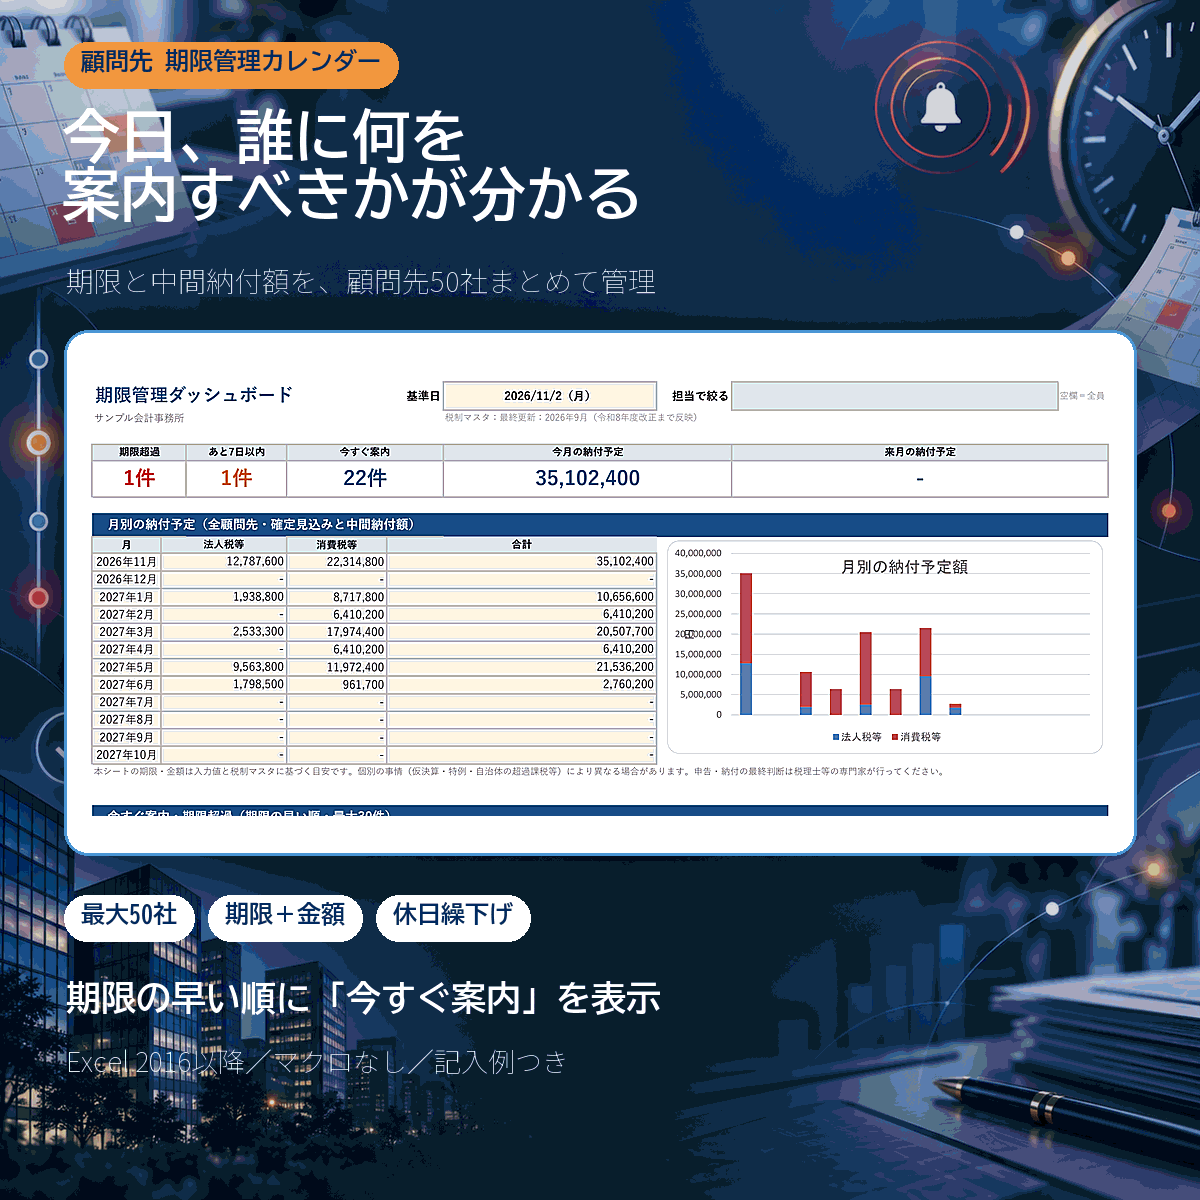
- 今日案内すべき顧問先と金額の一覧(担当者で絞り込み可)
- 法人税等・消費税の中間申告の要否・回数・納付額(前期実績から自動計算)
- 土日祝・年末年始による期限の繰下げ
- 顧問先に渡せるA4の「年間納税カレンダー」
- 顧問先×12か月の年間一覧(事務所の繁忙月がひと目でわかる)
税率・しきい値・期限の月数は「税制マスタ」シートにまとめてあり、改正の切替日を入れれば事業年度ごとに新旧が自動で切り替わります。顧問先50社まで、マクロなしで動きます。
事務所の全員で共有して使いたい場合は、Googleスプレッドシート版もあります。計算の中身は同じで、「全体」と「担当者ごと」のダッシュボードを分けてあるので、だれかが絞り込みを変えてもほかの人の画面は変わりません。
よくある質問
Q. 期限管理は税務ソフトの機能で十分ではありませんか?
申告期限の一覧を持つソフトは多いですが、中間納付額まで顧問先横断で並べられるとは限りません。「今月いくらの納付があるか」を顧問先ごとに案内したい場合は、Excelで補うのが手軽です。
Q. 前期の法人税額が20万円ちょうどの場合、中間申告は必要ですか?
前期が12か月なら、20万円÷12か月=16,666円(円未満切捨て)×6=99,996円で10万円以下となり、不要です。月数で割ってから6を掛けるため、「半分」とは端数がずれる点に注意してください。
Q. 期限を延長している法人の納付はいつですか?
延長後の申告期限までに納付できますが、延長した期間については利子税がかかります。本来の期限までに見込み額を納付するかどうかは、顧問先と相談して決めてください。
Q. 個人事業主の予定納税も同じ表で管理できますか?
個人の予定納税は7月・11月、確定申告は3月15日と期限の決まり方が違うため、法人とは別の表にするのがおすすめです。予定納税の減額申請については予定納税の減額申請の判定方法をご覧ください。
Q. 事務所の全員で同じ表を見られますか?
Excelのファイルを共有フォルダに置く方法もありますが、同時に編集すると競合しがちです。全員で同時に使うなら、Googleスプレッドシートで管理するのが手軽です。この記事の仕組みをスプレッドシートで組んだGoogleスプレッドシート版も用意しています。
11月〜1月は、申告期限に加えて年末調整の書類回収と1月末の提出が重なります。年末調整については、顧問先×従業員で「誰の・どの書類が未回収か」を管理する年末調整の進捗管理表の作り方もあわせてご覧ください。専用のGoogleスプレッドシート「年末調整 回収・進捗管理表」もあります。
まとめ
- 期限漏れは怠慢ではなく構造の問題。期限は手入力せず、顧問先マスタから数式で展開する
- 法人税等の中間申告は「前期の法人税額÷月数×6」が10万円超で必要。消費税は前期の国税額で回数が決まり、当期が免税なら不要
- 期限はEDATE関数で計算し、WORKDAY関数で土日祝・年末年始を繰り下げる
- 日付だけでなく中間納付額まで出し、「案内すべき日」の順に並べると案内漏れが防げる
- 税率やしきい値は税制マスタのセルに置き、改正時はそこだけ書き換える
※本記事の制度の内容は2026年9月時点の法令・国税庁の公表資料に基づきます。改正や個別の事情により取扱いが異なる場合があるため、最新の情報は国税庁・各自治体のウェブサイトでご確認ください。