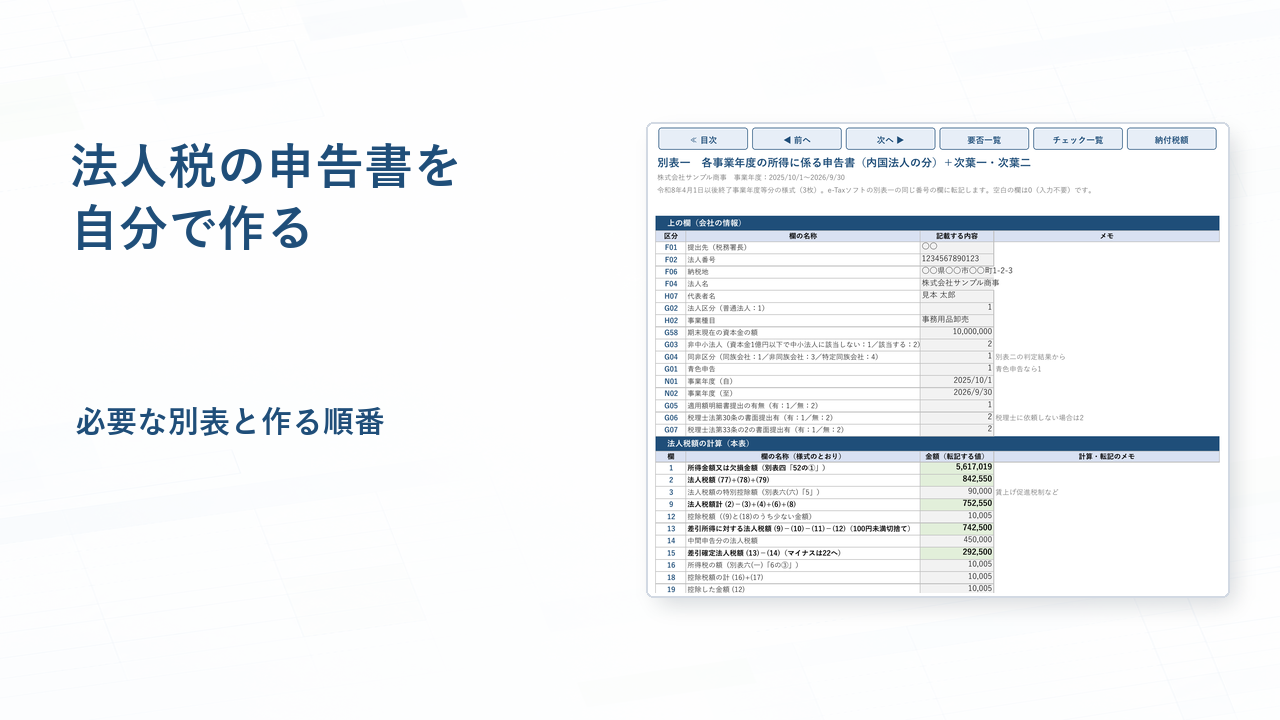
小さな会社の法人税申告は、税理士に頼まず自分でもできます。国税庁のe-Taxソフトは無料で、別表や地方税の申告書の入力画面も用意されています。
ただ、実際にやってみると手が止まるのは「どの別表が必要なのか」「この欄に何円を書けばいいのか」というところです。e-Taxソフトは様式の入力欄を用意してくれますが、決算書の数字をどう組み替えて別表に入れるかは自分で考えなければなりません。
この記事では、資本金1億円以下の小規模な会社が自分で法人税申告書を作るときの流れ、必要な別表、作る順番、間違えやすいポイントを、令和8年4月1日以後に終了する事業年度分の様式に沿って整理します。
先に結論:決算書を確定したら、個別の別表→別表四→別表七→別表一→別表五→地方税の順で作ります。どの様式が必要かを先に判定し、欄番号つきの下書きを用意すると、e-Tax・eLTAXで迷いにくくなります。
法人税の申告を自分でするときの全体の流れ
申告と納付の期限は、原則として事業年度が終わった日の翌日から2か月以内です。3月決算なら5月31日、9月決算なら11月30日が期限です(土日祝日なら翌平日)。決算が締まってから期限までの2か月で、次の順に進めます。
- 決算を確定させる:減価償却・未払費用などの決算整理を済ませ、決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表)を作る
- 法人税の別表を作る:決算書の利益から税務上の所得を計算し(別表四)、法人税額を出す(別表一)
- 地方税の申告書を作る:法人税額をもとに、道府県民税・事業税(第六号様式)と市町村民税(第二十号様式)を計算する
- 添付書類をそろえる:決算書・勘定科目内訳明細書・法人事業概況説明書
- 提出して納める:国税はe-Taxソフト、地方税はeLTAX(PCdesk)で提出し、期限までに納付する
決算書を作るところまでは会計ソフトでできます。手作業が残るのは2と3、つまり別表と地方税の申告書です。ここに何をどう書くかが、自分で申告するときの山場になります。
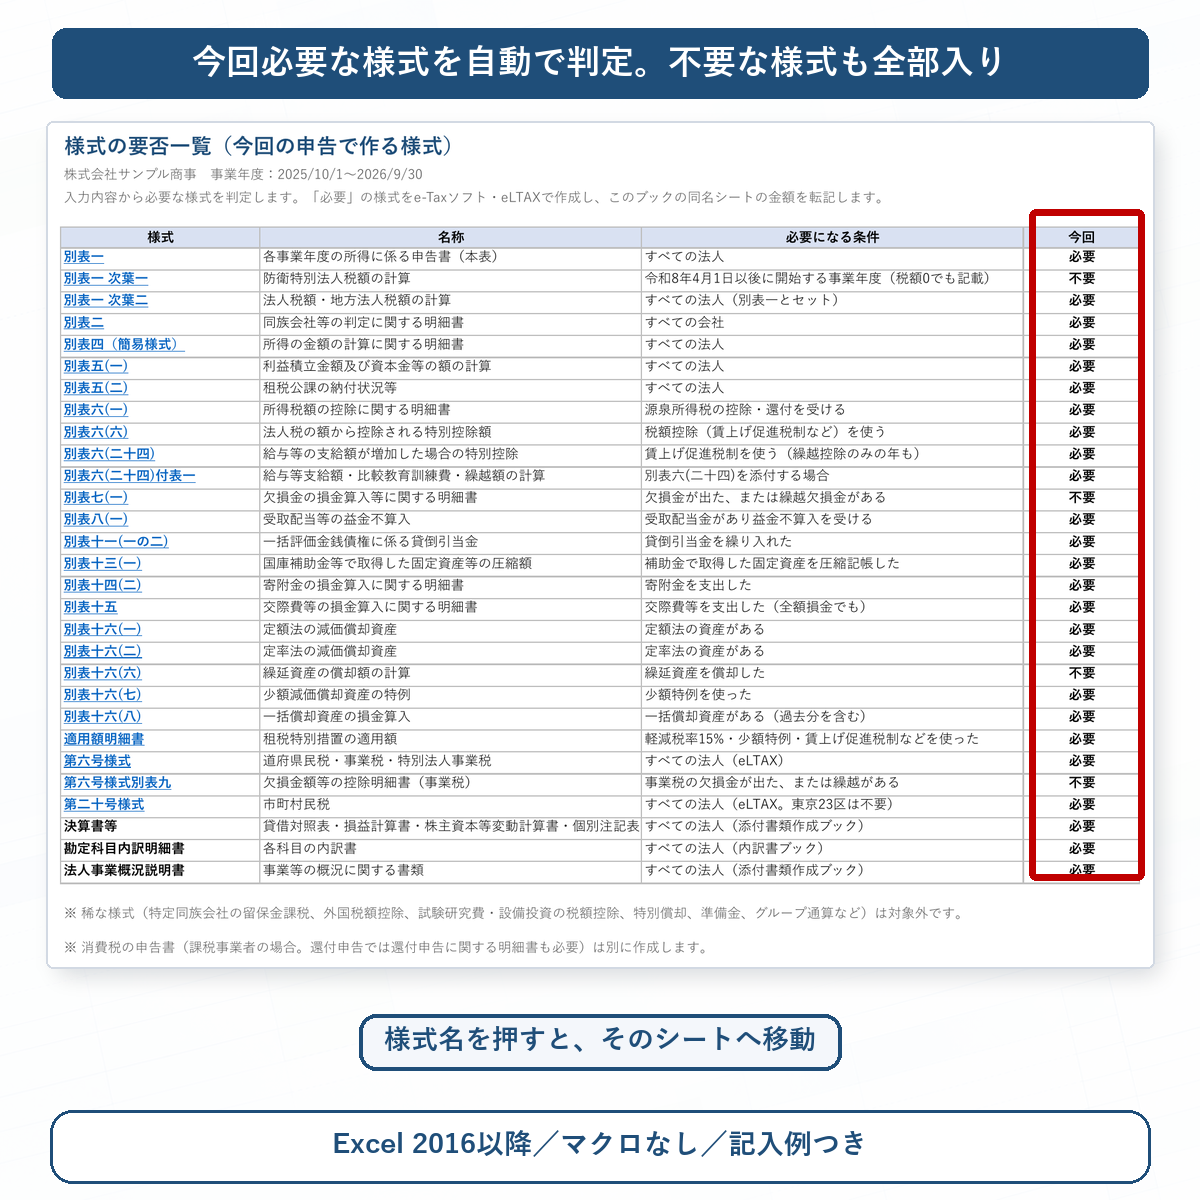
必要な別表と書類の一覧|「必ず作る」と「該当すれば作る」
別表は数十種類ありますが、小規模な会社がふつうの申告で使うのは一部です。まず、すべての会社が作るものを押さえます。
| 様式 | 内容 | 作る会社 |
|---|---|---|
| 別表一(次葉を含む) | 申告書の本体。法人税額・地方法人税額の計算 | すべて |
| 別表二 | 同族会社等の判定(株主の一覧) | 株式会社など |
| 別表四(簡易様式) | 決算書の利益から所得を計算する | すべて |
| 別表五(一) | 利益積立金額・資本金等の額の計算 | すべて |
| 別表五(二) | 租税公課(税金)の納付状況 | すべて |
| 第六号様式 | 道府県民税・事業税・特別法人事業税 | すべて(eLTAX) |
| 第二十号様式 | 市町村民税 | すべて(東京23区は第六号様式で申告) |
| 決算書・内訳書・概況説明書 | 添付書類 | すべて |
次に、取引の内容によって必要になるものです。小規模な会社でよく出てくるのは次のあたりです。
| 様式 | 必要になる場合 |
|---|---|
| 別表六(一) | 預金利息・配当から源泉所得税が引かれている(控除・還付を受ける) |
| 別表七(一) | 赤字が出た、または前期以前の赤字(繰越欠損金)がある |
| 別表八(一) | 受取配当金がある |
| 別表十一(一の二) | 貸倒引当金を繰り入れた |
| 別表十三(一) | 補助金で買った固定資産を圧縮記帳した |
| 別表十四(二) | 寄附金を支出した |
| 別表十五 | 交際費等を支出した(全額が損金になる場合も添付) |
| 別表十六(一)(二)(七)(八) | 減価償却資産がある(定額法・定率法・少額特例・一括償却資産) |
| 別表六(二十四)・付表一 | 賃上げ促進税制を使う |
| 適用額明細書 | 中小法人の軽減税率・少額特例・賃上げ促進税制など、租税特別措置を使った |
様式と記載例は、国税庁の法人税申告書・別表(令和8年4月1日以後終了事業年度分)のページで確認できます。様式は毎年のように改訂されるので、提出する事業年度に対応したものを使います。
別表を作る順番|別表一は最後にできあがる
別表は番号順に作るものではありません。別表一(申告書の本体)は、ほかの別表の結果を集めて最後にできあがります。数字の流れに沿うと、次の順番になります。
- 個別の計算をする別表:別表十六(減価償却)、十五(交際費)、十四(二)(寄附金)、八(一)(受取配当)、十一(一の二)(貸倒引当金)、十三(一)(圧縮記帳)、六(一)(源泉所得税)
- 別表四:決算書の当期利益に、1で出た「損金にならない額」を足し、「益金にならない額」を引いて所得を出す
- 別表七(一):繰越欠損金があれば所得から差し引く
- 別表一:所得に税率を掛けて法人税額を出し、税額控除・源泉所得税・中間納付額を差し引く
- 別表五(一)・五(二):別表四の留保の金額と、税金の納付状況をまとめる
- 地方税:別表一の法人税額から住民税を、別表四の所得から事業税を計算する
途中の数字を1つ直すと、後ろの別表がすべて変わります。手で作るときは、この順番を守って上から順に確定させていくのが、書き直しを減らすコツです。
自分で申告するときに間違えやすい7つのポイント
1. 法人税等を決算に計上したかどうかで、別表四の書き方が変わる
決算で「法人税、住民税及び事業税」と「未払法人税等」を計上したかどうかで、別表四の当期利益と、加算する納税充当金の額が変わります。未計上のまま申告書を作ると、決算書の利益と別表四の当期利益がずれます。今期の税額が確定したら決算仕訳を入れ、決算書と別表をそろえます。
2. 預金利息の源泉所得税は、控除すると別表四で加算する
預金利息から引かれた源泉所得税は、別表六(一)で法人税額から差し引けます(引ききれない分は還付)。控除を受けた額は損金にならないので、別表四の「法人税額から控除される所得税額」の欄で足し戻します。金額は小さくても、赤字の年は還付になるので漏らさないようにします。
3. 中小法人の税率は原則15%。年10億円超の所得がある年度は17%
資本金1億円以下の中小法人は、所得のうち年800万円以下の部分に軽減税率15%、超える部分に23.2%がかかるのが基本です。ただし、令和7年4月1日以後に開始する事業年度で、所得が年10億円を超える場合、年800万円以下の部分は17%になります。事業年度が1年に満たない場合は年800万円の枠を月数で按分します。軽減税率は租税特別措置なので、適用額明細書の添付が必要です。大法人との完全支配関係などにより中小法人の特例を使えない場合もあるため、国税庁のタックスアンサーNo.5759 法人税の税率で対象要件も確認してください。
4. 交際費は、中小法人なら年800万円まで損金になる
中小法人は「年800万円までの定額控除」と「接待飲食費の50%」の有利なほうを選べます。小規模な会社ならほとんどの場合、交際費の全額が損金になりますが、それでも交際費があれば別表十五は添付します。1人あたり1万円以下の飲食費など、交際費等から除ける費用もあります(タックスアンサーNo.5265)。
5. 賃上げ促進税制と補助金の圧縮記帳は「最初の申告書」が勝負
賃上げ促進税制(給与等の支給額が増加した場合の税額控除)は、確定申告書等に計算明細を添付する必要があります。持続化補助金やIT導入補助金で固定資産を買って圧縮記帳する場合も、決算で帳簿価額を減額し、別表十三(一)に明細を書くなどの手続きが必要です。適用額明細書を添付しない場合は、対象となる法人税関係特別措置を受けられません。申告後の修正には制度ごとの制限があるため、使える制度と必要書類は申告書を作る前に確認しておきます。
6. 住民税と事業税は、計算の元になる数字が違う
道府県民税・市町村民税の法人税割は「法人税額」に税率を掛けます。一方、事業税は「所得」に税率を掛けます。しかも事業税の所得は、別表四の所得とまったく同じではありません。たとえば、損金にした源泉所得税は事業税では足し戻します。均等割は事務所を置いていた月数で月割りにします(1か月未満は切捨て)。税率は自治体ごとに違うので、提出先の自治体の税率表で確認します。
7. 令和8年4月1日以後に始まる事業年度から、防衛特別法人税が加わる
令和8年4月1日以後に開始する事業年度から、防衛特別法人税の申告が始まります。一定の税額控除を適用しないで計算した基準法人税額から年500万円の基礎控除額を差し引き、4%を掛けて計算します。多くの小規模な会社は税額0円になりますが、税額が0円でも申告は必要です。対象になる事業年度かどうかは事業年度の開始日で決まるため、別表一の次葉(防衛特別法人税額の計算)とあわせて確認します。
e-Taxソフトへの入力は「転記」にすると速い
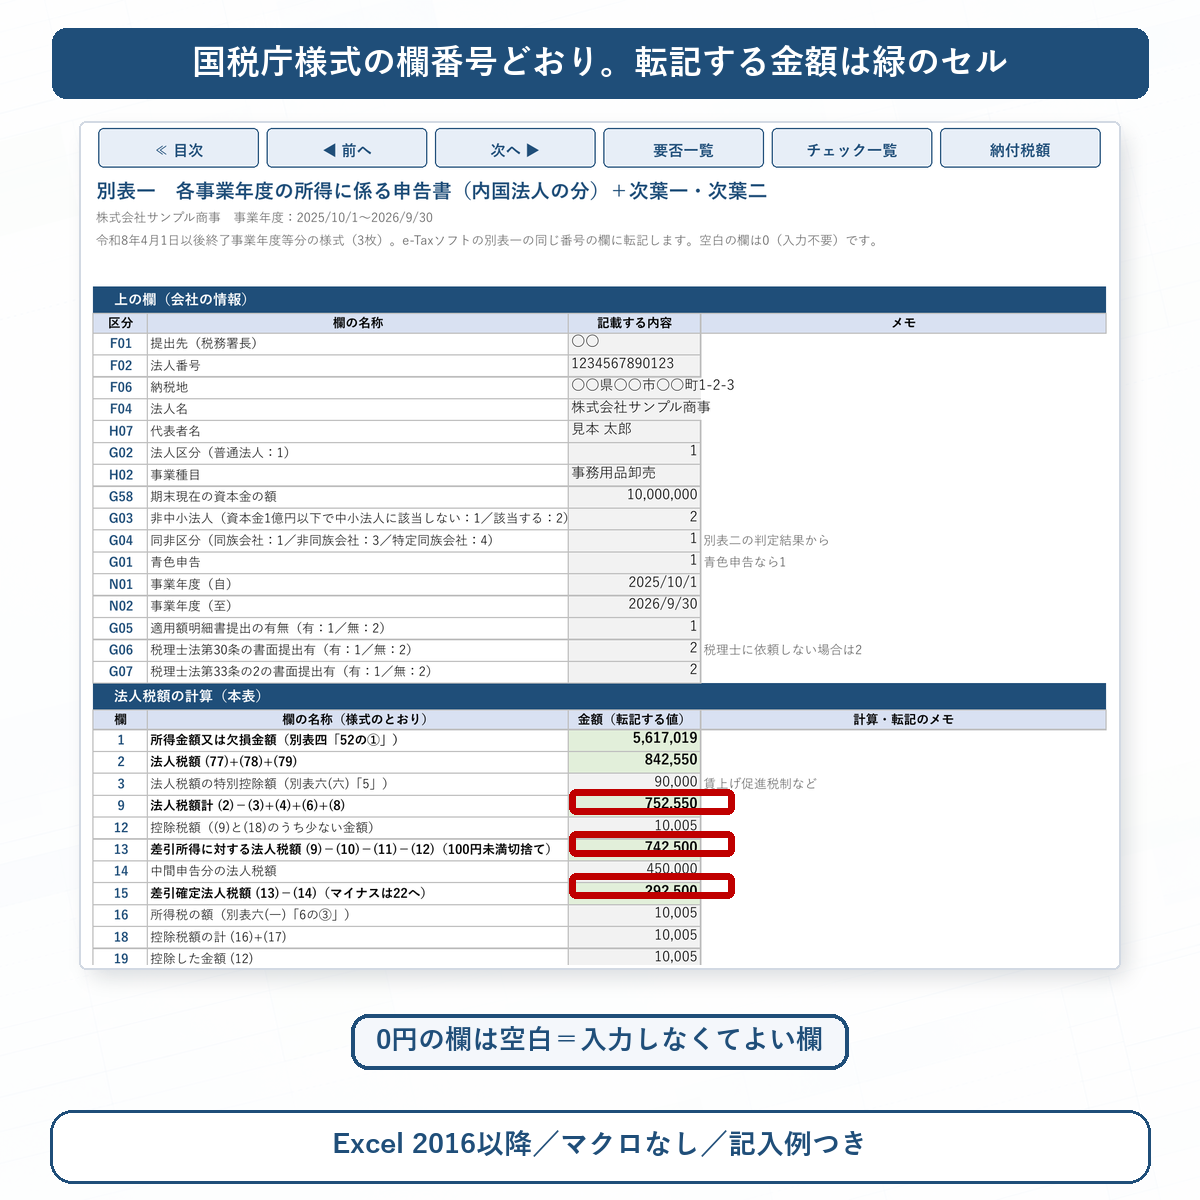
e-Taxソフトの画面上で考えながら入力すると、計算を確かめるたびに別表を行ったり来たりすることになります。おすすめは、先にExcelなどで別表ごとの金額を欄番号つきで一覧にしておき、e-Taxソフトには上から順に転記するだけにするやり方です。
- 欄番号(「1」「2」「9」など)と金額を並べておけば、e-Taxソフトの同じ番号の欄に入れるだけになる
- 0円の欄を空白にしておけば、入力しなくてよい欄がひと目で分かる
- 地方税のeLTAXも、第六号様式・第二十号様式の欄番号どおりに並べておけば同じ要領で転記できる
- 下書きが手元に残るので、翌期の申告で前期の数字(繰越欠損金・前期の納税額など)をすぐ確認できる
自分で申告するのが難しいケース
次のような会社は、計算や必要な別表が一気に増えます。無理をせず税理士への相談を検討してください。
- 資本金が1億円を超える、または大きな会社の100%子会社である(中小法人の特例が使えない)
- グループ通算制度を使っている、合併・分割などの組織再編があった
- 複数の都道府県に事務所がある(地方税の分割が必要)
- 海外取引があり、外国税額控除を使う
- 研究開発税制・設備投資の税額控除・特別償却を使う
別表の下書きをExcelで作るテンプレート
「法人税申告書 作成支援ブック」は、決算書の数字と固定資産台帳から、国税庁の様式の欄番号どおりに、別表と地方税申告書へ転記する金額を並べるExcelです。申告書そのものの作成・電子申告は行わず、e-Taxソフト・eLTAXへ入力するための計算と下書きを支援します。
- 別表一〜十六(ふつうの申告で使う24様式)と、第六号様式・同別表九・第二十号様式を収録。今回不要な様式も入っていて、必要かどうかは自動で判定
- マネーフォワード クラウド会計の残高試算表・固定資産台帳のCSVを貼り付けて連携。手入力にも対応
- 賃上げ促進税制、持続化補助金・IT導入補助金の圧縮記帳、貸倒引当金、繰延資産に対応
- 適用額明細書の要否と、当初申告要件のある制度を一覧で確認
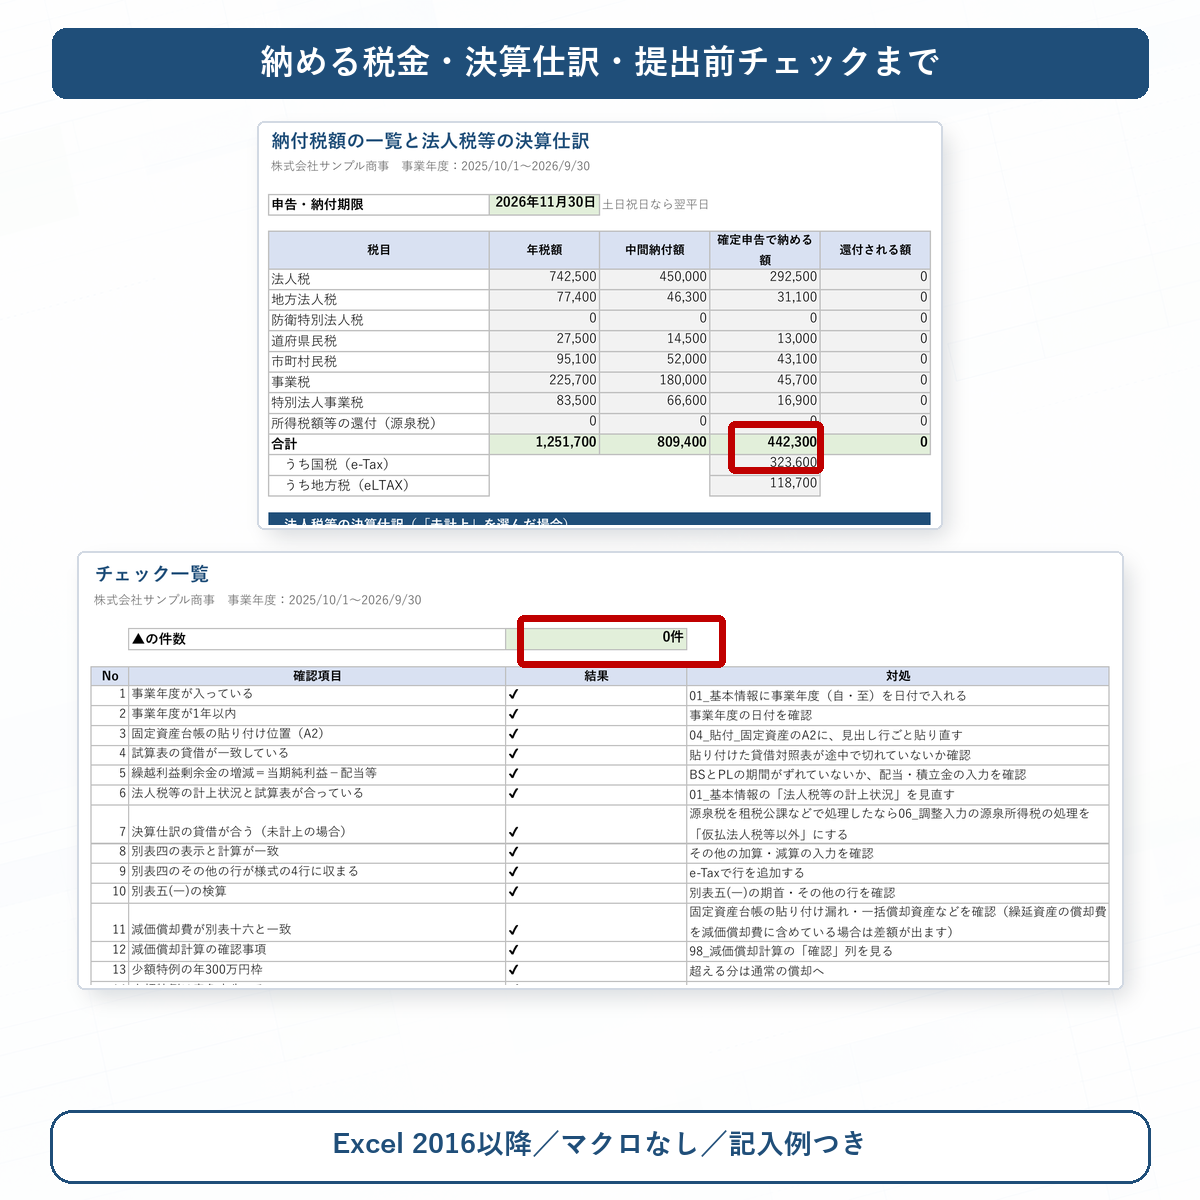
- 未計上の法人税等の決算仕訳まで作成。チェック一覧で提出前の確認
- マクロなし・Excel 2016以降。全シートの上に同じ位置の移動ボタン
添付する勘定科目内訳明細書は勘定科目内訳明細書をExcelで作り、e-Tax用CSVにする方法、決算の確認体制は法人税申告チェックリストもあわせてご覧ください。
よくある質問
Q. 法人税の申告書は、税理士に頼まず自分で作ってもいいのですか?
問題ありません。法人の代表者が自社の申告書を作って提出することに制限はありません。e-Taxソフトは国税庁から無料でダウンロードできます。
Q. 赤字でも申告は必要ですか?
必要です。赤字でも法人住民税の均等割はかかります。また、青色申告の会社が期限内に申告しておけば、赤字(欠損金)を翌期以降に繰り越して、将来の所得から差し引けます。
Q. 地方税の申告書もe-Taxで出せますか?
法人住民税・事業税は、地方税の電子申告システムeLTAX(PCdesk)で、提出先の都道府県・市町村に申告します。国税のe-Taxとは別に手続きが必要です。
Q. 期限に間に合わないとどうなりますか?
期限後申告になり、無申告加算税や延滞税がかかることがあります。2期続けて期限後になると青色申告の承認を取り消されるおそれもあります。決算から2か月の期限は、決算の締めにかかる時間も含めて逆算しておきます。
まとめ
- 自分で申告するときの山場は、別表と地方税の申告書。決算書までは会計ソフトでできる
- 一般的な小規模法人では別表一・二・四・五(一)・五(二)と地方税申告書が中心。取引や制度に応じてほかの別表を追加する
- 別表は計算の流れの順(個別の別表→別表四→別表七→別表一→別表五)に作る
- 税額控除・圧縮記帳・適用額明細書は、申告前に適用要件と添付書類を確認する
- 欄番号つきの下書きを先に作り、e-Taxソフト・eLTAXには転記するだけにすると迷いにくい
参考資料
- 国税庁|令和8年4月以降に提供した法人税等各種別表関係
- 国税庁|主な国税の納期限(法人税)
- 国税庁|No.5759 法人税の税率
- 国税庁|防衛特別法人税が創設されました
- 国税庁|No.5265 交際費等の範囲と損金不算入額の計算
- 国税庁|No.5927-2 中小企業者等における賃上げ促進税制
- 国税庁|No.5932 適用額明細書について
- 国税庁|法人の青色申告の承認の取消しについて
※ 2026年11月1日時点の法令・公表資料に基づく一般的な解説です。会社の資本関係、事業内容、所在地、適用する特例により必要な別表と税額計算は変わります。判断に迷う場合は税務署または税理士等の専門家へご確認ください。





