法人の消費税申告書(一般用)は、第一表から書き始めると数字が埋まりません。付表2-3で控除できる仕入税額を出し、付表1-3で税率別の税額を出してから、第二表・第一表に転記するのが迷わない順番です。
この記事では、一般課税(原則課税)の法人が自社で消費税申告書を作るときの順番と、付表2-3・付表1-3の書き方、端数処理、還付になる場合の明細書、申告後の決算整理仕訳までをまとめます。2026年10月1日から変わったインボイスの経過措置(免税事業者等からの仕入は80%→70%)にも対応した内容です。
この記事の結論
- 作る順番は「付表2-3 → 付表1-3 → 第二表 → 第一表」
- 付表2-3は「課税売上割合」「仕入税額」「控除方式」の3ブロックで考える
- 免税事業者等からの仕入は、2026年10月1日以後の仕入から控除割合が70%
- 還付になるときは「消費税の還付申告に関する明細書」を添付する
- 申告が終わったら、帳簿の仮払・仮受との差額を決算整理仕訳で処理する
作る帳票は5つ、作る順番は付表2-3から
標準税率10%と軽減税率8%だけの取引で、一般課税で申告する法人が作る帳票は次のとおりです。旧税率(3%・5%・8%)の取引がある課税期間は付表1-1・2-1などを使いますが、インボイス制度が始まった2023年10月以後の課税期間なら、通常は「-3」の付表で足ります。
| 帳票 | 役割 | 必要なとき |
|---|---|---|
| 申告書 第一表 | 納付(還付)税額を確定させる本体 | 必ず |
| 申告書 第二表 | 課税標準額・消費税額の税率別の内訳 | 必ず |
| 付表1-3 | 税率別の消費税額と、地方消費税の課税標準となる消費税額の計算 | 必ず |
| 付表2-3 | 課税売上割合と、控除できる仕入税額の計算 | 必ず |
| 消費税の還付申告に関する明細書(法人用) | 還付になった理由と主な取引の明細 | 還付申告のとき |
なお、法人の消費税申告は国税庁の「確定申告書等作成コーナー」では作れません(個人向けのみ)。電子申告するなら e-Taxソフト(ダウンロード版)か市販の申告ソフトを使います。資本金1億円を超える法人などは、電子申告が義務になっています。
作る順番は「付表2-3 → 付表1-3 → 第二表 → 第一表」
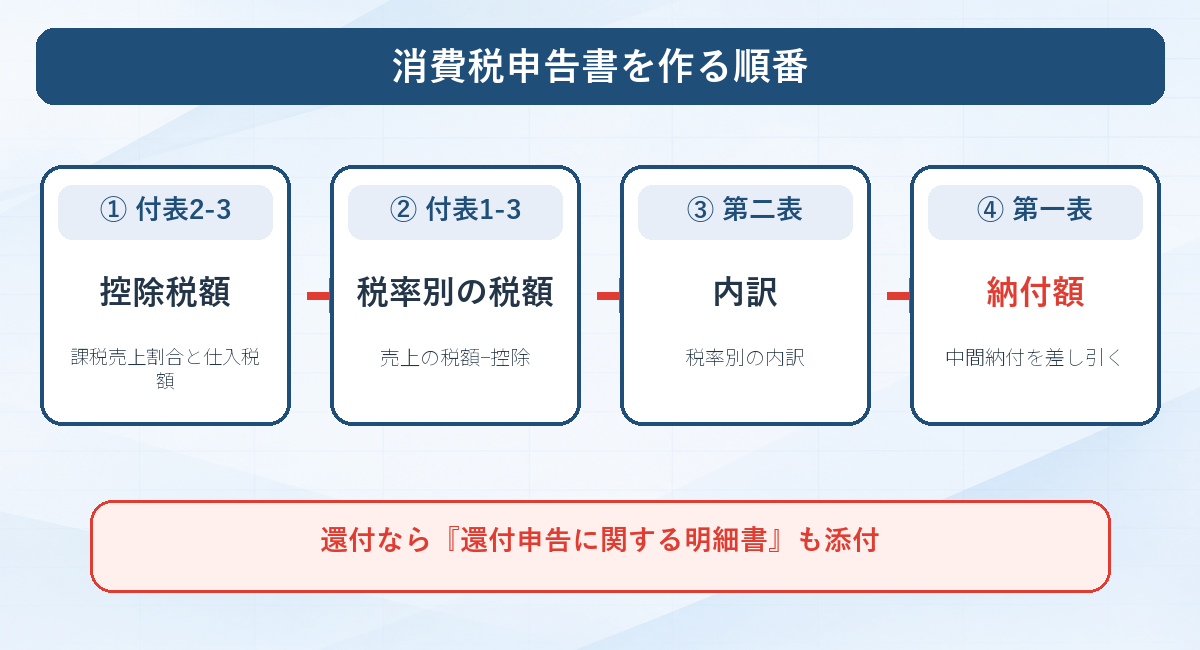
第一表の「控除対象仕入税額」は付表1-3から、付表1-3の「控除対象仕入税額」は付表2-3から転記します。つまり付表2-3が埋まらないと、どこも確定しません。
- 付表2-3:課税売上割合を出し、控除できる仕入税額(㉖)を計算する
- 付表1-3:売上の消費税額から㉖などを差し引き、差引税額を出す
- 第二表:課税標準額と消費税額を税率別に書く
- 第一表:中間納付額を差し引いて、納付(還付)税額と地方消費税を確定させる
申告前に準備するもの
- 税区分別・税率別の集計表:会計ソフトの「消費税集計表」「税区分集計表」など。課税売上・非課税売上・課税仕入(適格/経過措置)などが税率ごとに分かれているもの
- 課税期間と基準期間の課税売上高
- 中間申告の納付額(消費税と地方消費税を分けて)
- 課税売上割合が95%未満になりそうなら、仕入を「課税売上対応/共通対応/非課税売上対応」に区分した集計
- 還付になりそうなら、主な取引先や固定資産の取得の明細
申告期限は、課税期間の末日の翌日から2か月以内です。法人税の申告期限の延長の特例を受けている法人は、「消費税申告期限延長届出書」を出していれば、消費税の申告期限も1か月延びます(延長した期間の利子税がかかります)。
会計ソフトによっては、消費税申告の機能が上位プランにしか付いていないことがあります。たとえばマネーフォワード クラウド会計では、消費税申告の機能はビジネスプランで使えるもので、ひとり法人プラン・スモールビジネスプランでは使えません。その場合でも、税区分ごとの集計表を出せれば、申告書の数字は手元で作れます。
付表2-3の書き方
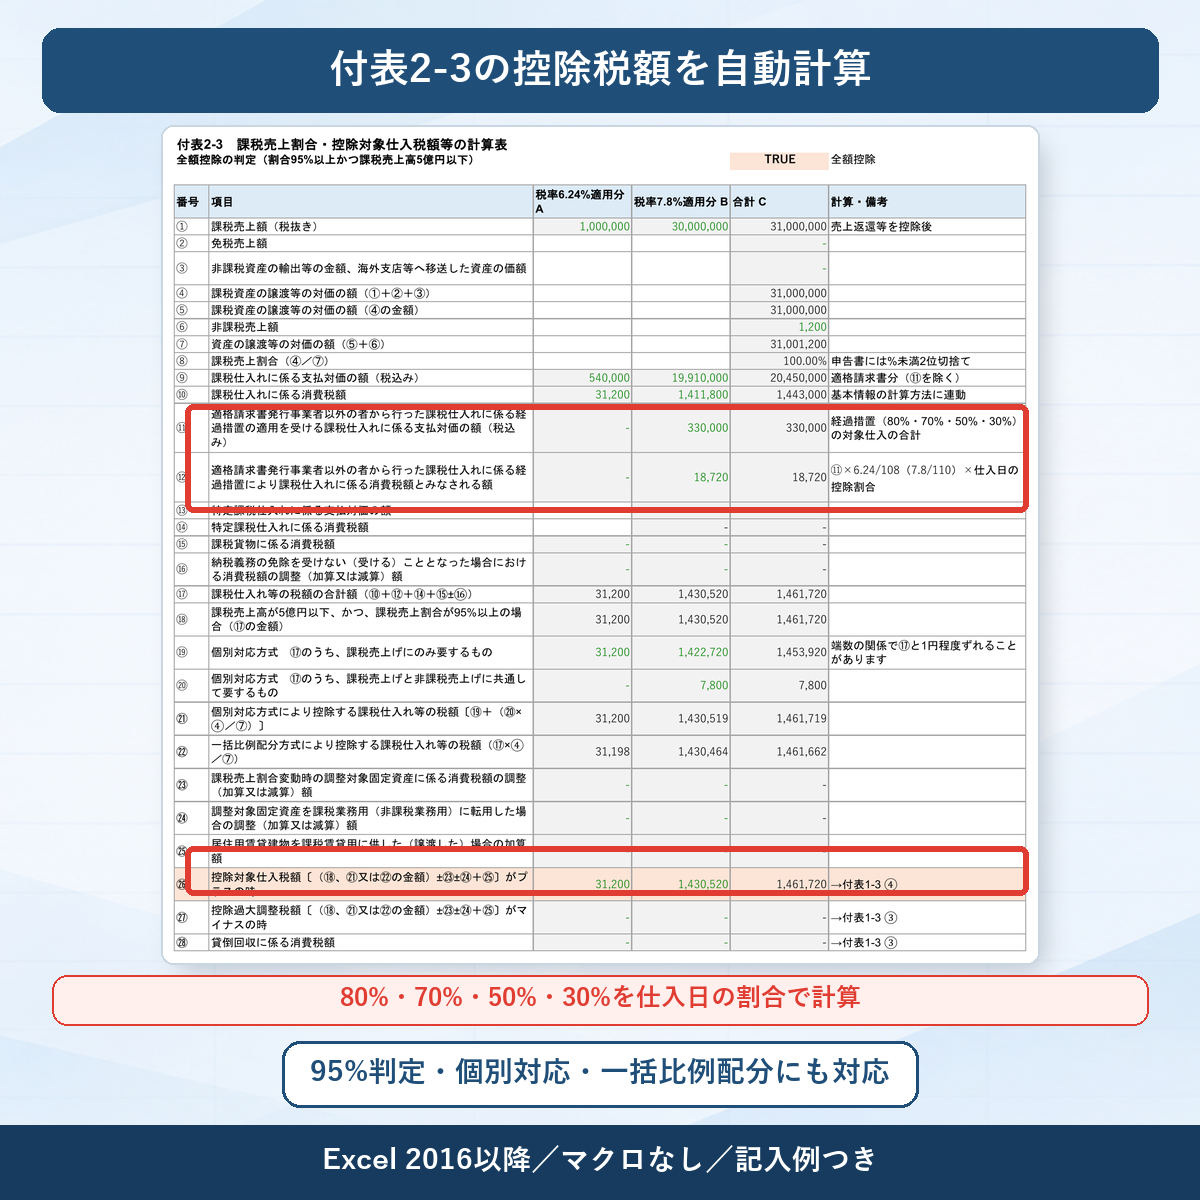
付表2-3は、大きく3つのブロックに分けて考えると迷いません。A欄が軽減税率(6.24%)、B欄が標準税率(7.8%)、C欄が合計です。
①〜⑧ 課税売上割合
課税売上(税抜き)に免税売上などを加えた「課税資産の譲渡等の対価の額(④)」を、非課税売上も含めた「資産の譲渡等の対価の額(⑦)」で割ったものが課税売上割合(⑧)です。税込経理の会社は、課税売上を100/110(軽減税率分は100/108)で税抜きに直してから書きます。受取利息などの非課税売上は⑥に入ります。売上の返品や値引きがあれば、差し引いた後の金額を使います。
⑨〜⑫ 課税仕入れに係る消費税額
⑨には適格請求書(インボイス)のある課税仕入れの支払対価(税込み)を書き、⑩でそこから消費税額を出します。割戻し計算なら、標準税率分は税込み×7.8/110、軽減税率分は税込み×6.24/108です。⑪⑫は、免税事業者などインボイスのない相手からの仕入れで、経過措置の対象になるものです(次の見出しで説明します)。
⑰〜㉖ 控除方式と控除対象仕入税額
⑰で仕入税額の合計を出したら、課税売上割合と課税売上高で控除の方法が決まります。課税期間が1年未満なら、課税売上高は1年分に換算して判定します。
| 条件 | 使う欄 | 控除できる仕入税額 |
|---|---|---|
| 課税売上割合95%以上 かつ 課税売上高5億円以下 | ⑱ | ⑰の全額 |
| 上記以外で個別対応方式を選ぶ | ⑲⑳㉑ | 課税売上げにのみ要するもの+共通して要するもの×課税売上割合 |
| 上記以外で一括比例配分方式を選ぶ | ㉒ | ⑰×課税売上割合 |
個別対応方式を使うには、会計ソフト側で仕入を「課税売上対応/共通対応/非課税売上対応」に区分しておく必要があります。一括比例配分方式を選ぶと、2年間は続けて使う必要がある点にも注意してください。調整対象固定資産や居住用賃貸建物の調整(㉓〜㉕)がなければ、選んだ方式の金額がそのまま㉖(控除対象仕入税額)になります。
経過措置の割合は2026年10月から70%(令和8年度改正)
免税事業者など、適格請求書発行事業者以外からの仕入れは、本来は仕入税額控除ができません。ただし経過措置として、仕入税額相当額の一定割合を控除できます。この割合が令和8年度の税制改正で見直され、2026年10月1日以後の仕入れは70%になりました。割合は課税期間ではなく仕入れた日で決まります。
| 仕入れた日 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除なし |
たとえば標準税率の仕入れ110,000円(税込み)なら、仕入税額相当額は110,000×7.8/110=7,800円で、2026年10月以後の仕入れなら7,800×70%=5,460円を控除できます。この金額が付表2-3の⑫に入り、⑪にはその税込み支払額が入ります。経過措置を受けるには、帳簿に経過措置の適用を受ける旨を記載しておく必要があります。
3月決算など、課税期間が2026年10月1日をまたぐ会社は要注意です。同じ課税期間の中に80%の仕入れと70%の仕入れが混ざるので、会計ソフトの税区分を仕入日で分けて集計しておかないと、控除額がずれます。
また、同じ免税事業者等からの仕入れについて、経過措置を適用できるのは年(事業年度)で一定額までです。2026年10月1日以後に開始する課税期間からは、上限が10億円から1億円に下がっています。上限を超えた部分には経過措置を適用できません。
付表1-3と第一表・第二表への転記と端数処理
付表1-3では、税率ごとの課税標準額と消費税額を出し、付表2-3の㉖(控除対象仕入税額)や売上の返還等に係る税額を差し引いて、差引税額を出します。その数字を第一表・第二表に転記します。端数処理を間違えると1円単位でずれるので、次の表で確認してください。
| 項目 | 計算 | 端数処理 |
|---|---|---|
| 課税標準額 | 課税売上(税込み)×100/110(軽減は100/108) | 税率ごとに千円未満切捨て |
| 消費税額 | 課税標準額×7.8%(軽減は6.24%) | 円未満切捨て |
| 差引税額 | 消費税額+控除過大調整税額−控除税額小計 | 百円未満切捨て |
| 譲渡割額(地方消費税) | 差引税額×22/78 | 百円未満切捨て |
| 納付税額 | 差引税額−中間納付税額 | — |
第二表には、課税標準額・消費税額・返還等対価に係る税額などを税率別に書きます。第一表の課税標準額(①)や消費税額(②)と、第二表の合計が一致しているかを最後に確認しましょう。
還付になるときは「還付申告に関する明細書」を添付
控除税額が売上の消費税額を上回って還付になるときは、「消費税の還付申告に関する明細書(法人用)」を添付します。設備投資をした期、輸出売上が多い期、開業直後で売上がまだ少ない期などに起こりがちです。
- 還付申告となった主な理由(輸出・設備投資・その他)
- 主な課税資産の譲渡等、主な輸出取引の明細
- 仕入金額等の明細(科目ごとの決算額と、そのうち課税仕入れにならないもの)
- 主な棚卸資産・固定資産の取得の明細
還付申告は内容を確認されることが多いので、仕入の区分(とくに課税売上対応としたもの)の根拠を説明できるようにしておきます。
申告後の決算整理仕訳
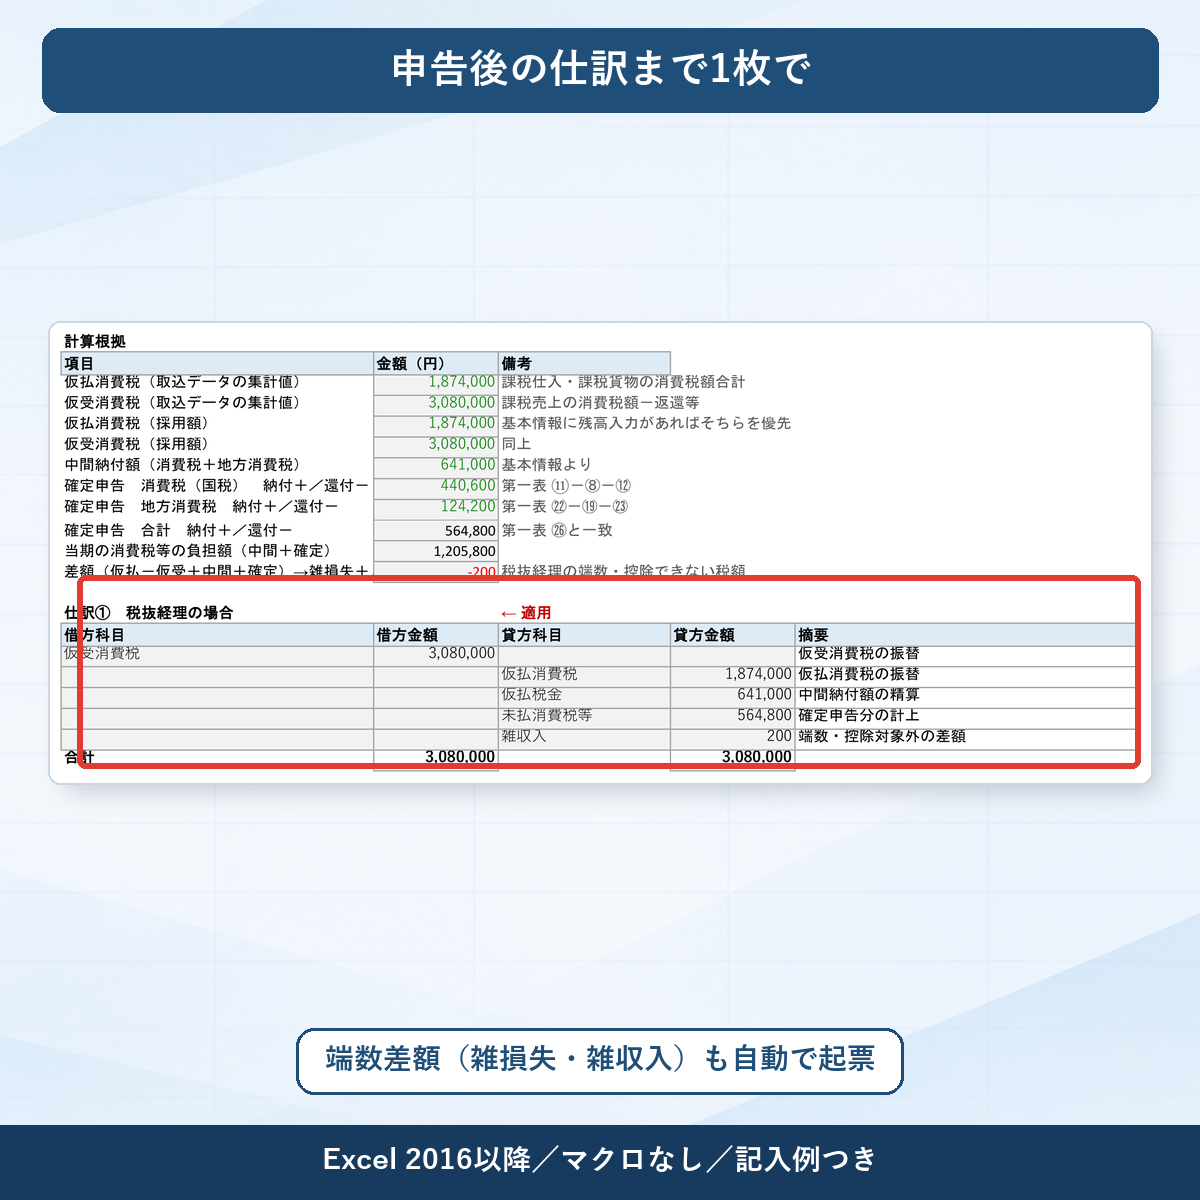
税抜経理の会社は、申告で確定した税額をもとに、帳簿の仮受消費税・仮払消費税を精算します。帳簿の「仮受−仮払」と申告の税額は、控除できない税額や端数処理のため一致しないのが普通です。差額は雑損失(または雑収入)で処理します。
例として、仮受消費税3,080,000円、仮払消費税1,874,000円、中間納付641,000円(仮払税金で計上)、確定申告の納付税額564,800円(消費税440,600円+地方消費税124,200円)の場合は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税 | 3,080,000 | 仮払消費税 | 1,874,000 |
| 仮払税金 | 641,000 | ||
| 未払消費税等 | 564,800 | ||
| 雑収入 | 200 |
還付になる場合は、未払消費税等の代わりに未収消費税等(借方)を計上します。税込経理の会社は、納付税額を租税公課として費用に計上します。
提出前によくあるミスのチェックリスト
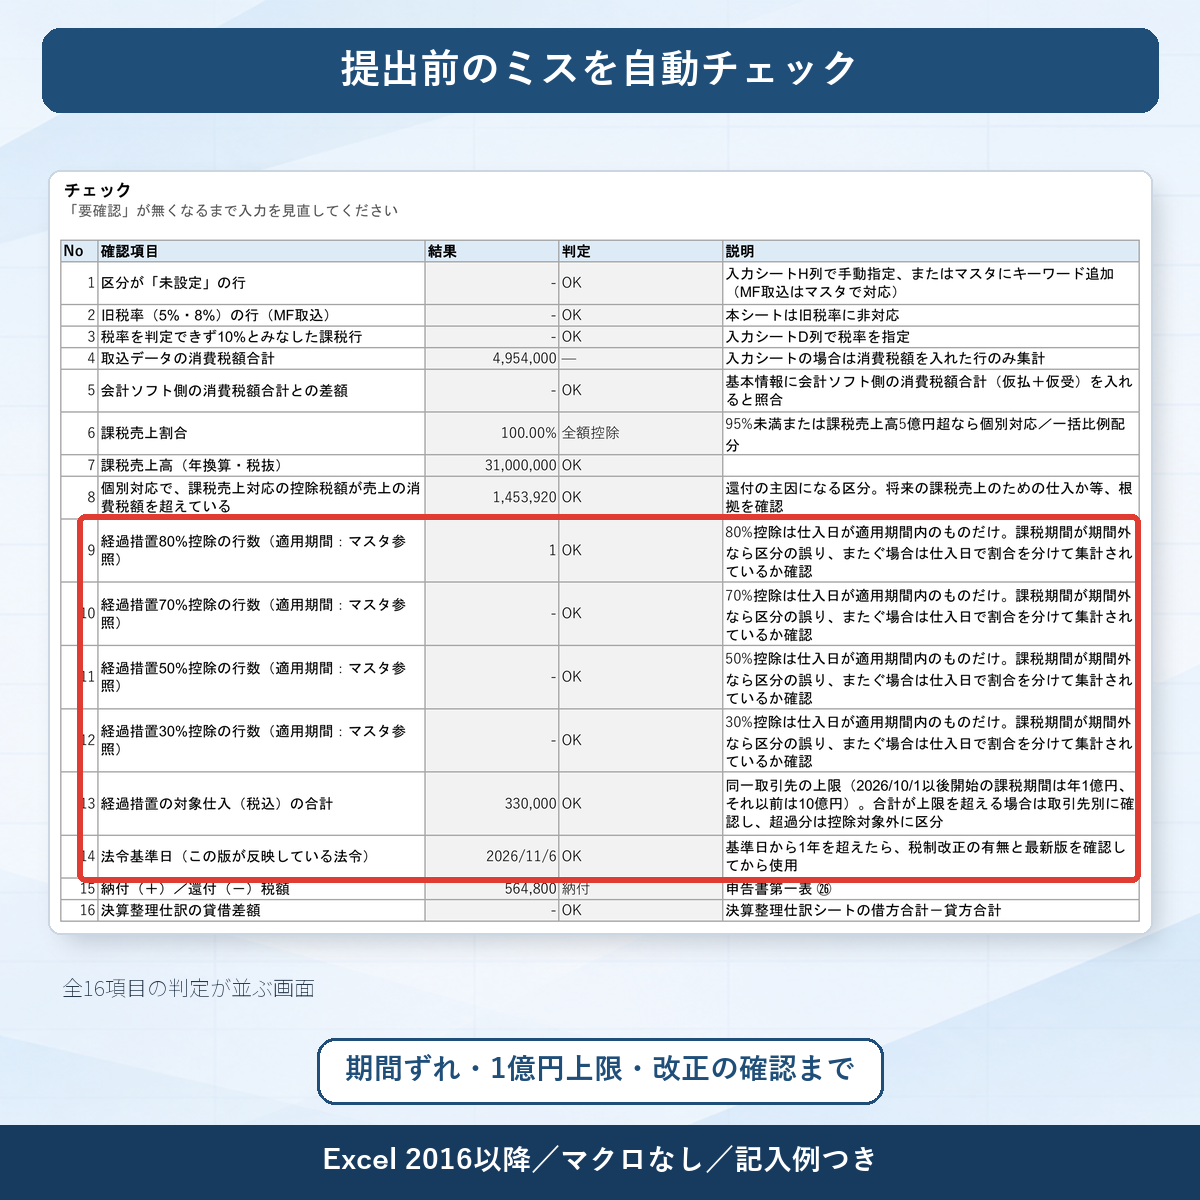
- 会計ソフトで税区分が「不明」「未設定」のままの取引が残っている
- 2026年10月1日以後の免税事業者等からの仕入を、80%のまま集計している
- 課税売上割合が95%未満なのに、全額控除で計算している
- 課税期間が1年未満なのに、課税売上高5億円の判定を年換算していない
- 課税標準額を税率ごとに千円未満切捨てしていない
- 中間納付額を消費税と地方消費税に分けて差し引いていない
- 還付申告なのに明細書を作っていない
- 決算整理仕訳の差額(雑損失・雑収入)を計上していない
よくある質問
付表1-3と付表2-3は、どちらから作ればいいですか。
付表2-3からです。付表1-3の控除対象仕入税額は付表2-3の㉖を転記するため、付表2-3が先に決まっている必要があります。
会計ソフトの「仮受消費税−仮払消費税」と申告の税額が合いません。
通常は一致しません。課税売上割合95%未満で控除できない税額、割戻し計算と取引ごとの計算の端数、課税標準額や差引税額の切捨てなどで差が出ます。差額は決算整理仕訳で雑損失・雑収入として処理します。
課税期間の途中で経過措置の割合が変わった場合はどうしますか。
仕入日で分けます。2026年9月30日までの仕入は80%、10月1日以後の仕入は70%で計算し、両方の合計を付表2-3の⑪⑫に書きます。
e-Taxの「確定申告書等作成コーナー」で法人の消費税申告はできますか。
できません。作成コーナーは個人向けです。法人は e-Taxソフト(ダウンロード版)や市販の申告ソフトを使うか、申告書用紙で提出します。
還付申告の明細書は必ず必要ですか。
還付申告書を提出するときは添付が必要です。納付になる場合は不要です。
まとめ
法人の消費税申告書は「付表2-3 → 付表1-3 → 第二表 → 第一表」の順で作ると、転記の迷いがなくなります。2026年10月1日以後の免税事業者等からの仕入は控除割合が70%になったので、課税期間がこの日をまたぐ会社は、仕入日で区分を分けて集計しているかを必ず確認してください。税額の最終判断は、顧問税理士や税務署にもご確認ください。
集計を貼るだけで、申告書・付表・仕訳までそろえたい方へ
「消費税申告書 作成補助シート(一般課税)」は、会計ソフトの税区分集計を貼るだけで、第一表・第二表、付表1-3・2-3、還付申告に関する明細書の数値と、決算整理仕訳まで作るExcelです。経過措置80%・70%・50%・30%、マネーフォワード クラウド会計の税区分集計表の取込に対応しています。