専従者給与の金額を顧問先に聞かれる税理士事務所・個人事業主へ
「いくらにすれば得か」を、世帯合計で出す。
配偶者控除を取るか、専従者給与を出すか。所得税・住民税・個人事業税だけでなく、世帯の国民健康保険料まで含めた合計で、いちばん負担が軽くなる金額を自動で探します。
3,800円 / ダウンロード商品
STORESで購入する(3,800円)価格は2026年9月24日確認。最新の価格・利用条件はSTORESの商品ページでご確認ください。購入ページは新しいタブで開きます。
まずは実際の画面を見る ↓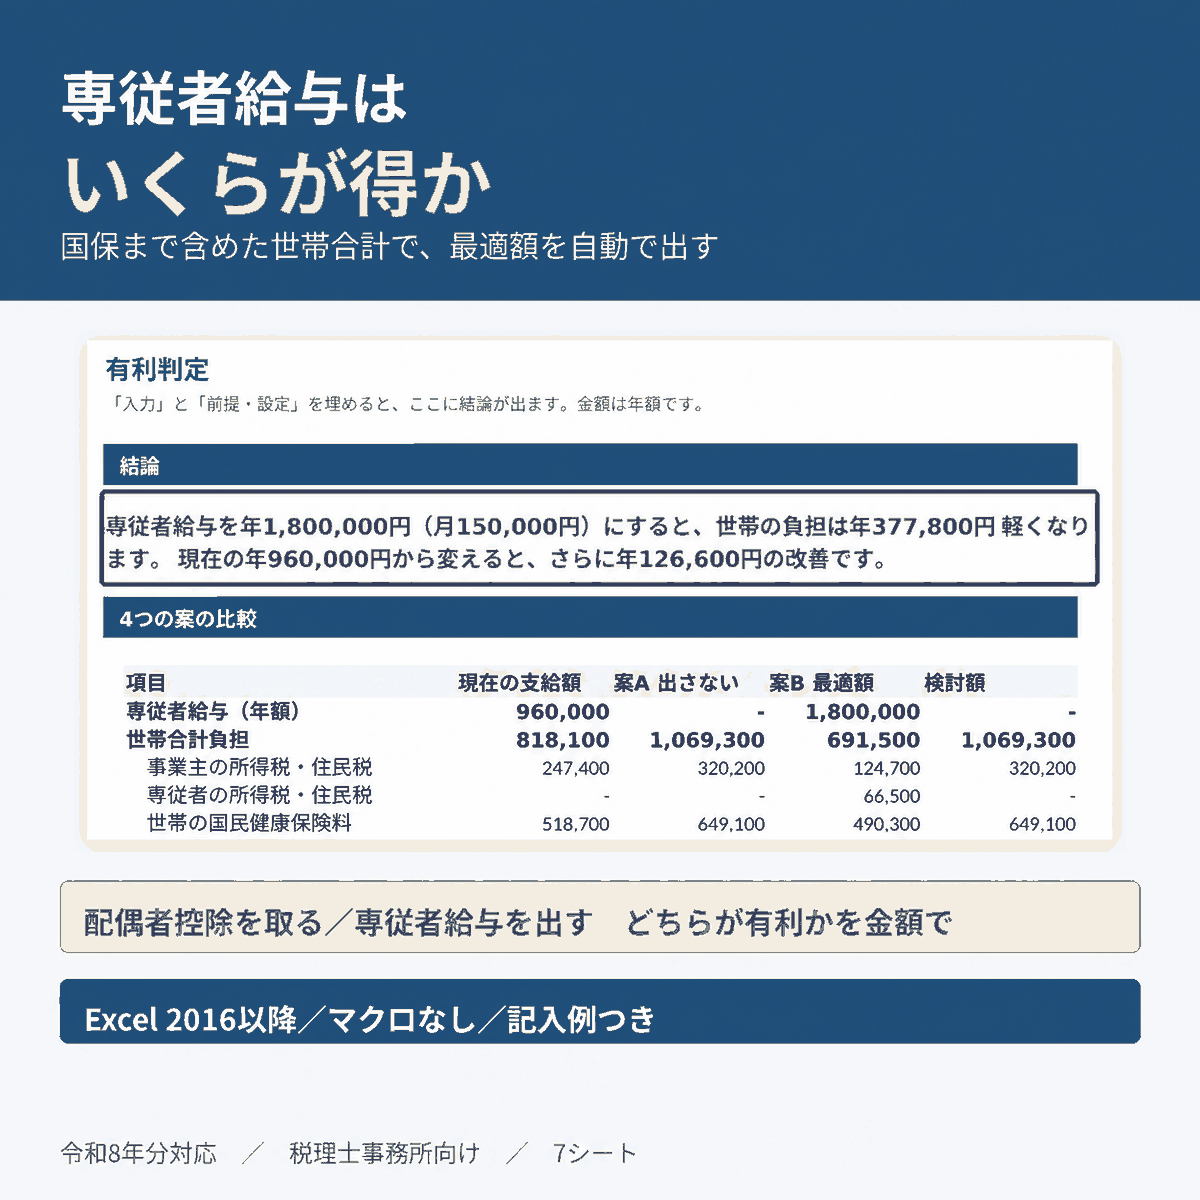
画面内の数値は記入例です。
使い方の流れ
- 01事業収入・必要経費・青色申告特別控除などの前提を入力
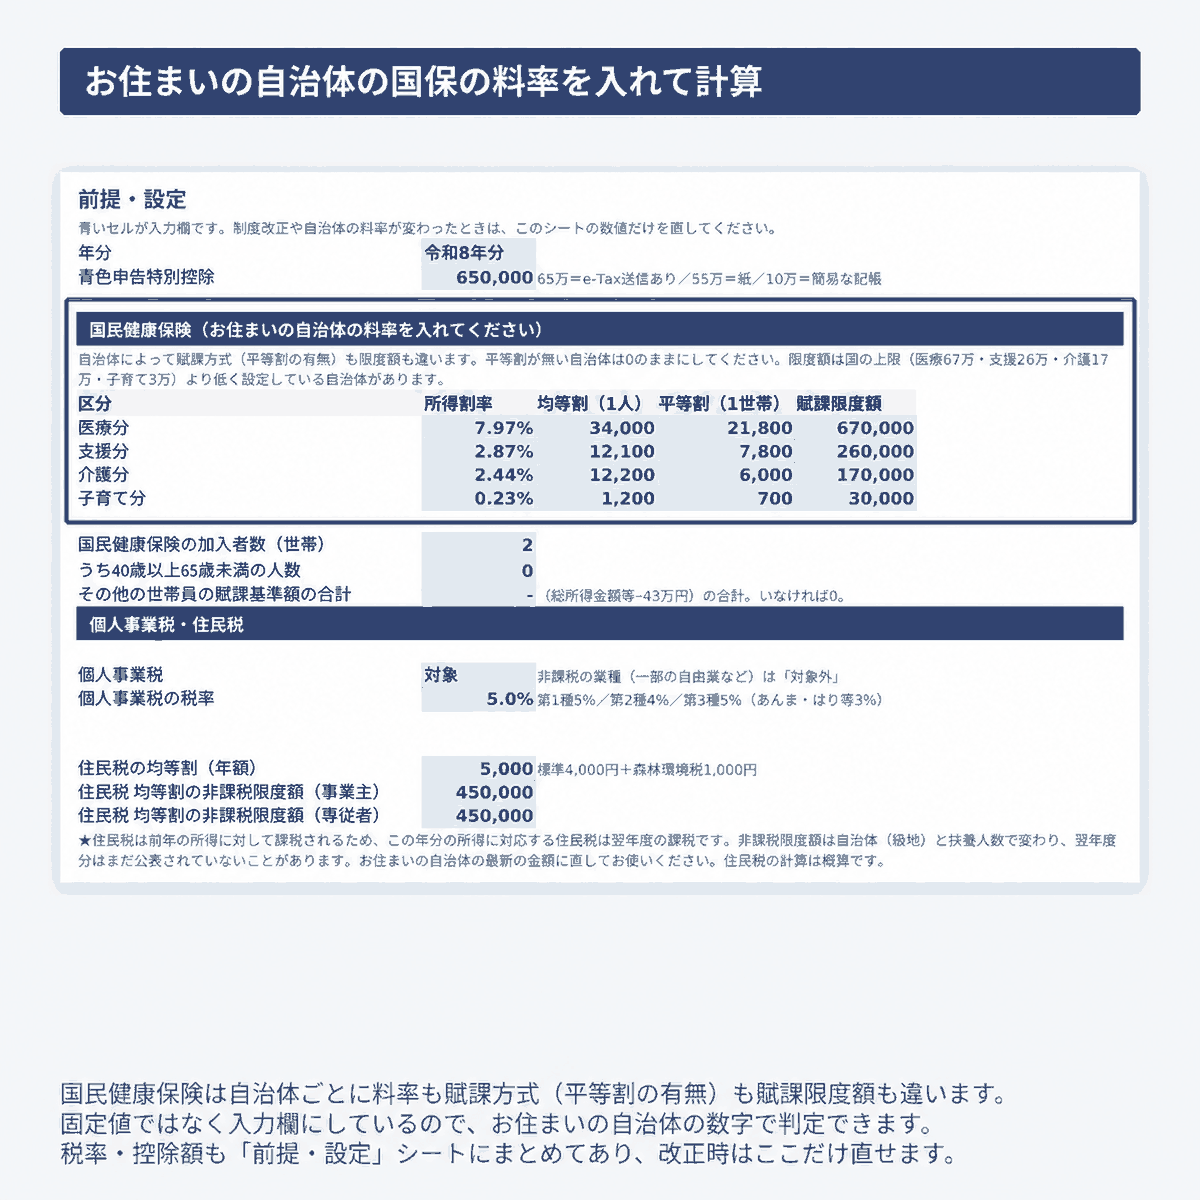
- 02自治体の国民健康保険の料率と、届出書の上限額を設定
- 03最適額と4案の比較・内訳明細を確認して印刷
支給額を月5,000円刻みで0円〜600万円まで自動で試し、届け出た金額の範囲内で最適額を探します。
画面で見る、できること
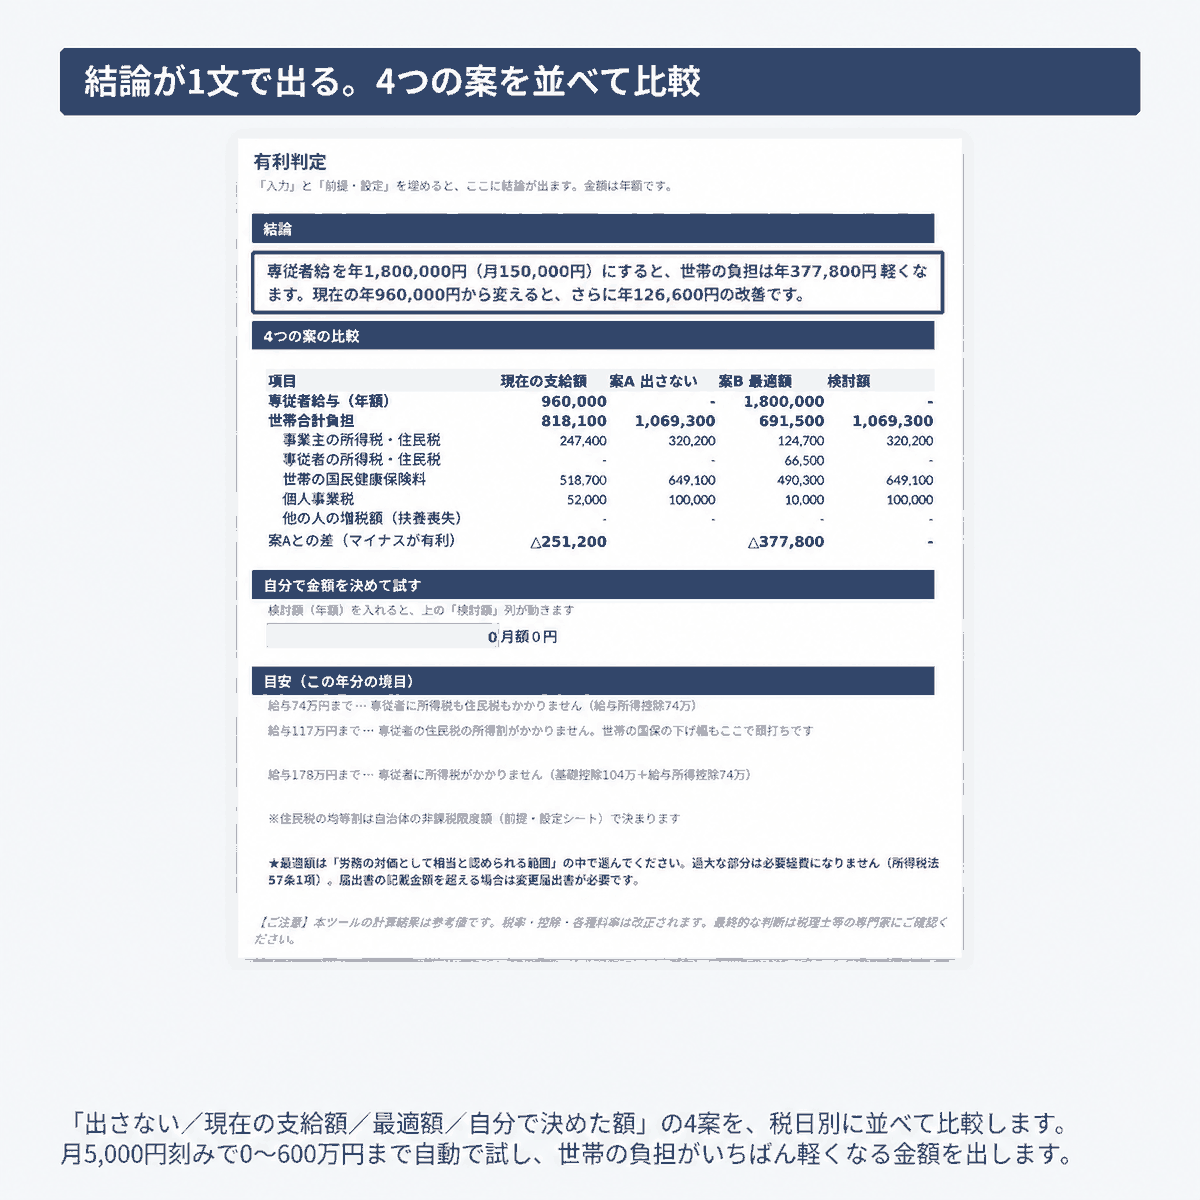
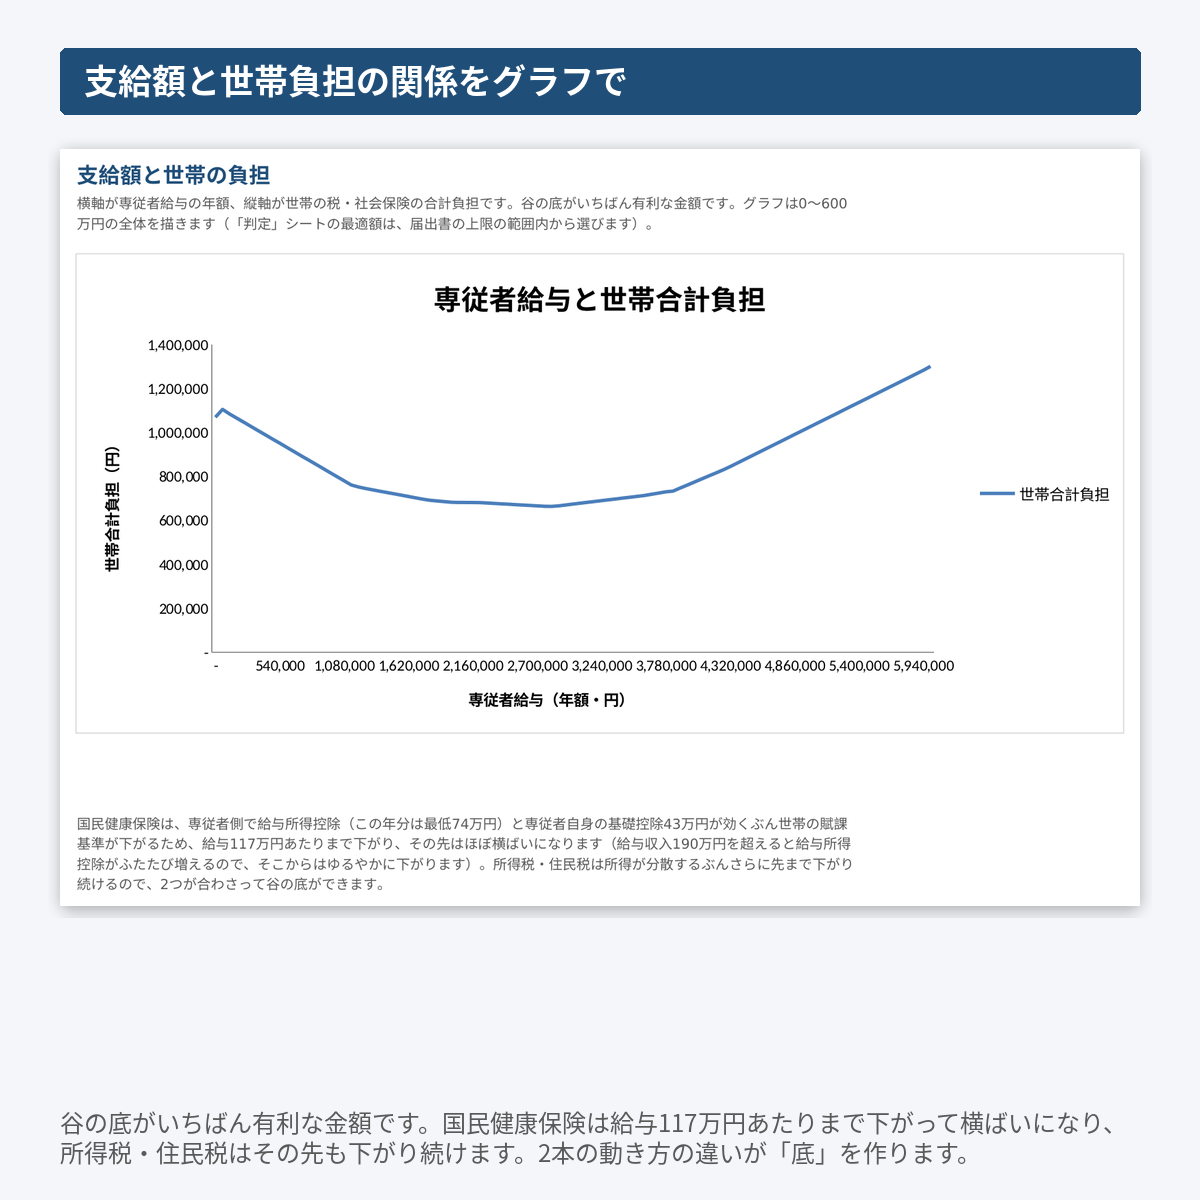
入力する内容と、確認できる結果をご覧ください。画像は拡大して細かい項目まで確認できます。
 画像を拡大する ↗
 画像を拡大する ↗
 画像を拡大する ↗
 画像を拡大する ↗
このテンプレートでできること
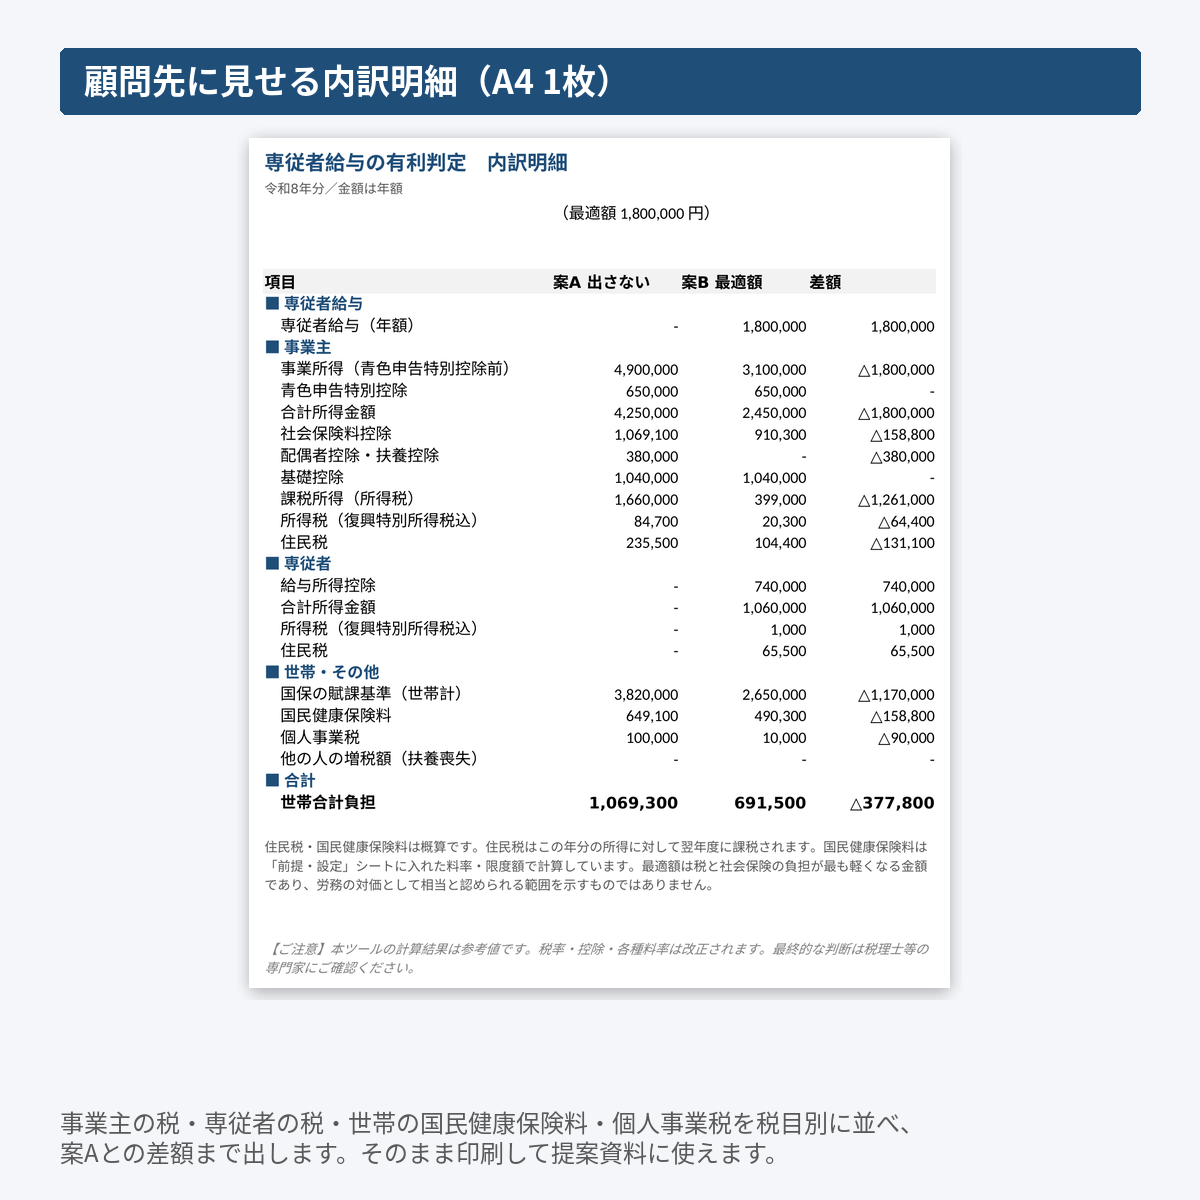
- 事業主の所得税・住民税、専従者の所得税・住民税、世帯の国民健康保険料、個人事業税、扶養控除の喪失をすべて足した「世帯合計負担」で比較
- 支給額を月5,000円刻みで自動探索し、最適額を表示
- 「出さない」「現在の支給額」「最適額」「検討額」の4案を税目別に比較
- 届出書の記載金額の範囲内で最適額を探索
- 顧問先に渡せるA4 1枚の内訳明細と、支給額と世帯負担のグラフ
- 令和8年分の基礎控除・給与所得控除・扶養親族等の所得要件に対応
購入前に確認したいこと
このシートが出す最適額は「税と社会保険の負担がいちばん軽くなる金額」であって、「税務上いくらまで払ってよいか」ではありません。青色事業専従者給与として必要経費に算入できるのは労務の対価として相当と認められる金額までで、過大とされる部分は必要経費になりません(所得税法57条1項)。
青色事業専従者給与のみを扱います。白色申告の事業専従者控除には対応していません。社会保険の強制適用(常時5人以上の従業員がいる個人事業)は対象外です。
単年での比較です。純損失の繰越控除や、個人事業税を翌年の必要経費に算入する効果は考慮していません。住民税・国民健康保険料は概算です。
収録は「空テンプレート版」と「記入例つき版」の2ファイル。7シート構成(はじめに/前提・設定/入力/判定/最適額グラフ/内訳明細/参照データ)です。Microsoft Excel 2016以降(Windows/Mac)向け。マクロなし。
令和8年分の数値に基づいています。翌年以降は税制改正の内容をご確認ください。個別の税務判断や申告書の作成は対象外です。
購入・利用について
購入した後は、どうやって使いますか?
STORESで購入・決済完了後、ダウンロードページからファイルを取得します。ZIP形式の場合は展開し、同梱の案内と対応環境を確認してExcelで開いてください。
なぜ所得税だけで比べてはいけないのですか?
専従者給与を出すと、事業主の税が減る一方で、世帯の国民健康保険料・個人事業税・扶養控除・専従者本人の税が同時に動きます。国民健康保険の所得割は世帯員それぞれの所得の合計に料率を掛けて計算するため、事業所得を給与に振り替えると給与所得控除が効いて世帯の賦課基準額が下がります。この影響が所得税・住民税の差より大きくなることも珍しくありません。
自治体によって国保の料率が違いますが、対応できますか?
対応できます。医療分・後期高齢者支援金分・介護分・子ども子育て支援金分それぞれの所得割率・均等割・平等割・賦課限度額をすべて入力欄にしているため、お住まいの自治体の数字で判定できます。
子どもを専従者にする場合も使えますか?
使えます。専従者給与の支払を受けた人は、事業主以外の人の扶養親族・同一生計配偶者にもなれません。配偶者側の扶養から外れることによる増税分を入力して、世帯合計に加えて比較できます。
専従者給与 有利判定シートを使い始める
実画面と対応範囲を確認したら、STORESで購入・ダウンロードへ。
3,800円 / ダウンロード商品
STORESで購入する(3,800円)最新の価格・収録内容・利用条件は販売ページをご確認ください。
ほかの有料テンプレートと比較する