青色申告の65万円控除を受けるには複式簿記で記帳しなければならない――そう聞いて、会計ソフトの契約を考えた方は多いと思います。ただ、取引が年に100件や200件しかない事業で、月額のソフトを1年契約するのは割に合わない。かといってExcelに売上と経費を並べただけでは、決算書4ページ目の貸借対照表は絶対に埋まりません。
この記事では、その間を埋める方法を扱います。Excelで複式簿記の仕訳を組み立て、仕訳帳・残高試算表・青色申告決算書(損益計算書と貸借対照表)の下書きまで作る手順です。あわせて、多くの人がつまずく「貸借対照表が合わない」の原因を、発生頻度の高い順に5つ+見落としやすい1つに分けて解説します。
最初に断っておくと、Excelだけで青色申告の帳簿がすべて完結するわけではありません。何が作れて何が作れないのかを最初の章ではっきりさせてから、手順に入ります。
この記事の制度に関する記述は2026年9月時点の国税庁公表資料に基づいています。令和8年分の様式は公表され次第あらためてご確認ください。
借方・貸方を考えずに、複式仕訳の下書きを作る
日付・取引の種類・勘定科目・金額・決済方法を入力すると、仕訳帳・残高試算表・青色申告決算書1ページ目と4ページ目の下書きを自動作成します。令和8年分対応、マクロなし、記入例とPDFマニュアル付きです。
販売準備中/予定価格5,800円(税込・買い切り)
青色申告決算書とExcelの関係を整理する
青色申告決算書は4ページ。Excelで作るのは「下書き」
青色申告決算書(一般用)は次の4ページで構成されています。
- 1ページ目:損益計算書。売上①から所得金額㊺までの本体
- 2ページ目:月別売上・仕入、給料賃金、専従者給与、地代家賃、貸倒引当金繰入額の計算、青色申告特別控除額の計算
- 3ページ目:売上(収入)金額の明細、減価償却費の計算、利子割引料、税理士等の報酬などの内訳
- 4ページ目:貸借対照表(資産負債調)と製造原価の計算
Excelで作るのは、この4ページに書き写すための下書きです。決算書そのものは国税庁の様式(またはe-Taxの入力画面)に書き写して提出します。Excelで作った表をそのまま提出するわけではないので、様式を1ミリ単位で再現する必要はありません。必要なのは「①には何円、㊸には何円」が正しく出ていることだけです。
ここを誤解して、Excelで決算書の見た目を再現することに時間を使ってしまう方がいます。見た目は国税庁の様式に任せて、Excelは数字を正しく作ることに集中させるのが正解です。
65万円・55万円・10万円の違いは「帳簿の付け方」と「出し方」
青色申告特別控除は、令和8年分では次の3段階です。
| 控除額 | 記帳の方法 | 添付書類 | 申告・保存の要件 |
|---|---|---|---|
| 65万円 | 正規の簿記(複式簿記) | 貸借対照表・損益計算書 | 期限内申告。そのうえで①e-Tax送信 ②仕訳帳・総勘定元帳を「優良な電子帳簿」の要件で電子保存し期限までに届出書を提出、のいずれか |
| 55万円 | 正規の簿記(複式簿記) | 貸借対照表・損益計算書 | 期限内申告(紙でも可) |
| 10万円 | 簡易な簿記でも可 | 損益計算書 | 上記に該当しない場合 |
65万円と55万円の差は、記帳の内容ではなく申告書の出し方、または帳簿の保存の仕方です。実務上はほとんどの方がe-Taxルートを選びます。その場合は「e-Taxで送るかどうか」という一手間だけで10万円違う。所得税と住民税を合わせた税率が20%の方なら、約2万円の差がつく計算です。複式簿記で記帳するなら、e-Taxまでやり切ったほうが得です。
もう一方の電子帳簿保存ルートには注意が必要です。単にExcelの帳簿をパソコンに保存しておけばよい、という話ではありません。仕訳帳と総勘定元帳を電子帳簿保存法の「優良な電子帳簿」の要件(訂正削除履歴の記録、帳簿間の相互関連性、検索機能の確保など)を満たして電子データで備え付け・保存し、さらに確定申告期限までに所定の届出書を税務署に提出する必要があります。対応システムが前提になるので、Excelで記帳している方にとってはe-Taxルート一択と考えてよいでしょう。
逆にいえば、10万円と55万円の差である45万円分が「複式簿記で記帳する手間」の対価です。この45万円をどう取りに行くかが、この記事のテーマになります。
Excelだけでは足りないもの=総勘定元帳
ここが一番大事な注意点です。55万円・65万円の控除には「正規の簿記の原則(一般には複式簿記)」による記帳が必要で、その中核になる帳簿が仕訳帳と総勘定元帳です。国税庁が保存対象として挙げる帳簿は、このほか現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳などを含みます。なお10万円控除でよければ、これら簡易帳簿による記帳でも構いません。
Excelで自作するとき、仕訳帳と残高試算表まではそれほど難しくありません。取引を1行ずつ入れて、科目ごとに集計すれば作れます。しかし総勘定元帳(科目ごとに取引を時系列で並べ、残高を繰り越していく帳簿)は、Excelの数式だけで全科目分を自動生成しようとすると一気に重くなります。50科目×数百行を数式で展開すると、ファイルが数万個の数式を抱えて動きが鈍くなります。
ですから、現実的な使い分けはこうなります。
- Excelでやること:取引を整理し、複式簿記の仕訳を組み立て、仕訳帳・残高試算表・決算書の下書きを作る。数字が合っているかを検算する
- 会計ソフトまたは手作業でやること:総勘定元帳の作成と保存
「Excelで65万円控除が完結する」と書いてある情報を見かけたら、総勘定元帳の扱いがどうなっているかを必ず確認してください。ここを曖昧にしたまま申告して、あとで帳簿の提示を求められたときに困るのは自分です。控除の適用可否は、最終的には税理士か所轄の税務署に確認するのが確実です。
なお、帳簿書類の保存期間は次のとおりです。領収書・預金通帳・借用証などは5年ではなく7年なので、ここを取り違えないでください。
| 区分 | 対象 | 保存期間 |
|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 7年 |
| 決算関係書類 | 損益計算書、貸借対照表、棚卸表など | 7年 |
| 現金預金取引等関係書類 | 領収書、小切手控、預金通帳、借用証など | 7年(※) |
| その他の書類 | 請求書、見積書、契約書、納品書、送り状など | 5年 |
※ 前々年分の事業所得および不動産所得の金額が300万円以下の方は、現金預金取引等関係書類も5年で足ります。なお、インボイス発行事業者が交付した適格請求書の写し等は7年です。
Excelで作った下書きも、申告の根拠資料として残しておくと後から見返せて安心です。
複式簿記を「取引の種類×決済方法」に置き換える
借方・貸方を覚えずに仕訳を作る考え方
複式簿記でつまずく理由のほとんどは、借方と貸方の判断です。「売上が立ったとき、売上は貸方? 借方?」を毎回考えていると、200件の取引を入れ終わるころには疲れ果てます。
ここで発想を変えます。個人事業の取引は、実はパターンがごく少ない。「何をしたか(取引の種類)」と「どう払った・どう受け取ったか(決済方法)」の2つを選べば、借方と貸方は機械的に決まります。
つまり、利用者が入れるのは次の5つだけで済みます。
- 日付
- 取引の種類(プルダウン)
- 勘定科目(プルダウン)
- 金額
- 決済方法(プルダウン)
借方と貸方は、この5つから数式で導きます。Excelの側に「取引の種類ごとの仕訳ルール」を持たせておけばよいだけです。
取引の種類8つ × 決済方法6つの対応表
個人事業の取引は、次の8種類でほぼ網羅できます。表の「@決済」は決済方法から決まる科目、「@科目」は勘定科目欄で選んだ科目を指します。
| 取引の種類 | 借方 | 貸方 | 勘定科目欄に選ぶもの |
|---|---|---|---|
| 売上 | @決済 | @科目 | 収益の科目(売上高・雑収入など) |
| 経費 | @科目 | @決済 | 費用の科目(通信費・地代家賃など) |
| 仕入 | 仕入高 | @決済 | 使わない |
| 売掛金の回収 | @決済 | 売掛金 | 使わない |
| 買掛金・未払金の支払 | @科目 | @決済 | 買掛金または未払金 |
| 資金移動 | @科目(移動先) | @決済(移動元) | 資産の科目(現金・普通預金など) |
| 生活費の引出し | 事業主貸 | @決済 | 使わない |
| 事業資金の受入れ | @決済 | 事業主借 | 使わない |
決済方法のほうは6つです。それぞれ相手科目が決まっています。
| 決済方法 | 相手科目 | 使う場面 |
|---|---|---|
| 現金 | 現金 | その場で現金のやりとりをした |
| 普通預金 | 普通預金 | 事業用口座で入出金した |
| クレジット(未払金) | 未払金 | カードで払った(引落は翌月以降) |
| 売掛(後日入金) | 売掛金 | 請求書を出して入金は翌月以降 |
| 買掛(後日支払) | 買掛金 | 仕入れて支払は翌月以降 |
| 事業主(プライベート資金) | 事業主借 | 自分の財布や個人口座から立て替えた |
Excelでは、この2つの表を「参照データ」シートに置き、INDEXとMATCHで引きます。借方科目を求める式は次のイメージです。
ルール借 = IFERROR(INDEX(種類テーブル借方列, MATCH($D7, 種類テーブル名称列, 0)), "")
決済科目 = IFERROR(INDEX(決済テーブル科目列, MATCH($J7, 決済テーブル名称列, 0)), "")
借方科目 = IF(ルール借="", "",
           IF(ルール借="@決済", 決済科目,
IF(ルール借="@科目", $E7, ルール借)))貸方も同じ形です。これで「1月10日/売上/売上高/330,000/売掛(後日入金)」と入れれば、売掛金 330,000 / 売上高 330,000 という仕訳が自動でできます。翌月の入金は「2月10日/売掛金の回収/(科目なし)/330,000/普通預金」と入れれば 普通預金 330,000 / 売掛金 330,000。借方・貸方を一度も考えていません。
この補助列は非表示にしておくのがコツです。「ルール借」「決済科目」といった内部用語が画面に見えていると、触ってよい欄なのか判断できず、使う人を不安にさせます。
家事按分は「事業割合」の列1本で処理する
家賃・携帯代・電気代・車両費などは、事業分と家事分に分けます。複式簿記では、家事分を事業主貸に振り替えます。
これを毎回2行の仕訳で手入力するのは苦行です。かわりに、取引入力に「事業割合」の列を1本足します。家賃95,000円・事業割合40%なら、次の2行が自動で作られる設計にします。
地代家賃  38,000 / 普通預金  38,000   ← 事業分(95,000×40%)
事業主貸  57,000 / 普通預金  57,000   ← 家事分(残り)
事業分の金額を出す式は、次のように書きます。
=IF(OR($C7="",$D7="",$H7=""),"",
  IF(OR($D7="経費",$D7="仕入"),
     ROUNDDOWN(ROUND($H7*IF($I7="",1,$I7),4),0),
$H7))ROUNDDOWNの中にROUND(…,4)を挟んでいるのは誤植ではありません。Excelの小数は二進数で保持されるため、ROUNDDOWN(334000*0.7,0) のような式が233,799円と1円ずれることがあります。いったん小数第4位で丸めてから切り捨てると、この事故を防げます。
プライベート資金で払った経費の家事分は帳簿に載せない
見落としやすい例外があります。決済方法が「事業主(プライベート資金)」のとき、家事分の行は作りません。
理由を考えると当たり前です。自分の財布から10,000円払って、そのうち事業分が4,000円なら、事業の帳簿に載せるべきなのは4,000円だけ。残りの6,000円は、事業とまったく関係のない個人の支出です。事業主貸 6,000 / 事業主借 6,000 という仕訳を立てても、両建てで意味がありません。
正しくはこの1行だけです。
通信費 4,000 / 事業主借 4,000家事按分の考え方そのもの(按分基準の決め方と、税務調査で説明できる根拠の残し方)は、別記事で詳しく扱っています。
Excelで青色申告決算書の下書きを作る手順
シート構成は次の形が使いやすいと思います。
- はじめに:氏名・屋号・会計期間・受ける控除区分
- 期首残高:前年末の貸借対照表を写す
- 取引入力:日々の入金・出金(200行程度)
- 仕訳入力:借方・貸方を直接書く複雑な取引(50行程度)
- 決算整理:棚卸・減価償却・家事消費・専従者給与
- 仕訳帳:3〜5から自動生成
- 残高試算表:科目別の期首・借方・貸方・期末
- 損益計算書:決算書1ページ目の下書き
- 貸借対照表:決算書4ページ目の下書き+検算
ステップ1:期首残高を前年の貸借対照表から写す
前年の青色申告決算書4ページ目、貸借対照表の期末(12月31日)の列をそのまま写します。現金・普通預金・売掛金・棚卸資産・固定資産の帳簿価額、買掛金・未払金・借入金――全部です。
ここで1つだけ、写してはいけない項目があります。元入金です。元入金は写すのではなく、計算します。
期首元入金 = 期首の資産合計 − 期首の負債合計これは貸借対照表が必ず釣り合うという性質そのものです。資産と負債さえ正しく写せば、元入金は自動的に決まります。
ちなみに翌年の期首元入金は、次の式でも求められます。両方を計算して一致するか確かめると、前年の決算書が正しかったかどうかの検算になります。
翌期首元入金 = 当期末の元入金 + 当期末の事業主借 − 当期末の事業主貸
              + 青色申告特別控除前の所得金額(㊸)
今年開業した方は、期首残高はすべて空欄で構いません。開業のために入れた自己資金は「事業資金の受入れ」として取引入力に入れれば、事業主借として処理されます。
ステップ2:取引を1行ずつ入れる
通帳・カード明細・現金のレシートを月ごとにまとめて、日付順に入れていきます。1件1行です。
ここで入力ミスを止めるために、確認列を1本作っておきます。次のような判定を重ねていきます。
- 日付・取引の種類・金額のいずれかが未入力
- 決済方法や勘定科目の入れ忘れ
- 勘定科目がマスタにない名前
- 会計期間の外の日付
- 事業割合が0以下または100%超
- 入金の取引なのに「買掛」、支払の取引なのに「売掛」を選んでいる
- 借方と貸方が同じ科目になる組み合わせ
この確認列は、印刷範囲の外に置くのがおすすめです。画面では警告が見えて、印刷するときれいな一覧になります。
ステップ3:複雑な取引は借方・貸方を直接書く
「取引の種類×決済方法」で表せない取引もあります。無理にパターンに押し込まず、借方・貸方を直接書ける別シートを用意しておきます。
| 場面 | 仕訳 |
|---|---|
| 固定資産を購入した | 工具器具備品 264,000 / 普通預金 264,000 |
| 借入金が入金された | 普通預金 3,000,000 / 借入金 3,000,000 |
| 借入金の元金を返済した | 借入金 50,000 / 普通預金 50,000 |
| 前払家賃を翌期に繰り延べる | 前払金 95,000 / 地代家賃 95,000 |
| 預り金(源泉税)を納付した | 預り金 12,000 / 普通預金 12,000 |
借入金の返済は、元金と利息を必ず分けます。元金は借入金の減少、利息は利子割引料(経費)です。返済額をまるごと経費にしてしまうのは、個人事業でとても多い誤りです。
ステップ4:決算整理を済ませる
年に1回だけの処理です。日々の取引とは性格が違うので、シートを分けたほうが混乱しません。
- 棚卸:期首商品棚卸高と期末商品棚卸高。売上原価=期首+仕入−期末
- 減価償却:資産ごとに取得価額・耐用年数・償却率・事業割合・本年分の償却費・期末未償却残高
- 家事消費等:商品を自分や家族で使った分。収入に計上します
- 専従者給与:決算書2ページ目の内訳(氏名・続柄・年齢・従事月数・給料・賞与)
定額法の本年分償却費は次の形です。
本年分の償却費 = ROUNDDOWN(ROUND(取得価額 × 償却率 × 使用月数/12 × 事業割合, 4), 0)ただし、期末未償却残高がマイナスになってはいけないので、償却費は期首未償却残高(有形固定資産は備忘価額1円を残す)を上限に抑えます。年の途中で取得した資産は、使用月数を月割りにします。
ステップ5:仕訳帳と残高試算表を自動で作る
取引入力・仕訳入力・決算整理の3つから、日付・借方科目・借方金額・貸方科目・貸方金額・摘要を並べたシートを数式で生成します。取引入力の1行が最大2行(本体+家事按分)になるので、行数は余裕を持って確保します。
残高試算表は、科目ごとに仕訳帳をSUMIFで集計します。
借方合計 = SUMIF(仕訳帳!借方科目列, 科目名, 仕訳帳!借方金額列)
貸方合計 = SUMIF(仕訳帳!貸方科目列, 科目名, 仕訳帳!貸方金額列)

借方科目(資産・費用)の期末残高 = 期首残高 + 借方合計 − 貸方合計
貸方科目(負債・資本・収益)の期末残高 = 期首残高 + 貸方合計 − 借方合計ここで1つ実務的なコツがあります。SUMIFの条件はリテラル文字列ではなく、科目マスタのセル参照にしてください。「消耗品費」と直接書き込むと、科目名を「事務用品費」に変えた瞬間に集計が0になります。マスタのセルを参照しておけば、集計・プルダウン・表示がまとめて追従します。
仕訳帳には必ずオートフィルタを付けておきます。数式で生成した空行は、中身が空文字でも印刷対象になるため、フィルタで空白を除かないと白紙のページが十数枚出ます。
ステップ6:損益計算書と貸借対照表に転記する
損益計算書は残高試算表の収益・原価・費用の科目を、決算書の欄番号どおりに並べます。計算順序は様式どおりに数式化します。
売上原価⑥ = 期首商品棚卸高② + 仕入金額③ − 期末商品棚卸高⑤
差引金額⑦ = 売上(収入)金額① − 売上原価⑥
差引金額㉝ = 差引金額⑦ − 経費計㉜
青色申告特別控除前の所得金額㊸ = 差引金額㉝ + 繰戻額等の計㊲ − 繰入額等の計㊷
所得金額㊺ = ㊸ − 青色申告特別控除額㊹
専従者給与㊳は「繰入額等」の側に入るので、㊸を計算するときは差し引く向きになります。欄番号は令和7年分の様式に基づいています。令和8年分の様式が公表されたら、番号がずれていないかご確認ください。
貸借対照表は、資産の部と負債・資本の部を期首・期末の2列で作ります。期末の元入金は期首と同じ金額を据え置き、当期の所得は「青色申告特別控除前の所得金額」の行に出します。これで期末の貸借が一致すれば、帳簿は整合しています。
貸借対照表が合わないときの直し方
差額の見つけ方:検算を上から順に並べる
「合わない」と言っても、どこが合わないのかを切り分けないと直しようがありません。次の順番で検算を並べておくと、差額の発生場所が一発でわかります。
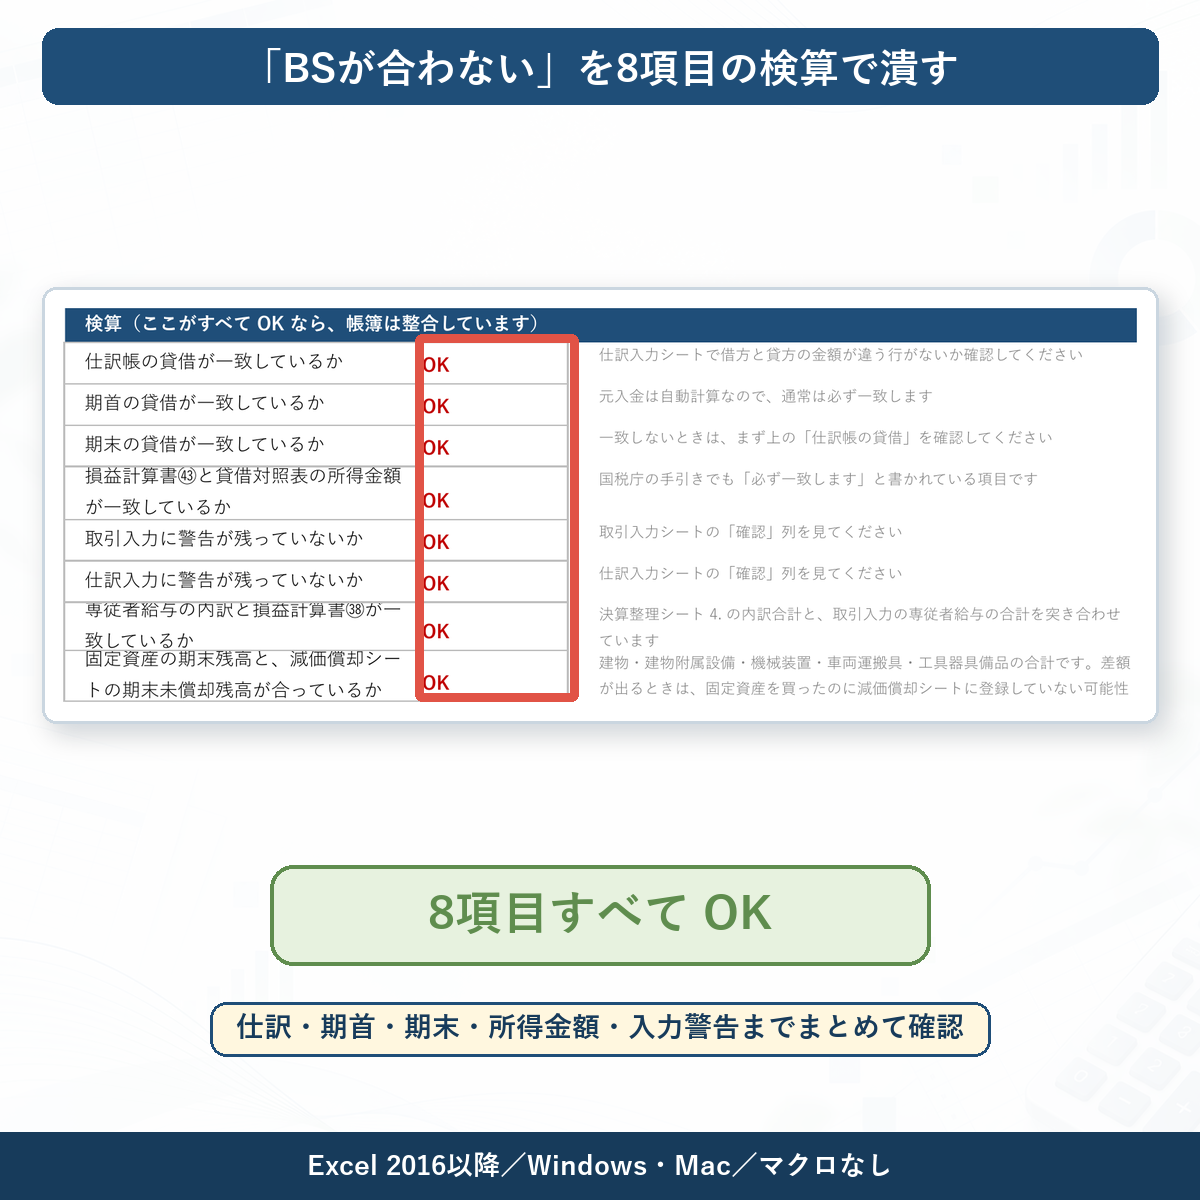
| # | 検算の内容 | 合わないときに疑う場所 |
|---|---|---|
| 1 | 仕訳帳の借方合計=貸方合計 | 仕訳入力の金額の打ち間違い |
| 2 | 期首の資産合計=期首の負債・資本合計 | 期首残高の写し漏れ |
| 3 | 期末の資産合計=期末の負債・資本合計+㊸ | 1と2が合っていればここは必ず合う |
| 4 | 損益計算書の㊸=貸借対照表の所得金額 | 転記式のズレ |
| 5 | 取引入力の警告が0件 | 入力ミスの残り |
| 6 | 仕訳入力の警告が0件 | 借方と貸方の金額違い |
| 7 | 専従者給与の内訳合計=㊳ | 2ページ目の内訳の入れ忘れ |
| 8 | 固定資産の期末残高=減価償却の期末未償却残高合計 | 年の途中で取得・売却した資産 |
ここで大事なのは3番が数学的に保証されることです。仕訳の貸借が一致していて(1)、期首が釣り合っていれば(2)、期末も必ず釣り合います。つまり「期末が合わない」という現象は、原理的には1か2のどちらかが崩れているということです。まずそこを見ます。
検算セルは =IF(差額=0,"OK","▲ 差額 "&TEXT(差額,"#,##0")&" 円") のように、差額そのものを表示させます。「合っていません」とだけ出る検算は役に立ちません。金額が見えれば、次の章の当たりをつけられます。
原因① 事業主貸・事業主借の拾い漏れ(最多)
差額の原因の大半はここです。事業とプライベートのお金の行き来を、1年分洗い直します。
- 事業用口座から生活費を引き出した → 事業主貸
- 個人の口座から事業用口座にお金を入れた → 事業主借
- 自分の財布で経費を立て替えた → 事業主借
- 家事按分した経費の家事分 → 事業主貸
- 国民健康保険料・国民年金・所得税・住民税を事業用口座から払った → 事業主貸(必要経費にはなりません)
- 事業用口座に入った個人的な収入(配当・還付金など) → 事業主借
最後の2つがとくに漏れやすい項目です。所得税や住民税を事業用口座から引き落としていると、経費でも負債でもないので、事業主貸で処理しない限りどこにも行き場がありません。
ただし、国民健康保険料と国民年金保険料は「払い損」ではありません。決算書では事業主貸ですが、確定申告書の社会保険料控除として全額を所得から差し引けます。決算書ではなく申告書の側で処理する、と覚えてください。
原因② 期首の元入金が前年とつながっていない
前年の決算書の元入金をそのまま今年の期首に写してしまうケースです。元入金は毎年変わります。前年の期末の元入金に、前年の事業主借を足し、事業主貸を引き、前年の㊸を足した金額が、今年の期首元入金です。
このズレは差額が前年の所得金額に近い数字になるのが特徴です。差額を見て「あれ、去年の所得と同じくらいだな」と思ったら、まずここを疑ってください。
原因③ 減価償却と資産の帳簿価額のズレ
決算書3ページ目の期末未償却残高の合計と、4ページ目の資産の期末帳簿価額が一致しているかを確認します。よくあるのは次の3つです。
- 今年購入した資産を減価償却の表に載せていない(差額=取得価額そのもの)
- 売却・除却した資産を表から消していない
- 家事按分がある資産で、「必要経費算入額」と「償却費」を混同している
3つ目は要注意です。事業割合80%の車を24万円償却したなら、経費になるのは19.2万円ですが、資産から減るのは24万円です。差の4.8万円は事業主貸になります。経費算入額だけで資産を減らすと、毎年ズレが積み上がります。
原因④ 売掛金・買掛金の計上漏れ
12月分の売上で入金が翌年1月のものは、12月31日時点で売掛金として残っていなければいけません。12月に使った経費で支払が翌年のものも同じく買掛金・未払金です。
通帳の入出金だけを追って記帳していると、この年末年始をまたぐ分がまるごと抜けます。12月の請求書の控えと、1月の通帳を突き合わせるのが確実です。
原因⑤ 差額が2で割り切れる=貸借が逆
古典的なサインです。差額が2で割り切れるなら、借方と貸方を逆に書いた仕訳がある可能性が高い。差額÷2の金額で帳簿を検索すると、該当する取引が見つかります。
同様に、差額が9で割り切れる場合は桁の入れ替え(45,000を54,000と書いたなど)を疑います。差額が桁の揃った金額(10,000や100,000)なら、単純な桁違いです。
原因⑥ 金額は合っているのに、科目が間違っている
ここが一番怖い落とし穴です。貸借が一致していることは、科目が正しいことを何も保証しません。
たとえば、経費を払ったつもりで勘定科目に「売上高」を選んでしまったとします。すると次の仕訳ができます。
売上高 100,000 / 普通預金 100,000借方と貸方の金額は一致しています。ですから、前の章で挙げた検算8項目はすべてOKのまま素通りします。科目名も実在するので、「マスタにない科目です」という警告も出ません。それでいて、売上が10万円減り、経費も10万円少ないという決算書ができあがります。
この種のミスを機械的に止めるには、科目の区分を照合するしかありません。勘定科目マスタに「資産/負債・資本/収益/原価/費用」の区分列を持たせ、取引の種類が求める区分と突き合わせます。
| 取引の種類 | 勘定科目欄に入るべき区分 |
|---|---|
| 売上 | 収益 |
| 経費 | 費用 |
| 買掛金・未払金の支払 | 負債・資本 |
| 資金移動 | 資産 |
| 仕入/売掛金の回収/生活費の引出し/事業資金の受入れ | 勘定科目欄は使わない |
期待区分 = IFERROR(INDEX(種類テーブル区分列, MATCH($D7, 種類テーブル名称列, 0)), "")
科目区分 = IFERROR(INDEX(科目マスタ区分列, MATCH($E7, 科目マスタ名称列, 0)), "")

=IF(AND($E7<>"", 期待区分<>"", 科目区分<>期待区分),
   "▲ 「"&$D7&"」の勘定科目欄には"&案内文&"を選びます", "OK")
メッセージに「負債・資本の科目を選びます」と内部用語を出すと伝わらないので、区分ごとの案内文(「買掛金または未払金」「費用の科目(通信費・地代家賃など)」)を別の列に持って、そこから引くと親切です。
教訓としてはこうなります。金額の検算をいくら用意しても、分類の誤りは見つからない。合計が合っているからといって帳簿が正しいとは限らないので、区分の整合チェックは別に用意してください。
令和8年分・令和9年分の青色申告特別控除
令和8年分(2027年2〜3月申告)
この記事の前半で示した65万円・55万円・10万円の3段階が、令和8年分の取り扱いです。ここは従来どおりで、複式簿記+貸借対照表+期限内申告で55万円、そこにe-Tax送信(または優良な電子帳簿による保存+届出)を加えて65万円になります。
令和9年分以後は控除の区分が変わります
国税庁が公表している個人事業者向けの資料では、令和9年分以後について次の説明がされています。
| 控除額 | 要件 |
|---|---|
| 75万円 | 65万円の要件(複式簿記+期限内申告+e-Tax送信)に加えて、優良な電子帳簿の保存(仕訳帳・総勘定元帳を訂正削除履歴の記録等の要件を満たして電子保存)または デジタルシームレス保存(請求書データ等との自動連携)のいずれか。いずれも事前に届出書の提出が必要 |
| 65万円 | 複式簿記かつe-Tax送信 |
| 10万円 | 簡易な簿記。ただし前年分の不動産所得・事業所得に係る収入金額が1,000万円を超える場合は適用不可 |
読み取れる変化は2つです。
- 65万円以上を狙うならe-Taxが前提になります。改正後の資料は65万円・75万円をいずれも「e-Tax送信」を前提に説明しており、55万円の区分は示されていません。紙で提出しながら55万円を受けてきた方は、令和9年分までにe-Taxへ移行しないと10万円まで下がります。一方、簡易簿記で10万円控除を受けている方(前年分の収入金額が1,000万円以下)は、引き続きe-Taxなしでも10万円を受けられます
- 簡易簿記で10万円、という選択肢に上限が付きます。前年分の不動産所得・事業所得に係る収入金額が1,000万円を超える方は、簡易な簿記だと控除が受けられなくなります
令和8年分の申告(2027年春)を終えたら、その年のうちにe-Taxの準備と複式簿記への移行を進めておくと、令和9年分でも慌てずに済みます。改正の詳細と最終的な適用関係は、申告時点の国税庁サイトで必ずご確認ください。
よくある質問
Excelで記帳しても青色申告は認められますか?
帳簿の形式に指定はないので、Excelでも手書きでも構いません。問題は内容が正規の簿記(複式簿記)の要件を満たしているかと、必要な帳簿が揃っているかです。この記事で扱った方法では仕訳帳と残高試算表までは作れますが、総勘定元帳は別途用意する必要があります。
会計ソフトとExcel、結局どちらがいいですか?
取引件数で考えるのが実務的です。年に数百件を超えるなら会計ソフトのほうが速く、帳簿も自動で揃います。年100〜200件程度で、請求書を出して翌月入金・経費は月20〜30件という規模なら、Excelで整理してからソフトに入れる、あるいはExcelで下書きを作って申告内容を確認する、という使い方が現実的です。両者の役割分担は別記事で詳しく整理しています。
青色申告に切り替えるには何をすればいいですか?
「所得税の青色申告承認申請書」を提出します。原則は承認を受けようとする年の3月15日まで。1月16日以後に新規開業した場合は、業務開始日から2か月以内です。期限を1日でも過ぎると、その年は青色申告になりません。
複式簿記で記帳したのに、10万円控除になることはありますか?
あります。期限後申告になった場合です。複式簿記で記帳して貸借対照表を作っていても、3月15日を過ぎて提出すると10万円になります。数字が合わなくて提出が遅れる、というのが一番もったいないパターンなので、検算は早めに回してください。
貸借対照表を空欄のまま出したらどうなりますか?
55万円・65万円の控除は、貸借対照表の添付が要件です。空欄や未添付の場合は10万円控除の扱いになります。差額が残っていても、まずは原因を特定して正しい数字で埋めることを目指してください。数字を無理やり合わせるために架空の科目に差額を押し込むのは、絶対に避けるべきです。
青色申告の複式記帳を補助するExcel
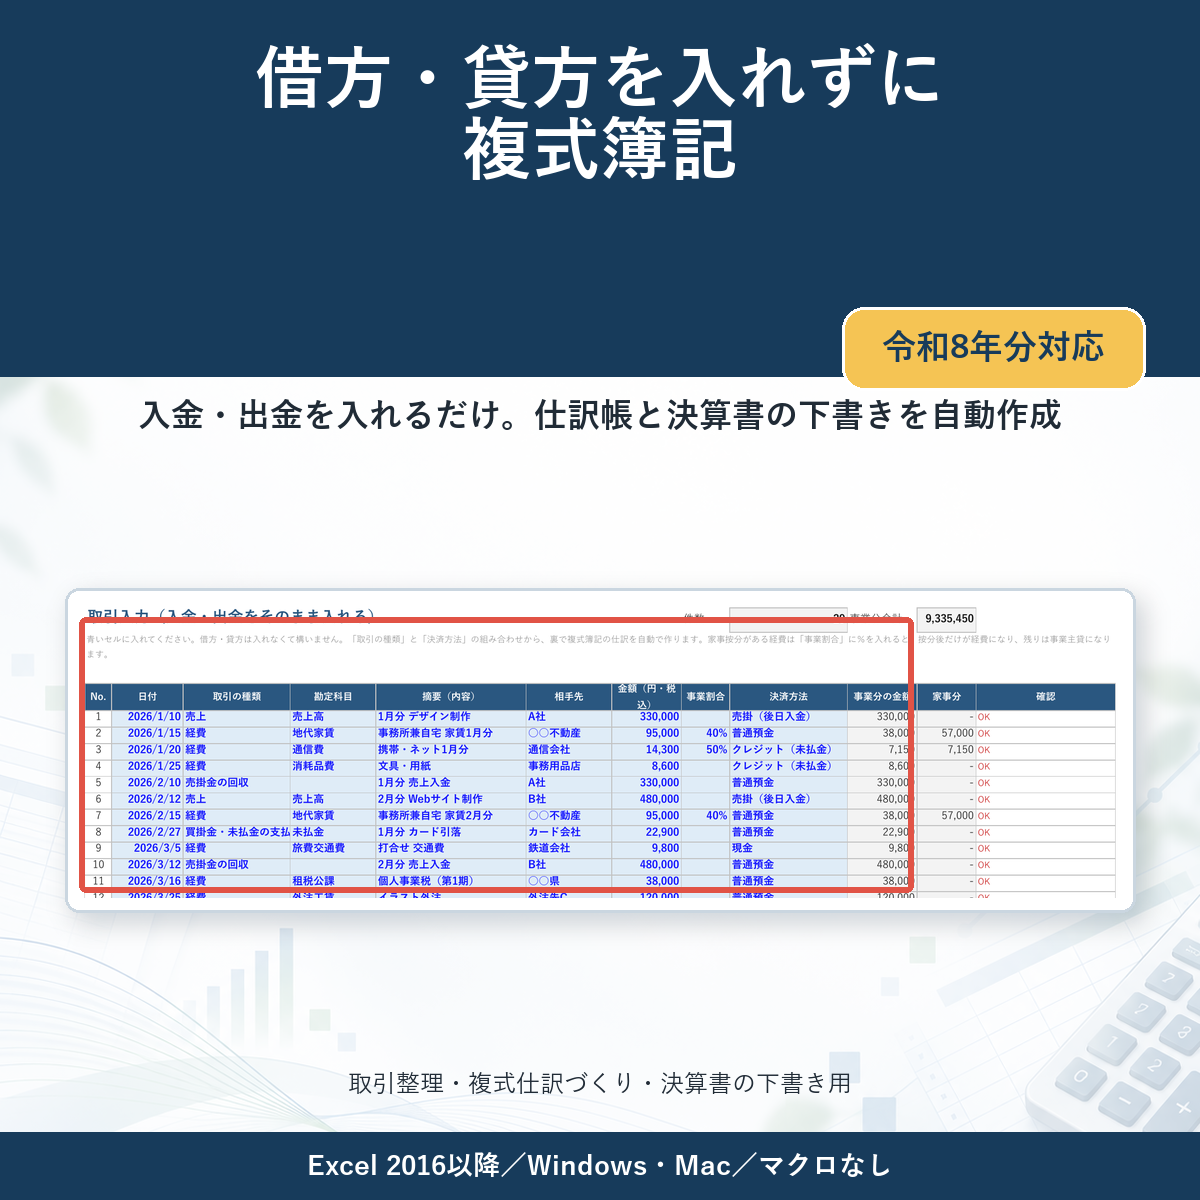
この記事で解説した考え方をそのまま組み込んだExcelテンプレートを用意しています。取引の種類8つ×決済方法6つから借方・貸方を自動で決め、家事按分は事業割合の列1本、決算整理(棚卸・減価償却・家事消費・専従者給与)まで含めて、仕訳帳・残高試算表・青色申告決算書1ページ目と4ページ目の下書きが自動でできあがります。
- 入力するのは 日付・取引の種類・勘定科目・金額・決済方法 の5つだけ
- 取引入力200行、仕訳入力50行。仕訳数の少ない事業向け
- 貸借対照表の検算8項目つき。差額の出どころが金額で表示されます
- 取引の種類と勘定科目の区分が食い違うと警告が出ます
- Excel 2016以降で動作。マクロなし、シート保護はパスワードなし
- 空テンプレート版と記入例つき版の2ファイル+図解マニュアル(PDF)
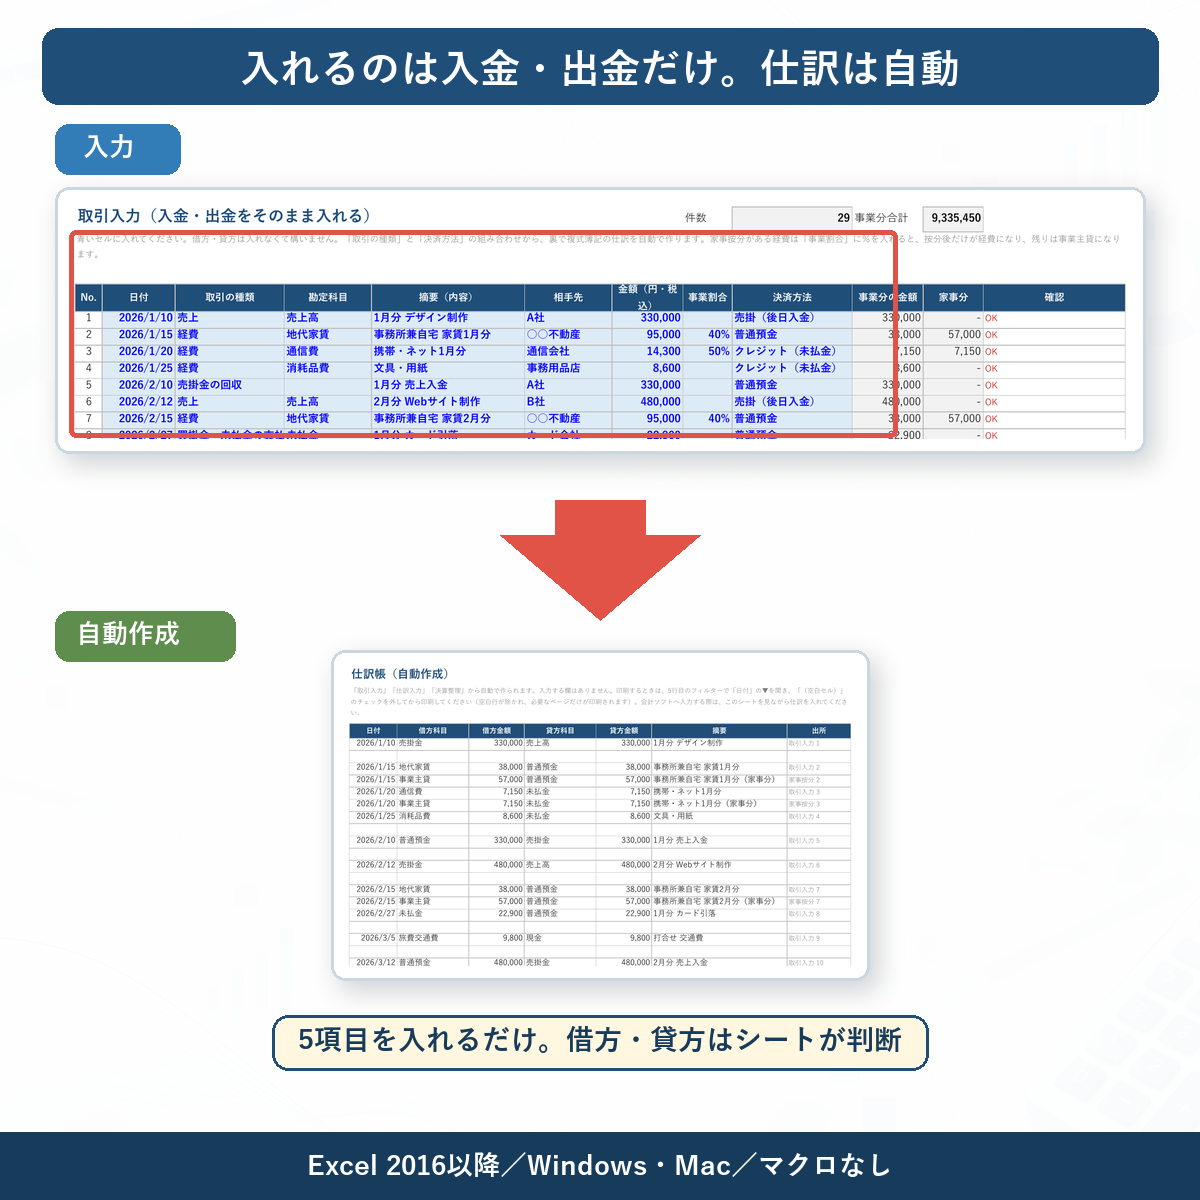
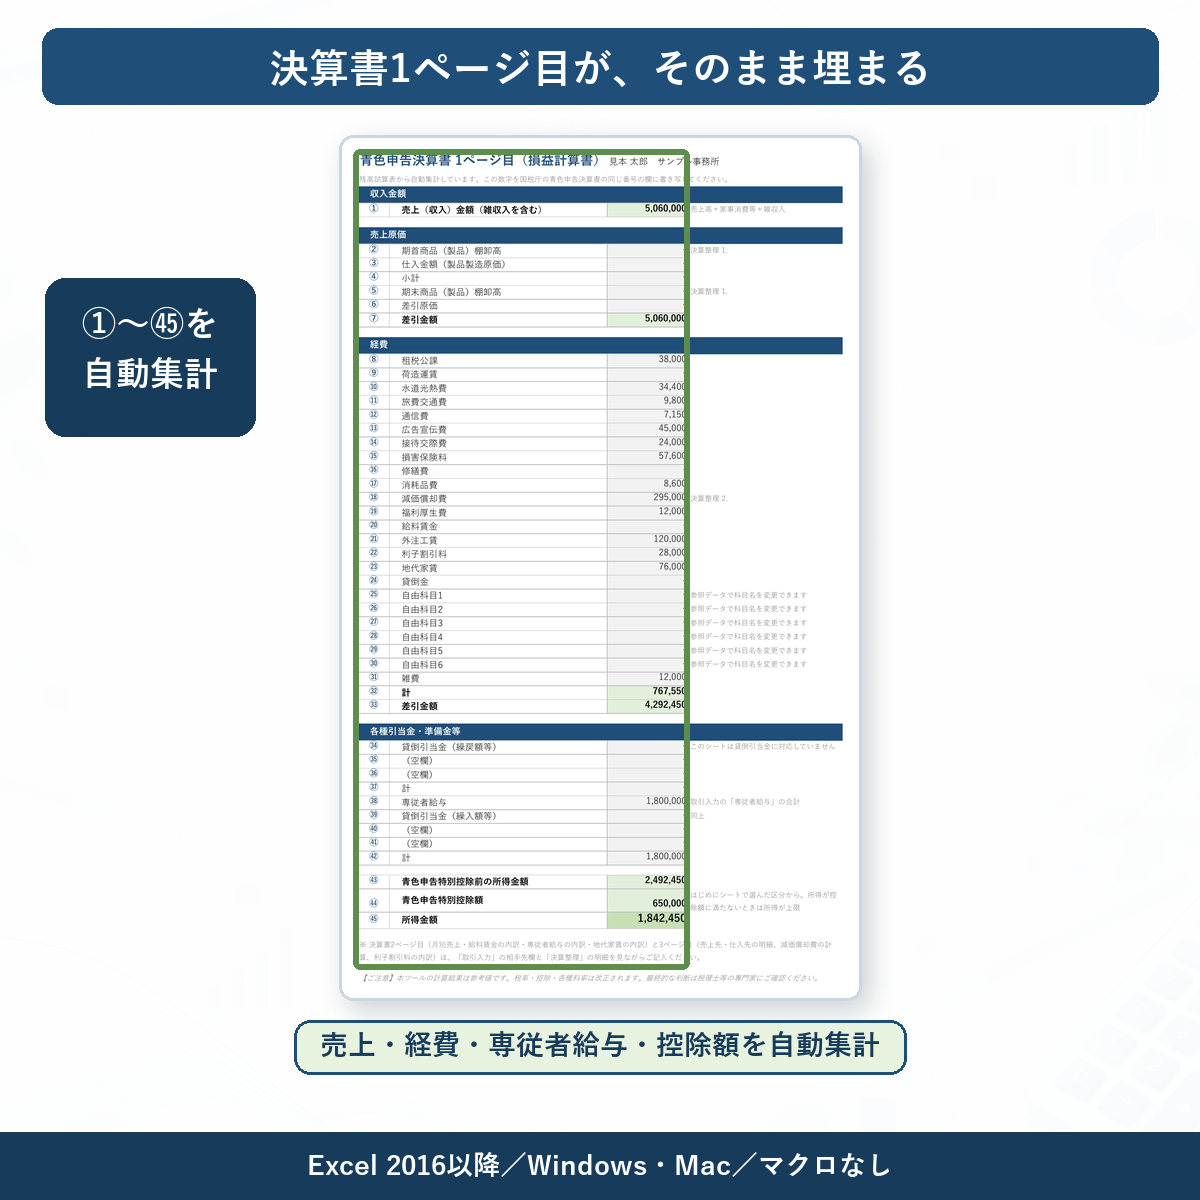
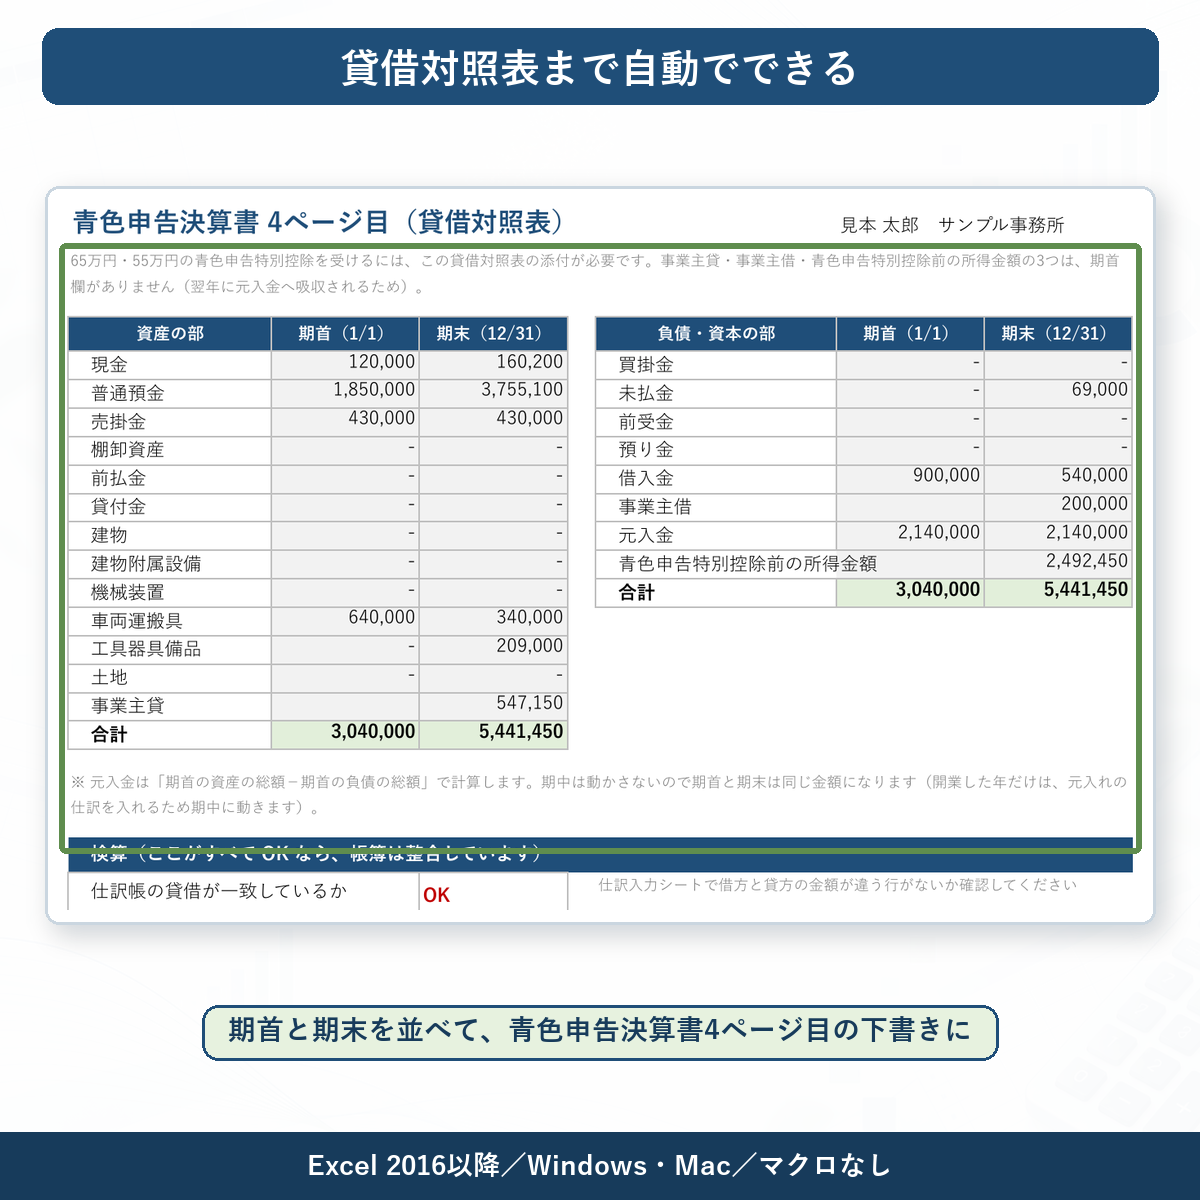
なお、前述のとおり総勘定元帳は作成されません。会計ソフトへ入力する前の取引整理・複式仕訳づくりと、申告前に決算書の数字を確認するための下書きとしてお使いください。
白色申告の方は収支内訳書版の記事をご覧ください(関連記事:No.89 収支内訳書をエクセルで作る方法【白色申告】)。家事按分の基準と根拠の残し方はこちら(関連記事:No.12 家事按分の計算根拠をExcelで整理する方法)。減価償却の計算方法そのものはこちら(関連記事:No.1 減価償却費の計算をExcelで自動化)。会計ソフトとExcelの役割分担はこちら(関連記事:No.46 会計ソフトとExcelの正しい使い分け)。
まとめ
- 青色申告決算書は4ページ。Excelで作るのは提出用ではなく「下書き」。様式の再現に時間を使わない
- 65万円と55万円の差は提出方法だけ。複式簿記で記帳するならe-Taxまでやり切る
- Excelで作れるのは仕訳帳と残高試算表まで。総勘定元帳は別に用意が必要
- 借方・貸方は覚えなくてよい。「取引の種類8つ×決済方法6つ」から数式で導く
- 家事按分は事業割合の列1本。ただしプライベート資金で払った場合の家事分は記帳しない
- 期首元入金は前年から写すのではなく、期首の資産合計−負債合計で計算する
- 貸借が合わない原因は、事業主貸・借の漏れ→元入金→減価償却→売掛買掛→貸借逆の順に疑う
- 差額が2で割り切れるなら貸借逆、9で割り切れるなら桁の入れ替え
- 貸借の一致は科目の正しさを保証しない。区分(資産/負債資本/収益/原価/費用)の整合チェックを別に用意する
- 令和9年分以後は75万円・65万円・10万円の区分になり、55万円が示されていない。紙で55万円を受けてきた方は今のうちにe-Taxへ移行しておく
参考:国税庁 No.2072 青色申告特別控除/国税庁 No.2070 青色申告制度/国税庁 個人事業者の方向け情報/記帳や帳簿等の保存制度(2026年9月確認)