企業からイラストや原稿を受注し、初めて請求書を送るとき、「税込金額を書けば終わり」と思っていないでしょうか。
個人の同人作家・イラストレーターが企業から受け取る原稿料やイラスト制作料は、源泉徴収の対象になることがあります。その場合、請求額と実際の振込額は同じになりません。消費税の区分や立替経費の扱いも絡むため、一般的な請求書テンプレートでは計算のたびに手が止まりがちです。
そこで、源泉徴収税額と差引請求額を自動計算できる「同人作家向け請求書テンプレート」を作成しました。Excelの青いセルを入力し、必要な項目を選ぶだけで、A4縦1枚の請求書が完成します。
同人作家向け請求書テンプレートを無料ダウンロード
- ファイル形式:Excel(.xlsx)
- 印刷形式:A4縦1ページ
- 明細:10行
- シート構成:請求書/記入例/税率・設定/使い方
- 自動計算:小計、消費税、源泉徴収税額、差引請求額
- 切り替え:消費税を請求する・しない/源泉徴収する・しない/消費税の端数処理
マクロ(VBA)は使用していません。入力する場所は青いセルで示し、計算欄は触らなくても使える設計です。右側の設定欄と入力チェック欄は印刷範囲の外にあるため、PDFにすると請求書だけがきれいに出力されます。
同人作家の請求書で迷いやすいのは「源泉徴収」
国税庁は、居住者である作家に原稿料を支払う場合、所得税と復興特別所得税を源泉徴収すると説明しています。イラストレーターへの一定の報酬も対象に含まれます。源泉徴収して国へ納付する義務を負うのは発注者側ですが、請求書に税額と振込金額を書いておくと、双方の金額認識を合わせやすくなります(国税庁 No.2795「原稿料や講演料等を支払ったとき」)。
源泉徴収税額は、源泉徴収の対象となる支払金額によって次のように計算します。
| 源泉徴収の対象額 | 計算式 |
|---|---|
| 100万円以下 | 対象額 × 10.21% |
| 100万円超 | (対象額 − 100万円)× 20.42% + 102,100円 |
無料テンプレートは、100万円を境に税率が変わる計算も自動化しています。税率を電卓で掛け、端数を処理し、税込合計から引き直す必要はありません。
消費税を分けて書くと、源泉徴収の対象を整理しやすい
報酬と消費税を区分していない場合、源泉徴収は原則として消費税込みの金額を対象にします。一方、請求書で報酬額と消費税額を明確に分けていれば、消費税を除いた報酬額だけを源泉徴収の対象として差し支えないとされています。インボイス登録をしていない免税事業者の請求書でも、この扱いは変わりません(国税庁 No.2792「源泉徴収が必要な報酬・料金等とは」)。
このテンプレートは、税抜小計と消費税額を分けて表示し、源泉徴収の対象行については税抜金額を基礎に計算します。「請求総額には消費税が含まれるが、源泉徴収はどの金額に掛けたのか」が請求書上で分かる構造です。
このテンプレートが同人作家向けである6つの理由
1.明細ごとに「源泉○/-」を選べる
イラスト制作料、原稿料、デザイン料など、源泉徴収の対象として確認した行には「○」を付けます。対象外として確認した行には「-」を選びます。○を付けた行の税抜合計だけを基礎に、源泉徴収税額を計算します。
ただし、郵送費・交通費・宿泊費などは「実費」という名目だけで必ず対象外になるわけではありません。報酬と同じ実態なら対象に含まれ、発注者が交通機関や宿泊先へ直接支払うなど一定の場合は含めない扱いもあります。契約と支払方法を発注者の経理担当に確認してから「○/-」を選んでください。
2.活動名(ペンネーム)と氏名(本名)を併記できる
依頼時はサークル名やペンネームでやり取りしていても、振込や税務処理では本名の確認を求められることがあります。このテンプレートは活動名と氏名を分けて記入できるため、担当者が把握している名前と、経理が必要とする名前を1枚でつなげられます。
3.消費税を請求する/しないを切り替えられる
設定欄のドロップダウンで「請求する」「請求しない」を選べます。「請求しない」を選ぶと消費税の行は表示されず、差引請求額も自動で変わります。
インボイス登録の有無と、消費税相当額を価格に含めて請求できるかどうかは別の論点です。登録していない方は登録番号欄を空欄にし、消費税の請求方針は契約や取引先の運用を確認して決めてください。
4.消費税の端数処理を選べる
切り捨て・四捨五入・切り上げをドロップダウンで切り替えられます。適格請求書に記載する消費税額の端数処理方法は任意ですが、1枚の適格請求書につき、税率ごとに1回行う必要があります。明細行ごとに丸めた税額を合計することは認められていません(国税庁「インボイス制度に関するQ&A」)。
このテンプレートは、税抜小計に対して消費税を1回計算する仕組みです。
5.入力漏れを赤い「▲」で確認できる
宛先、発行日、振込先、登録番号と消費税設定の組み合わせ、源泉対象行などをチェックし、不足があれば画面右側に赤い「▲」を表示します。チェック欄は印刷範囲外なので、PDFには表示されません。
6.記入例と税務上の根拠を同梱
完成見本となる「記入例」、税率と計算根拠をまとめた「税率・設定」、10ステップの「使い方」を同梱しています。どのセルを埋め、どこを確認すればよいかを、別の記事へ戻らずExcel内で確認できます。
同人作家の請求書の書き方
テンプレートでは、次の順番で入力します。
- 消費税を請求するか、源泉徴収されるか、端数処理の方法を選ぶ
- 宛先、発行日、請求書番号、件名を入力する
- 活動名、氏名、住所、連絡先、必要な場合は登録番号を入力する
- 品目、数量、単位、単価を明細10行以内で入力する
- 各明細の「源泉」欄で「○/-」を選ぶ
- 支払期限、振込先、備考を入力する
- 右側の入力チェックに赤い「▲」が残っていないか確認する
- PDFに保存して発注者へ送る
適格請求書として交付する場合は、登録番号、取引年月日、取引内容、税率ごとに区分した対価と適用税率、税率ごとの消費税額、相手方の氏名または名称など、必要事項を満たす必要があります(国税庁 No.6625「適格請求書等の記載事項」)。登録を受けていない方は、登録番号に似た番号を記入しないでください。
計算例:イラスト報酬270,000円と郵送費1,200円
同梱の記入例では、イラスト制作等の報酬270,000円を源泉徴収の対象、郵送費1,200円を対象外として確認済み、という前提で次のように計算しています。
| 項目 | 金額 |
|---|---|
| イラスト制作等の報酬 | 270,000円 |
| 郵送費 | 1,200円 |
| 小計(税抜) | 271,200円 |
| 消費税(10%) | 27,120円 |
| 合計(税込) | 298,320円 |
| 源泉徴収税額(270,000円 × 10.21%) | -27,567円 |
| 差引請求額(振込金額) | 270,753円 |
税込合計298,320円に対し、振込金額は270,753円です。この差をあらかじめ請求書に表示しておけば、入金後に「27,567円足りない」と調べ直す手間を減らせます。
2026年10月から、免税事業者との取引に関する経過措置が変わります
インボイス登録をしていない事業者からの仕入れについて、発注者側が仕入税額相当額の一部を控除できる経過措置があります。2026年9月30日までは80%ですが、2026年10月1日から2028年9月30日までは70%に下がります。その後は50%、30%と段階的に縮小します(国税庁「インボイス制度に関するQ&A・経過措置」)。
これは「免税事業者は一律に値下げしなければならない」という意味ではありません。ただし、取引先が価格や発注条件を見直す可能性はあるため、インボイス登録の有無、税込・税抜の契約金額、相手方の運用を早めに確認しておくと話し合いがしやすくなります。
無料版は「請求書1枚」、有料版は「1年分の請求管理」
1件の請求書を正しく作るだけなら、無料版で十分です。一方、取引が増えると大変になるのは請求書の作成よりも、その後の管理です。
- どの請求書が入金済みか分からない
- 支払期限を過ぎた未入金を見落とす
- 取引先名や振込条件を毎回入力している
- 確定申告前に、1年分の源泉徴収税額を請求書から拾い直す
- 請求書番号や売上の集計がファイルごとに分散する
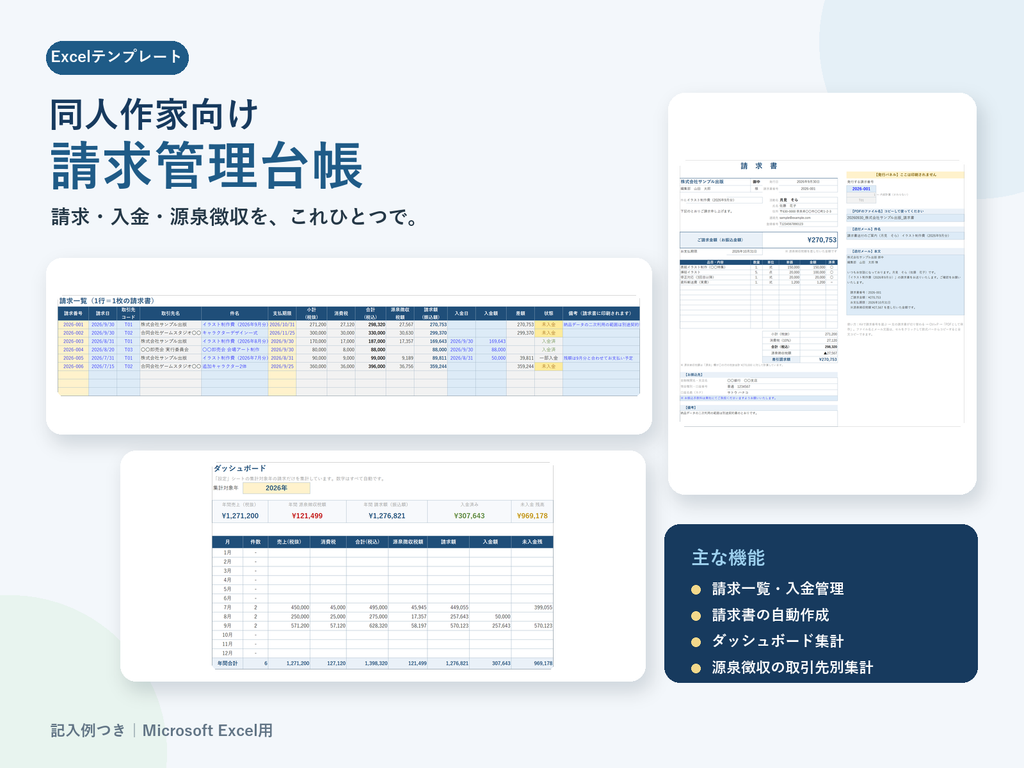
こうした手間を減らすために、同人作家向け請求管理台帳(有料版)をご用意しています。無料版と同じ源泉徴収・消費税の計算を使いながら、請求書の作成、入金確認、年間集計までを1つのExcelでつなげた管理版です。
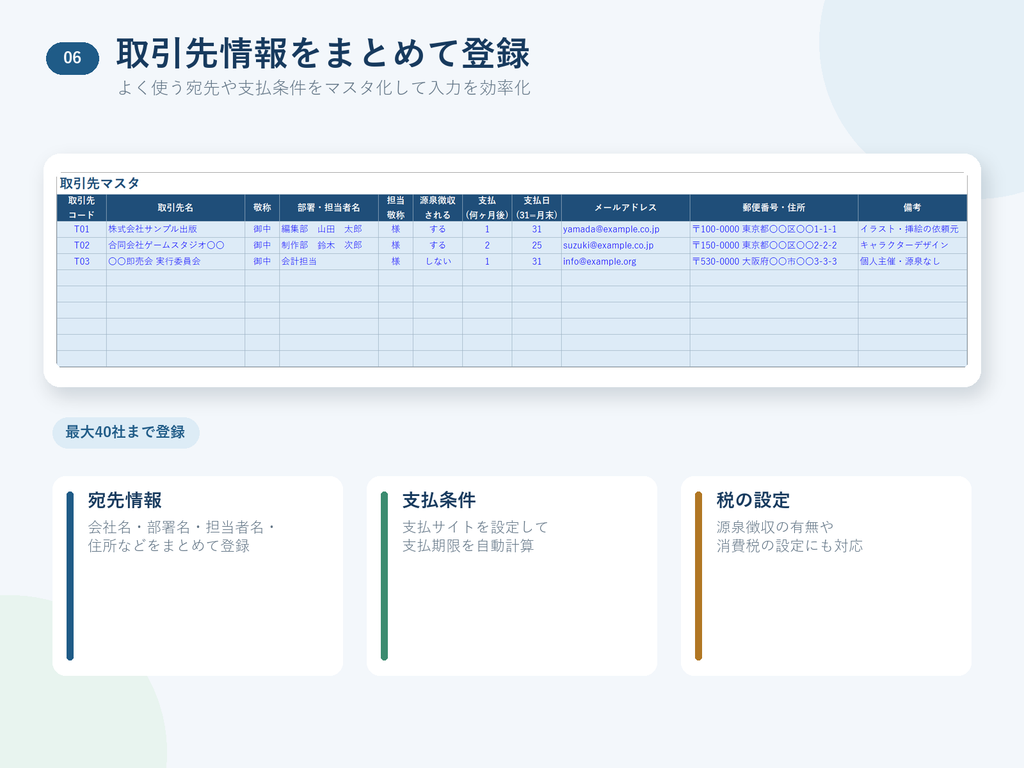
- 取引先マスタ:取引先名、担当者、源泉徴収の有無、支払サイトを最大40件まで登録
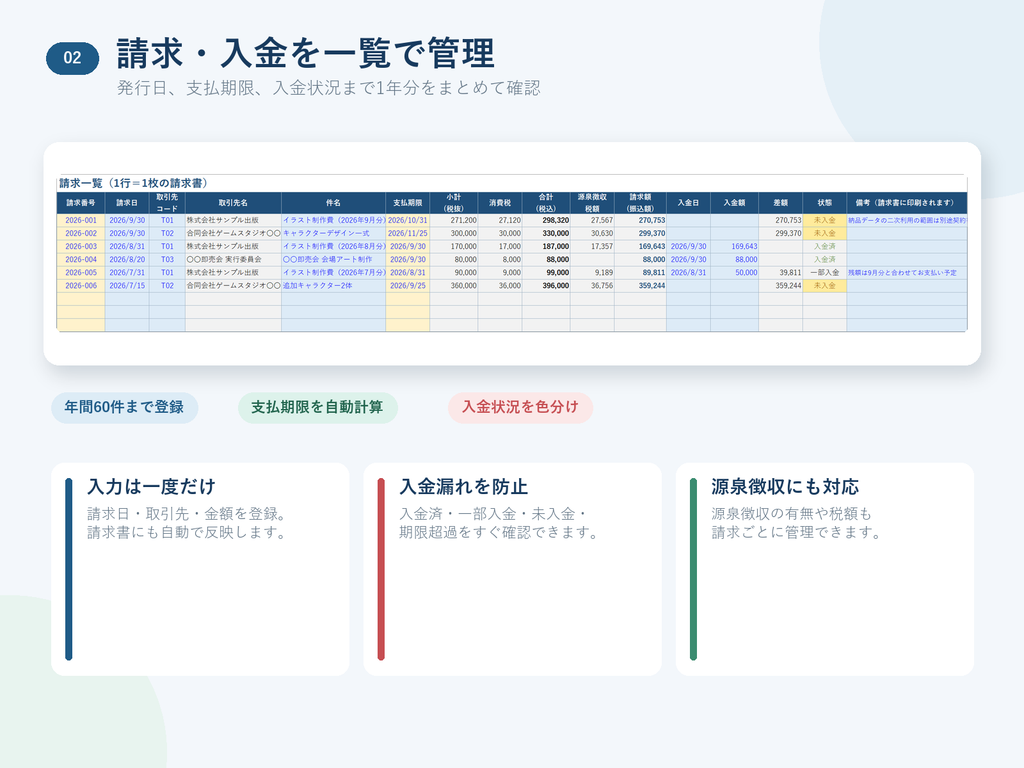
- 請求一覧:1行1請求で年間60件まで管理。請求番号と支払期限を自動設定
- 入金管理:入金済み・一部入金・未入金・期限超過を自動判定
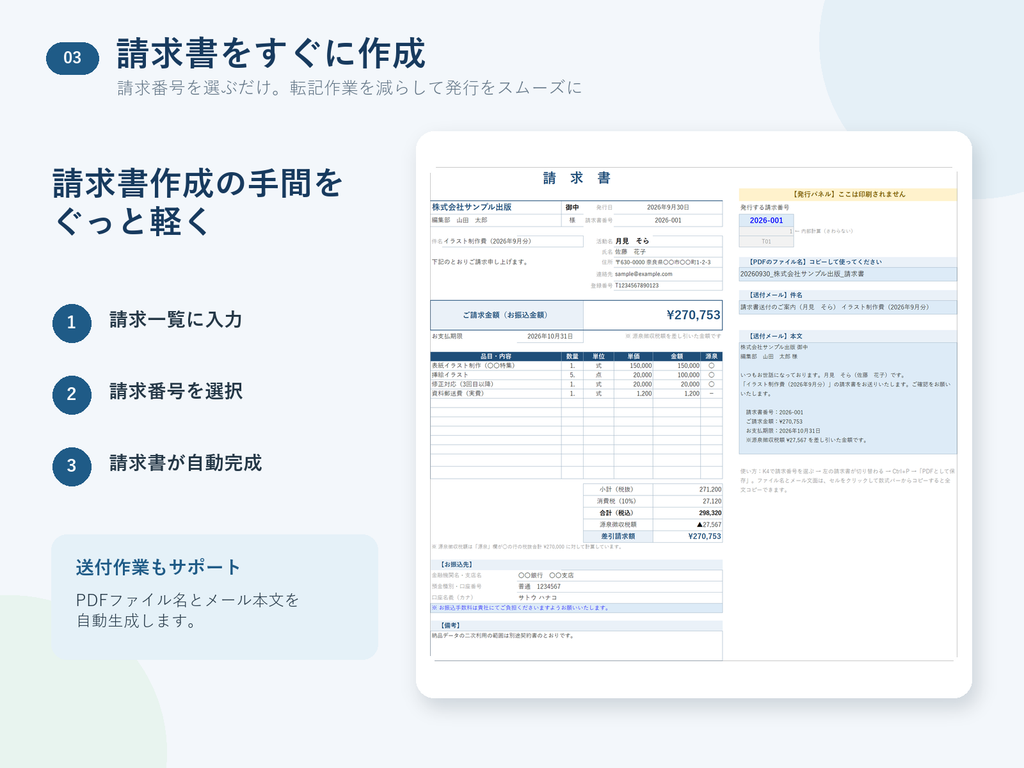
- 請求書発行:請求番号を選ぶとA4請求書へ自動反映。PDFファイル名と送付メール文も生成
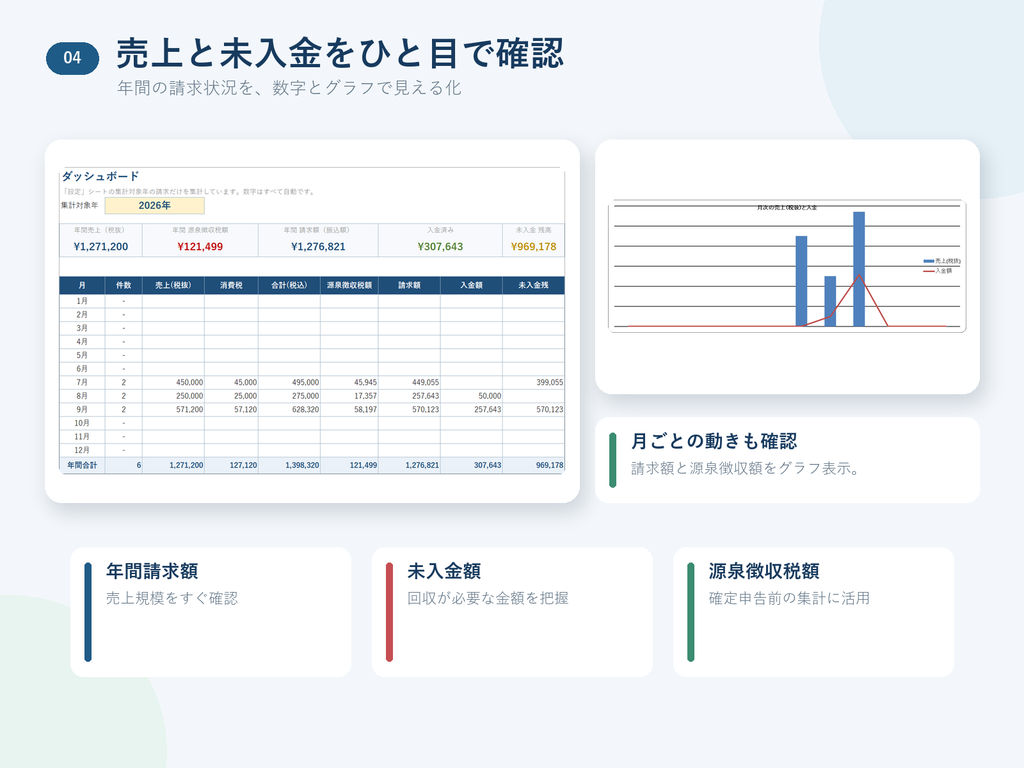
- ダッシュボード:月別・取引先別の売上、源泉徴収税額、入金額、未入金残高を集計
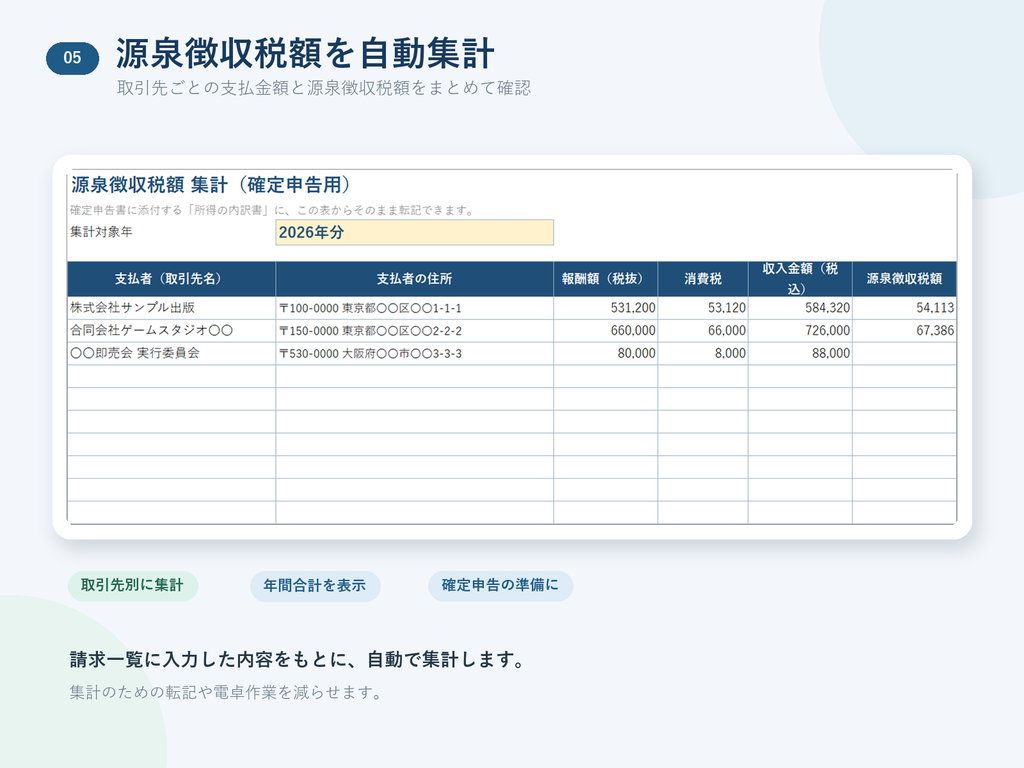
- 確定申告用集計:取引先ごとの収入金額と源泉徴収税額を「所得の内訳書」へ転記できる形で表示
| 無料版:請求書テンプレート | 有料版:請求管理台帳 | |
|---|---|---|
| 管理単位 | 1件の請求 | 1年分・最大60件の請求と入金 |
| 源泉徴収・消費税の計算 | 対応 | 対応 |
| 取引先マスタ | - | 最大40件 |
| 請求番号・支払期限 | 手入力 | 自動設定 |
| 入金消込・期限超過確認 | - | 自動判定 |
| PDFファイル名・送付メール文 | - | 自動生成 |
| 月別・取引先別集計 | - | ダッシュボード |
| 年間の源泉徴収税額集計 | - | 確定申告用の専用表 |
| おすすめの方 | まず1枚をすぐ作りたい方 | 継続案件や取引先が増えてきた方 |
最初は無料版で請求書を1枚作り、毎月の入金確認や年末の集計が負担になってきた段階で有料版へ移るのがおすすめです。
計算結果を保存したい方へ
請求書とは別に、報酬の計算結果を記録したい方へ
手取り額から報酬総額を逆算したり、源泉対象額から税額・手取額を確認したりする作業を、日付・相手先・摘要と一緒に一覧で残せます。依頼先への報酬の支払いなど、複数の計算結果を見比べたい方に向けたExcelです。
経理の源泉税計算Excel【令和8年版】・500円(税込)
各一覧100件/記入例・使い方付き/マクロなし
請求書の発行や年間の請求・入金管理は行いません。本記事の無料請求書テンプレートや請求管理台帳とは別の商品です。源泉徴収の要否を自動判定する機能はありません。賞与は令和8年分・甲欄の源泉率判定用です。賞与税額・社会保険料自体は計算しません。Webツールの計算履歴の自動取り込みには対応していません。
よくある質問
源泉徴収税額は請求書に書いてもよいですか?
はい。源泉徴収して納付する義務は支払者側にありますが、請求書に税額と差引請求額を表示しておくと、金額の食い違いを防ぎやすくなります。最終的な対象範囲や金額は発注者側にも確認してください。
個人からの依頼でも源泉徴収されますか?
支払者が源泉徴収義務者に当たるかで変わります。給与の支払をしていない個人など、報酬・料金について源泉徴収を要しない場合があります。依頼者が法人か個人かだけで決めつけず、事前に確認してください(国税庁 No.2502「源泉徴収義務者とは」)。
免税事業者でも使えますか?
使えます。登録していない方は登録番号欄を空欄にしてください。消費税を請求するかどうかはテンプレートの設定で切り替えられますが、契約金額や取引先の方針も確認したうえで選んでください。
Googleスプレッドシートでも使えますか?
本テンプレートはExcel(.xlsx)用です。Googleスプレッドシートや他の表計算ソフトで開くと、入力規則、罫線、印刷範囲などが変わる可能性があります。PDF提出をする前に、Excelでの利用をおすすめします。
テンプレートをもう一度ダウンロード
源泉徴収と消費税の計算を毎回電卓でやり直す必要はありません。まずは無料版で、次の請求書を1枚作ってみてください。
まとめ
- 同人作家・イラストレーターの原稿料や制作料は、源泉徴収の対象になることがある
- 100万円以下の源泉徴収税率は10.21%。100万円超の部分は20.42%で計算する
- 報酬と消費税を明確に区分すれば、税抜報酬額だけを源泉徴収の対象として差し支えない
- 無料テンプレートは、明細ごとの源泉区分、消費税、端数処理、差引請求額を自動計算する
- 無料版は1件の請求書作成、有料版は年間の請求・入金・源泉徴収税額の管理に向いている
※ 本記事の税務に関する記述は2026年9月1日時点の公表資料に基づく一般的な情報です。源泉徴収の対象範囲、実費の取扱い、インボイス制度の適用は契約内容や取引の実態によって異なります。税率・制度は改正されることがあるため、実際の処理は発注者の経理担当者、税理士等の専門家、または国税庁の最新情報をご確認ください。