【2026年9月30日 全面改訂】令和8年度税制改正(中小企業者等の教育訓練費上乗せ廃止)に対応。決算前に「あといくら賃上げすれば控除率が上がるか」を逆算し、社会保険料まで含めて本当に得かを判断する手順を中心に書き直しました。
賃上げ促進税制でいちばんもったいないのは、決算が締まってから「2.5%に届いていませんでした」と分かることです。増加率2.29%で止まっていた会社が、決算月にあと10万円払っていれば控除率が上がっていた――判定は決算後でもできますが、届かせるための意思決定は決算前にしかできません。
この記事は、中小企業者等の賃上げ促進税制について、①制度の要点(令和8年度改正後)、②集計で間違えやすいポイント、③「あといくら」の逆算と社会保険料込みの損得、④繰越税額控除と別表までを、実務の順にまとめたものです。対象は決算対策を考える中小企業の経営者・経理担当者と、顧問先に提案する税理士事務所の方です。
結論:最初に見るのは「判定」ではなく「あといくら」
賃上げ促進税制は、雇用者給与等支給額(給与総額)の増加率が1.5%以上で控除率15%、2.5%以上で30%になる制度です。控除率は増加率に比例して上がるのではなく、しきい値をまたいだ瞬間に倍になる階段型です。だから、しきい値の少し手前にいる会社だけ、追加の賃上げ1円あたりの効果が跳ね上がります。
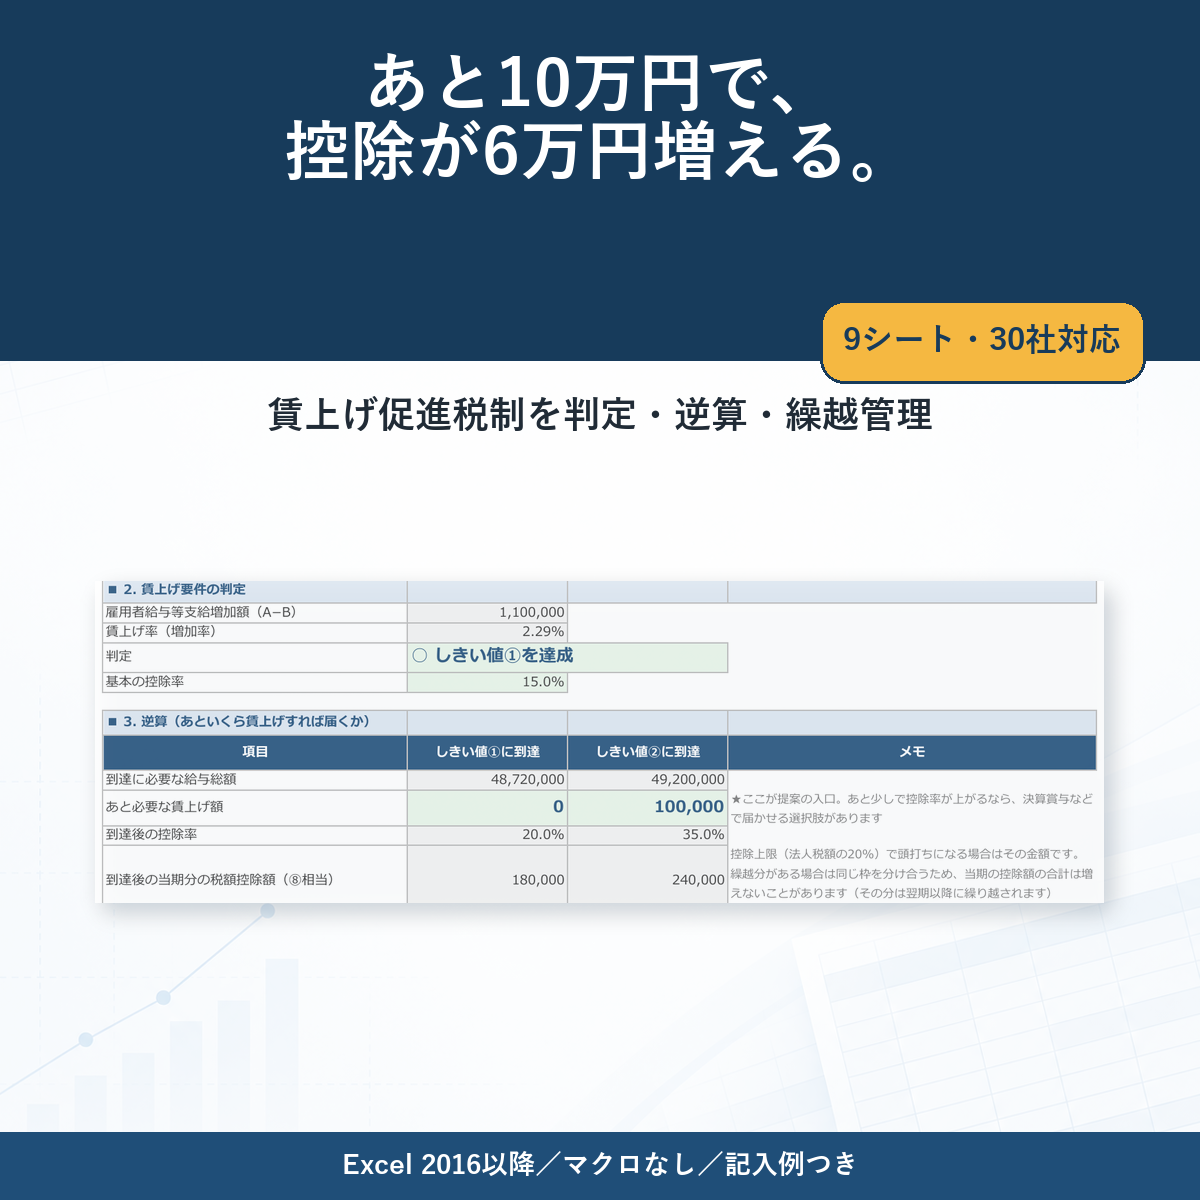
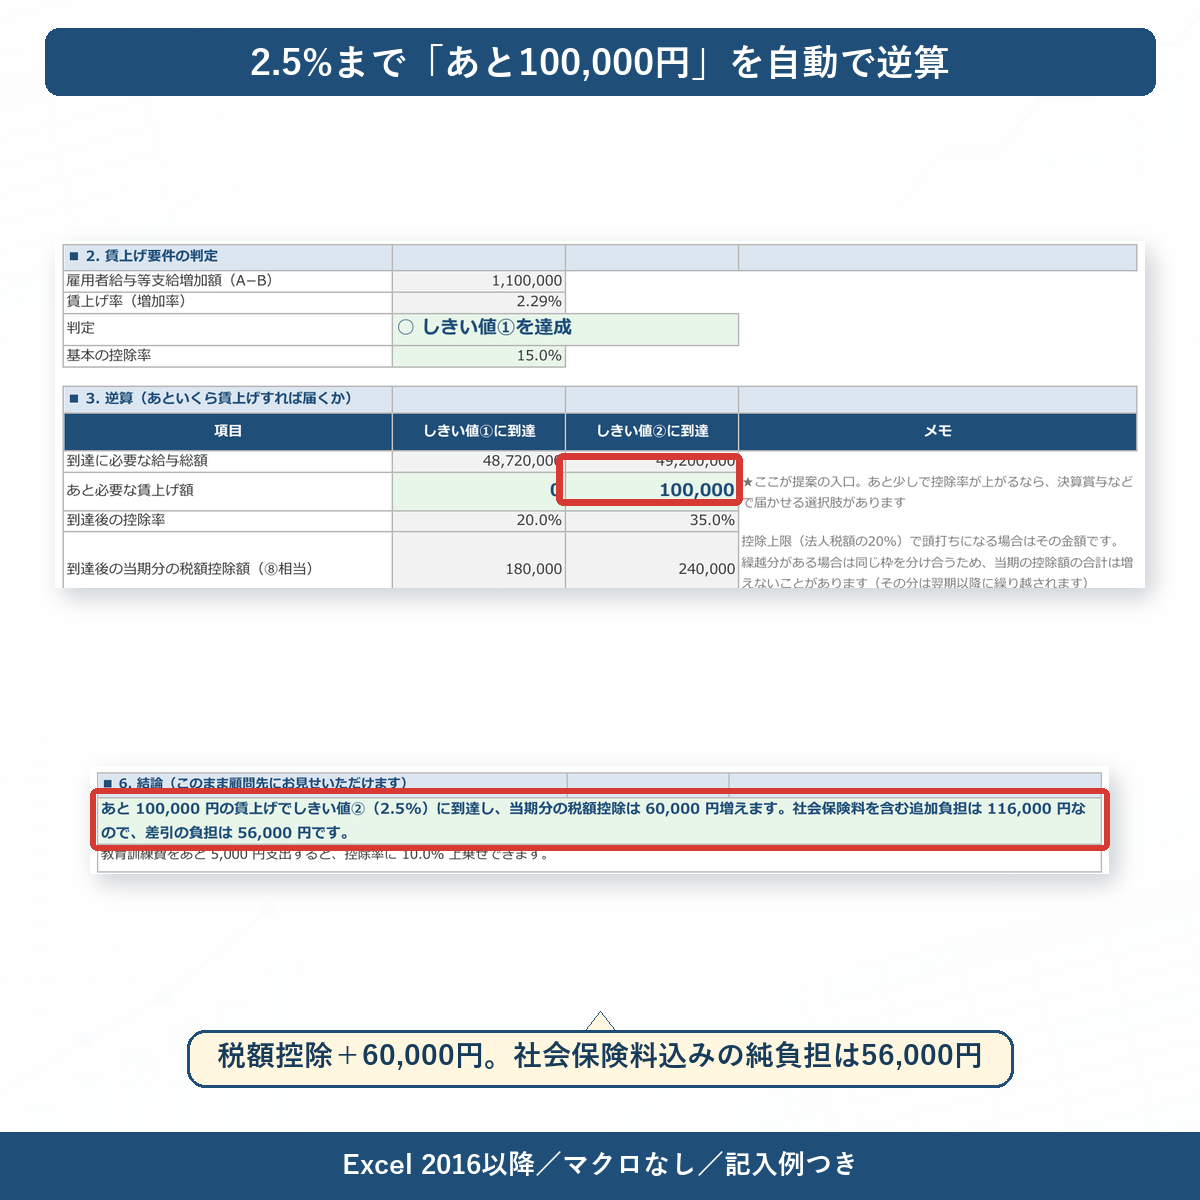
たとえば前期の給与総額48,000,000円、当期の見込み49,100,000円の会社。増加率は2.29%で、このままなら基本の控除率は15%です。
| 項目 | 1.5%ラインに到達 | 2.5%ラインに到達 |
|---|---|---|
| 必要な給与総額 | 48,720,000円 | 49,200,000円 |
| あと必要な賃上げ額 | 0円(達成済み) | 100,000円 |
| 基本の控除率 | 15% | 30% |
社会保険料を入れても得か
賃上げすれば社会保険料の会社負担も増えます。健康保険・介護保険・厚生年金・子ども子育て拠出金・雇用保険を合わせると、おおむね賃上げ額の15〜16%です。上の会社があと10万円を払う場合、計算シートの記入例ではこうなります。
| 項目 | 金額 |
|---|---|
| 追加の賃上げ額 | 100,000円 |
| 社会保険料の会社負担(16%で概算) | 16,000円 |
| 会社の追加負担 計 | 116,000円 |
| 当期分の税額控除の増加 | ▲60,000円 |
| 差引の負担 | 56,000円 |
10万円払って6万円戻る計算です。控除上限に余裕がある会社なら、控除率が倍になる効果はさらに大きくなります。逆に、境目から遠い会社に一律で賃上げを勧めても、戻りは賃上げ額の15〜35%にとどまります。
| 項目 | 控除率20% | 控除率35% |
|---|---|---|
| 賃上げ(給与の増加) | 1,000,000円 | 1,000,000円 |
| 社会保険料の会社負担 | 160,000円 | 160,000円 |
| 会社の追加負担 計 | 1,160,000円 | 1,160,000円 |
| 税額控除 | ▲200,000円 | ▲350,000円 |
| 差引 | 960,000円 | 810,000円 |
賃上げは翌期以降も続く固定費です。全社に一律で勧めるのではなく、境目にいる会社を見つけてそこだけ提案する――これがこの制度の実務上の使い方で、そのために逆算が要ります。
令和8年度改正後の賃上げ促進税制(中小企業者等向け)
令和8年度税制改正で、全法人向けの措置は令和8年3月31日で廃止、中堅企業向けは要件を引き上げたうえで令和9年3月31日の期限到来で廃止が決まりました。残る中小企業者等向けは、基本の構造を維持したまま教育訓練費の上乗せだけが廃止され、最大控除率は45%から35%になりました。
| 要件 | 内容 | 控除率 |
|---|---|---|
| 基本要件① | 雇用者給与等支給額が前事業年度より1.5%以上増加 | 15% |
| 基本要件② | 同 2.5%以上増加 | 30% |
| 上乗せ(両立支援) | くるみん・くるみんプラス・えるぼし2段階目以上を事業年度中に取得、またはプラチナくるみん・プラチナえるぼし等を事業年度終了時に保有 | +5% |
| 上乗せ(教育訓練費) | 比較教育訓練費より5%以上増加など | +10%(令和8年度改正で廃止) |
税額控除の額は「控除対象雇用者給与等支給増加額 × 控除率」で、調整前法人税額の20%が上限です。トライくるみん・トライくるみんプラスは上乗せの対象外です。
教育訓練費の上乗せが使えるかは、期首の日付と法人・個人で決まる
| 区分 | 教育訓練費の上乗せ | 最大控除率 |
|---|---|---|
| 法人:令和8年3月31日までに開始する事業年度 | 使える | 45% |
| 法人:令和8年4月1日以後に開始する事業年度 | 廃止 | 35% |
| 個人事業主:令和8年分まで | 使える | 45% |
| 個人事業主:令和9年分以後 | 廃止 | 35% |
たとえば3月決算法人の今期(令和8年4月1日〜令和9年3月31日)は使えませんが、12月決算法人の今期(令和8年1月1日〜12月31日)や9月決算法人の今期(令和7年10月1日〜令和8年9月30日)、個人事業主の令和8年分は使えます。同じ2026年中に決算を迎える会社でも、期首の日付ひとつで控除率の上限が変わります。
使える会社・使えない会社
- 対象は中小企業者等(資本金1億円以下で大規模法人の子会社等でない法人など)と、常時使用従業員1,000人以下の個人事業主
- 青色申告が前提。白色申告では適用できません
- 事業年度開始の日前3年以内に終了した各事業年度の所得の年平均が15億円を超える適用除外事業者は使えません
- 設立の日を含む事業年度、合併以外の事由による解散の日を含む事業年度、清算中の事業年度は適用できません
- 制度の適用期限は、令和9年3月31日までに開始する事業年度(個人事業主は令和9年分)です
集計で間違えやすい5つのポイント
判定も控除額も、土台は「雇用者給与等支給額」の集計です。ここを外すと以降がすべてずれます。国税庁と日本税理士会連合会からも、この制度の適用誤りについて注意喚起が出ています。
① 役員と「役員の特殊関係者」を外す
対象は国内雇用者への給与等です。役員・使用人兼務役員・役員の特殊関係者は含めません。特殊関係者は、役員の親族(配偶者・6親等内の血族・3親等内の姻族)、事実婚関係にある者、役員から生計の支援を受けている者、これらと生計を一にする親族です。役員本人だけ外して配偶者や子の給与を残してしまうのが、家族経営の会社でいちばん多いミスです。
▶ 計算シートでは:区分は空欄なら国内雇用者として集計し、外す人だけ区分を選びます。20人の会社で触るのは2〜3人分。対象人数と対象外の人数を並べて表示するので、外し忘れに気づけます。
② 「継続雇用者給与等支給額」と取り違えない
中小企業者等の判定に使うのは、期中の入退社も含めた全員の合計です。前期・当期とも在籍した人だけを集計する「継続雇用者給与等支給額」は中堅企業向け・全法人向けの指標で、取り違えて本来の限度額まで控除できなかった税賠事例もあります。
③ 決算賞与・未払給与はどの期に入るか
中小企業庁のQ&A(Q28)は、未払給与は損金算入時の事業年度の支給額に含まれるとしています。要件を満たして未払計上した決算賞与は、支払が翌期でも当期に入ります。これが「決算月にあと10万円」を成り立たせている根拠です。一方、当期に決算賞与を積むと翌期の比較額も上がるので、翌期のハードルまで見て判断してください。損金算入の3要件は決算賞与を損金にする3要件チェックリストで整理しています。
④ 雇用安定助成金を差し引く
控除の基礎になる「控除対象雇用者給与等支給増加額」は、単純な増加額と、雇用調整助成金など雇用安定助成金を差し引いた「調整雇用者給与等支給増加額」の少ないほうです。助成金を受けているのに単純な増加額だけで計算すると過大控除になります。
▶ 計算シートでは:当期・前期の助成金額を入れると、2つの増加額を並べて小さいほうを自動で採用します。
⑤ 前期と当期で月数が違うときは按分する
決算期変更や設立2期目などで月数が違う場合、比較する側(前期の支給額)を「当期の月数÷前期の月数」で按分します。前期が当期より短く、しかも6か月未満のときは、当期開始の日前1年以内に終了した各事業年度の合計を基礎にする別の計算になります(「開始した」を使うのは比較教育訓練費のほうです)。
▶ 計算シートでは:通常の月数按分は自動。イレギュラーな年度は手計算の結果を上書きできる欄を用意しています。
繰越税額控除は「計算」ではなく「手続」で落ちる
中小企業者等は、控除しきれなかった額を5年間繰り越せます。赤字や法人税額が小さい年でも、将来の黒字年に使える可能性があります。ただし次の点に注意してください。
- 繰越分を使う年度の要件は、雇用者給与等支給額が比較雇用者給与等支給額を1円でも超えていること(1.5%は不要)
- 控除上限は当期分と合わせて調整前法人税額の20%。当期分を控除した残りの枠にしか充当できない
- 未控除額が生じた事業年度以後、繰越控除を受けない年度も含めて明細書を連続して添付していることが要件(1年でも落とすと繰越が消える)
- 当初申告要件があり、控除額は確定申告書等に記載した金額が限度。少なく書いても更正の請求では取り返せない
繰越の残高をメモで管理するのは危険です。発生年度・発生額・使用額・残高・期限を毎期見返せる台帳で持っておきましょう。考え方は欠損金の繰越控除をExcelで管理する方法と同じです。
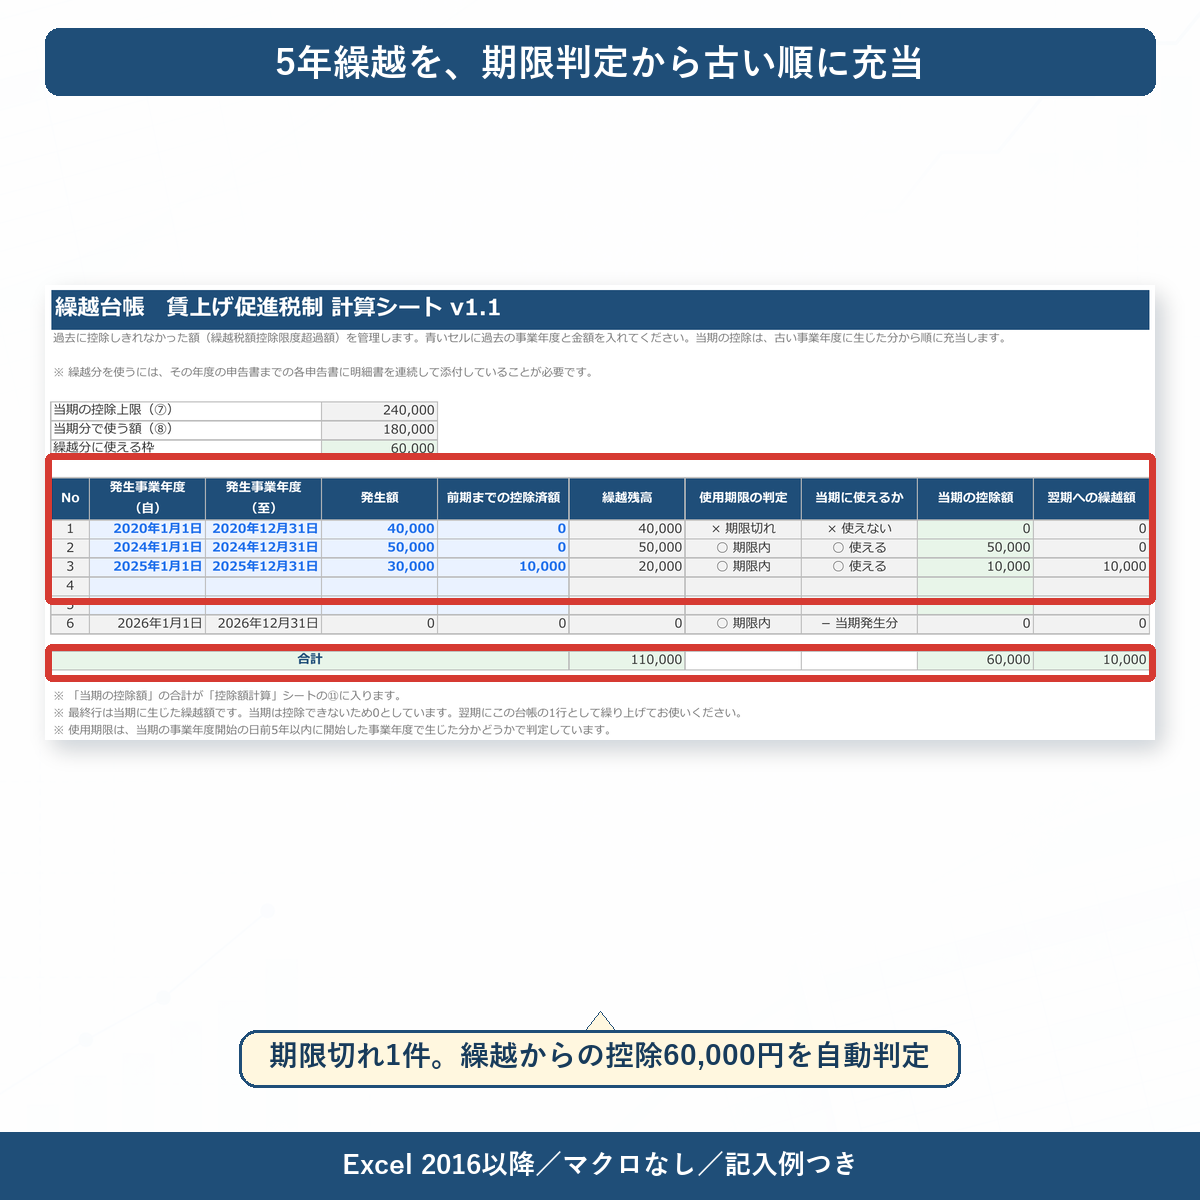
▶ 計算シートでは:5年分の繰越台帳で、使用期限の判定と古い年度からの充当を自動化しています。
別表六(二十四)と地方税
申告では別表六(二十四)とその付表を添付します。中小企業者等の専用様式ではなく全企業向け・中堅企業向けと共通で、繰越の明細は付表一が受け持ちます。適用額明細書も必要です。
地方税は2つで扱いが違います。法人住民税(法人税割)の課税標準は控除前の法人税額(地方税法が明文で規定)、地方法人税の基準法人税額は控除後です。「地方税も一緒に減る」と説明しないよう注意してください。
Excelで自作する場合に押さえる3つのこと
自分でシートを組む場合も、最低限ここだけは押さえてください。どれも見た目では気づけない落とし穴です。
1. 増加率は丸めてから比較する
前期40,000,000円・当期41,000,000円なら増加率はちょうど2.5%のはずですが、Excelでは 41000000/40000000-1 が 0.024999999999999911… になり、2.5%以上の判定がFALSEになります。控除率30%が15%に落ちます。
増加率 = ROUND(当期/前期-1, 8)
判定   = IF(増加率>=2.5%, "30%", IF(増加率>=1.5%, "15%", "適用外"))
2. 逆算は必要額を切り上げ、誤差を先に丸める
2.5%ラインに必要な給与総額 = ROUNDUP(ROUND(比較給与*1.025, 4), 0)
あと必要な賃上げ額         = MAX(0, 必要な給与総額 − 当期の給与総額見込)
3. 控除額は別表の順に並べ、上限20%で抑える
③ 控除対象増加額 = MAX(0, MIN(①単純な増加額, ②助成金調整後の増加額))
⑤ 税額控除限度額 = ROUNDDOWN(ROUND(③*控除率, 4), 0)
⑦ 控除上限       = ROUNDDOWN(ROUND(調整前法人税額*20%, 4), 0)
⑧ 当期分の控除額 = MIN(⑤, ⑦)
⑨ 翌期へ繰越 = ⑤ − ⑧給与データそのものの作り方は小規模企業の給与計算をExcelで行う方法、社会保険料の等級は標準報酬月額の等級判定テンプレート(無料)が参考になります。
自作と計算シートの違い
| Excelで自作 | 賃上げ促進税制 計算シート | |
|---|---|---|
| 従業員別の集計 | 区分を全員分選ぶ作りになりがち | 外す人だけ選ぶ(20人なら2〜3操作) |
| しきい値ちょうどの判定 | 丸め忘れで2.5%ちょうどが未達になる | 丸め済み。境界値を含む26ケースで検算 |
| あといくら(逆算) | 式を自分で組む | 1.5%・2.5%それぞれ自動表示 |
| 社会保険料込みの損得 | 別途計算 | 純負担まで結論の1文で表示 |
| 教育訓練費の上乗せ可否 | 期首ごとに自分で判断 | 期首の日付から改正前・改正後を自動判別 |
| 繰越税額控除 | メモ・別ファイル | 5年台帳(期限判定・古い順に充当) |
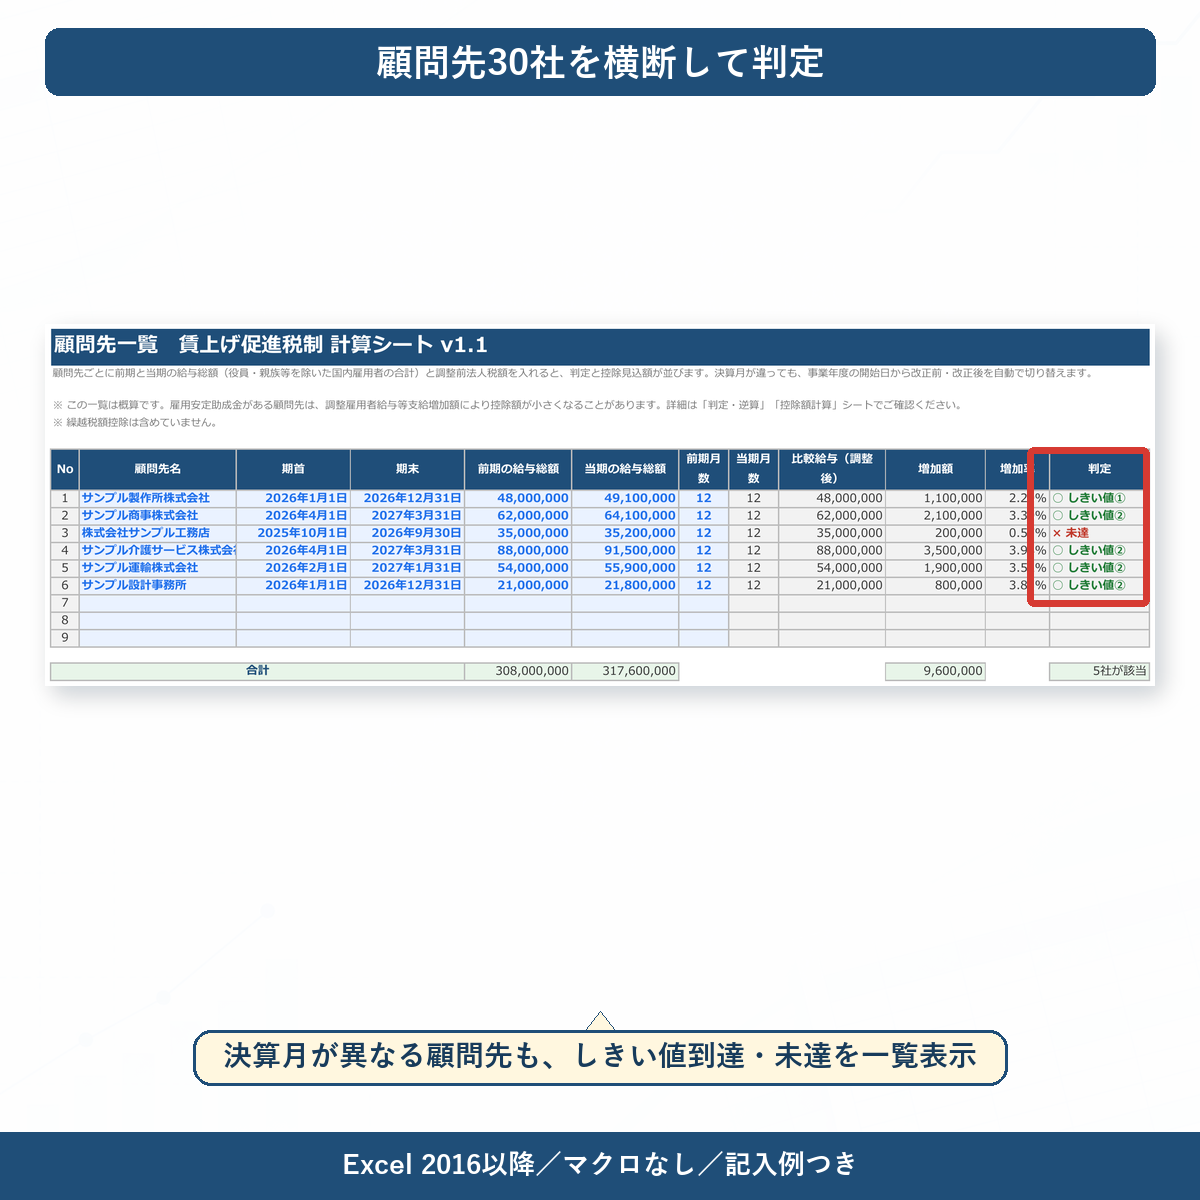
| 顧問先の横断 | 1社ずつ | 30社の一覧で「あと〇円」を並べ替え |
税理士事務所なら、顧問先を横断して境目の会社を探す
1社ずつ判定していると、境目にいる会社を見落とします。顧問先を1行ずつ並べ、前期・当期の給与総額と法人税額から「1.5%まであと」「2.5%まであと」を出しておけば、決算前にどの会社へ提案すべきかが一目で分かります。期首の日付を入れておけば、教育訓練費の上乗せが使える会社と使えない会社も自動で分かれます。
人件費の水準そのものを見直すなら労働分配率と人件費の適正水準をExcelで分析する方法、採用で人件費がどう増えるかは採用1人あたりの人件費総額シミュレーションも合わせてどうぞ。
よくある質問
赤字でも使えますか
その年は控除できませんが、要件を満たしていれば控除しきれなかった額を5年間繰り越せます。明細書の連続添付を忘れないでください。
役員の親族の給与は含めますか
含めません。役員の特殊関係者として除外します。
決算賞与は当期の支給額に含められますか
決算日までの各人別通知、翌期首から1か月以内の支払、当期の損金経理という損金算入の要件を満たして未払計上したものは含められます。
退職金・通勤手当は含めますか
退職金は退職所得なので含めません。通勤手当は非課税部分も含めて差し支えありません。賞与・残業手当も含めます。
設立1期目でも使えますか
使えません。設立の日を含む事業年度は対象外です。2期目からは月数に応じた按分をして判定します。
白色申告でも使えますか
使えません。青色申告が前提です。
別表の金額を間違えたら、あとから直せますか
控除額を少なく書いた場合、更正の請求で増やすことはできません(当初申告要件)。提出前の検算がすべてです。
賃上げ促進税制 計算シート(Excel)でできること
この記事の考え方をそのまま9シートに組み込んだ計算シートです。従業員別の給与を貼り付けるだけで判定と控除見込額が出て、「あと〇円の賃上げで控除率が上がり、税額控除が〇円増えます。社会保険料を含む追加負担は〇円なので、差引の負担は〇円です」という結論が1文で表示されます。
- 従業員100名分の集計。区分は外す人だけ選ぶ設計
- 1.5%・2.5%それぞれのラインへの逆算と、社会保険料込みの純負担
- 控除額計算は別表六(二十四)の順に並べ、転記の下準備にそのまま使える
- 繰越税額控除の5年台帳(期限切れ判定・古い年度からの充当)
- 顧問先30社の横断一覧。期首の日付で改正前・改正後を自動判別
- 率としきい値は「前提」シートの編集可能セル。次の改正はそこを直すだけ
Excel 2016以降(Windows/Mac)・マクロなし・シート保護(パスワードなし)。空テンプレートと記入例つきの2ファイル。中小企業者等・個人事業主向けで、中堅企業向けの要件には対応していません。計算結果は参考値です。最終的な判断は税理士等の専門家にご確認ください。
まとめ
- 令和8年度改正で中小企業者等は教育訓練費の上乗せが廃止され、最大35%に。法人は令和8年4月1日以後開始の事業年度から、個人事業主は令和9年分からと時期がずれる
- 控除率はしきい値で倍になる階段型。判定より先に「あといくら」を逆算し、境目にいる会社だけに提案する
- 損得は社会保険料の会社負担(約16%)と控除上限(法人税額の20%)まで入れて示す
- 集計は役員の特殊関係者の除外、継続雇用者との取り違え、決算賞与、助成金、月数按分に注意
- 繰越は5年。落ちるのは計算ではなく手続(明細書の連続添付)。当初申告要件があり、書き間違いは取り返せない
関連記事:決算賞与を損金にする3要件/賞与引当金・未払賞与の計算/役員報酬の最適額シミュレーション/中小企業経営強化税制の有利判定/欠損金の繰越控除の管理
本記事は2026年9月30日時点の法令にもとづいています。適用の際は国税庁タックスアンサーNo.5927-2、中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」および「よくあるご質問Q&A集」で最新の内容をご確認ください。個別の税務判断は税理士等の専門家にご相談ください。