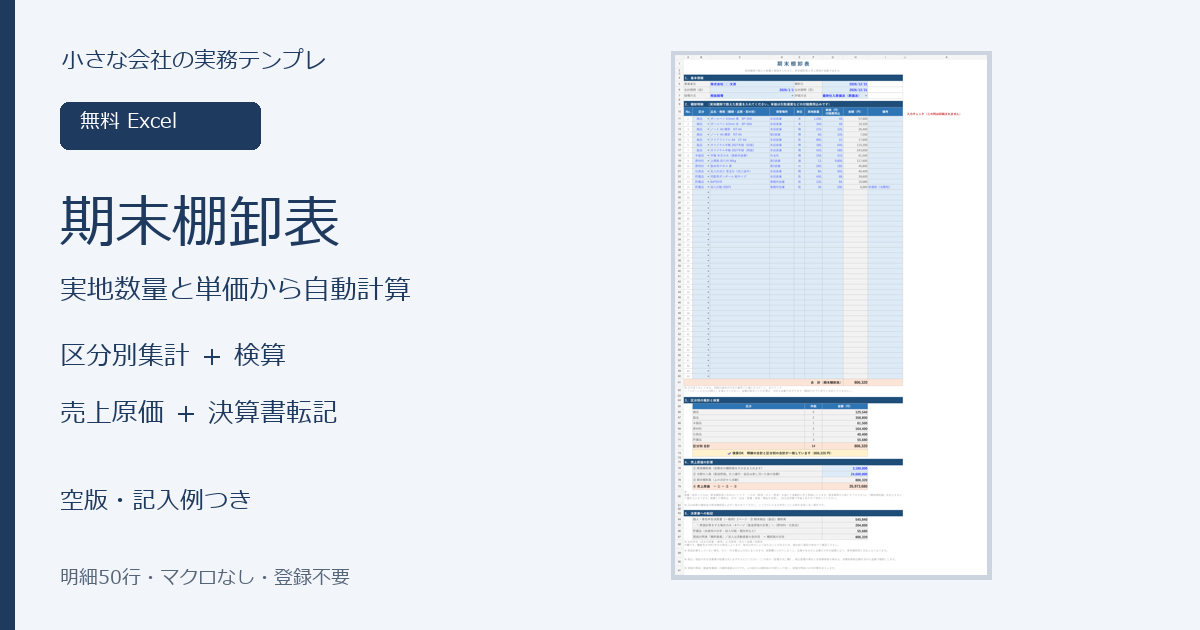
期末や年末に在庫を数え終わっても、数量をどう集計し、どの単価を使い、決算書のどこへ転記するかで手が止まりがちです。そこで、実地棚卸の結果から期末棚卸高・区分別集計・売上原価を自動計算するExcel棚卸表を無料で配布します。
中小企業と個人事業主が業種を問わず使える汎用版です。商品・製品・半製品・原材料・仕掛品・貯蔵品を分けて集計し、明細合計と区分別合計の不一致も検算できます。記入例と使い方を同じファイルに収録しています。
期末棚卸表を無料ダウンロード
Excel・登録不要・マクロなし・v1.0
棚卸表/記入例/使い方の3シート、明細50行。空版と記入例つき版を用意しています。
個別に保存する場合:空版(Excel) / 記入例つき版(Excel)
Excel 2016以降向けです。LibreOffice・Googleスプレッドシートでも基本的な計算を確認できますが、表示や保護機能が一部異なる場合があります。
この棚卸表でできること
- 区分・品名・保管場所・単位・実地数量・単価を入力すると、金額と期末棚卸高を自動計算
- 商品・製品・半製品・原材料・仕掛品・貯蔵品を区分別に集計
- 明細合計と区分別合計を照合し、区分の選択漏れがあると差額を表示
- 期首棚卸高と当期仕入高から売上原価を計算
- 青色申告決算書、製造原価の計算、貸借対照表へ転記する金額を表示
- 品名・区分・数量・単価の未入力やマイナス値を行ごとに確認
入力チェック列は印刷範囲の外にあります。画面では入力漏れを確認しながら、印刷時は棚卸表の本体だけを出力できます。
棚卸表に入力する6項目
| 入力項目 | 入力する内容 | 確認点 |
|---|---|---|
| 区分 | 商品・製品・半製品・原材料・仕掛品・貯蔵品 | 区分別集計と決算書への転記に使用 |
| 品名・規格 | 種類・品質・型・サイズなどを区別できる名称 | 単価が異なるものは行を分ける |
| 保管場所 | 店舗、倉庫、事務所、委託先など | 手元以外の自社在庫も確認 |
| 単位 | 個、冊、箱、kg、mなど | 数量の意味を明確にする |
| 実地数量 | 棚卸日に実際に確認した数量 | 帳簿残高をそのまま転記しない |
| 単価 | 選定した評価方法に基づく1単位当たりの価額 | 引取運賃などの付随費用も確認 |
同じ品名でも、仕入時期や品質、型が異なり単価が変わるものは別の行にします。委託先へ預けている商品や、購入済みでまだ届いていない未着品も、所有権が自社にあるかを契約内容から確認してください。他社から預かっているだけの品物は自社の棚卸資産には含めません。
単価はどう決める?
個人事業主が棚卸資産の評価方法を届け出ていない場合は、法定評価方法として最終仕入原価法による原価法を使います。年末に最も近い時期に仕入れた単価を、その品目の数量に掛ける方法です。評価方法を届け出ている場合は、その方法に従います。国税庁「所得税の棚卸資産の評価方法の届出手続」でも、選択しなかった場合は最終仕入原価法が適用されると案内されています。
棚卸単価は、請求書に記載された本体価格だけとは限りません。引取運賃、荷役費、運送保険料、購入手数料、関税など、購入のために直接要した付随費用を含めて確認します。送料込みの総額を数量で割って1個当たりの単価を出すケースもあります。
評価方法を途中で変える場合は、単に次の棚卸表から書き換えるのではなく、変更承認申請の要否と期限を確認してください。個人事業主の低価法は青色申告者に限られます。
区分別集計と検算の見方
棚卸表では明細の金額を合計すると同時に、区分別にも集計します。両方の金額が一致すれば「検算OK」、区分を選ばず金額だけ計算された行があれば警告と差額が表示されます。
明細の合計 = 区分別集計の合計この検算は、金額計算の誤りをすべて発見するものではありません。実地数量や単価そのものが間違っていても両方の集計には同じ金額が入るため、在庫の数え方と評価単価は別に確認します。
売上原価は「期首+仕入−期末」で計算
売上原価 = 期首棚卸高 + 当期仕入高 − 期末棚卸高期末に残った在庫は、まだ売上に対応していない資産として翌期へ繰り越します。期末棚卸高が大きくなると当期の売上原価は小さくなり、期末棚卸高が小さくなると売上原価は大きくなります。
廃棄・紛失した品物を期末棚卸高から除けば、その分は売上原価の式を通じて当期原価に反映されます。期末棚卸から除いたうえで、同じ原価を棚卸減耗損としてさらに計上すると二重計上になるため注意が必要です。期末棚卸高に残したまま減耗損を別建てする処理など、実際の記帳は事実関係に応じて確認します。
決算書へ転記する金額
区分別集計から、決算書へ転記する金額をまとめて表示します。
- 商品・製品・半製品:個人事業主の青色申告決算書(一般用)の期末商品(製品)棚卸高
- 原材料・仕掛品:製造原価の計算に使う期末残高
- 貯蔵品:未使用の切手、収入印紙、梱包材などを必要に応じて区分
- 6区分の合計:貸借対照表の棚卸資産
棚卸表に記載した欄番号は令和7年分の様式を基準にしています。申告書様式は年分により変わることがあるため、提出前に国税庁の最新の様式・手引きで確認してください。貸借対照表には6区分を別々に書くのではなく、棚卸資産の合計を記載します。
棚卸で間違えやすい5つの点
- 手元にない自社在庫を漏らす:委託先・外部倉庫にある未販売在庫も契約内容を確認します。
- 未使用の消耗品をすべて除外する:国税庁の手引きは、通常の年に比べて特に増えていない消耗品などについて棚卸省略を認めています。単に金額が小さいという条件ではありません。
- 切手・収入印紙を自動的に消耗品費のままにする:期末残高が多額なら、貯蔵品としての計上を確認します。
- 前年の期末と当年の期首が一致していない:前年の棚卸表と当年の期首棚卸高を照合します。
- 家事消費・贈与を在庫から減らすだけで終える:個人事業主が商品を自家消費・贈与した場合は、収入計上の取扱いも確認します。
国税庁の記帳案内では、通常の年に比べて特に増えていない消耗品などは棚卸を省略できる一方、未使用の包装材料・事務用品なども原則として棚卸対象に含めています。詳しくは国税庁「決算のための棚卸し」をご確認ください。
棚卸表の使い方
- 事業者名、棚卸日、会計期間、経理方式、評価方法を入力します。
- 在庫を種類・品質・型・単価ごとに分け、1行ずつ入力します。
- 区分別集計と「検算OK」または警告内容を確認します。
- 期首棚卸高と当期仕入高を入力し、売上原価を確認します。
- 転記欄の金額を、最新の決算書様式と照合して転記します。
- 棚卸時のメモや在庫一覧などの原始記録と一緒に保存します。
50行で足りない場合は、途中の明細行を行番号ごとコピーし、「コピーしたセルの挿入」で追加します。空行だけを挿入すると金額の数式が入らないため、使い方シートの手順に従ってください。
無料版の範囲
この無料版は、当期末1回分の棚卸明細を作成するためのファイルです。前期ファイルからの数量繰越、商品マスタによる単価管理、複数年の推移、月次在庫管理には対応していません。毎期の継続管理では、年度ごとにファイルを保存し、前年の期末棚卸高と当年の期首棚卸高を照合してください。
期末棚卸表をダウンロード
区分別の検算と売上原価まで入っているので、在庫を数えた後の集計と決算書への転記まで続けて確認できます。
本テンプレートは一般的な集計用の様式です。評価方法、取得価額、廃棄、自家消費などの税務判断は、事業の実態によって異なります。申告時は国税庁の最新資料を確認し、必要に応じて税務署または税理士へご相談ください。
関連する記事
税務情報・様式確認日:2026年9月23日。