「役員報酬はいくらにするのが最適か」。一人社長や家族経営の法人では、毎期の期首にこの判断が回ってきます。
ネットのシミュレーションの多くは、法人税・所得税・住民税・社会保険料を足して「会社と個人の手残りがいちばん多い金額」を答えにします。ただ、実際に決めるときはそれだけでは足りません。報酬を下げれば手残りの合計は増えても、生活に使えるお金が足りなくなることがあります。反対に報酬を上げすぎれば、借入の返済や設備投資に回す資金が会社に残らないことがあります。
この記事では、役員報酬の最適額を「個人に必要な手取り」と「会社に残す必要資金」の2つから絞り込み、その範囲の中で手残りを比べる決め方を解説します。社会保険の等級の段差、事前確定届出給与(役員賞与)を組み合わせたときの違い、家族役員への配分、将来の年金や退職金への影響まで、判断に必要な材料を順に整理します。
役員報酬の最適額は「手残り最大」だけでは決まらない
役員報酬を変えると、会社と役員個人の負担が同時に、逆向きに動きます。
| 会社側で動くもの | 役員個人側で動くもの |
|---|---|
| 法人税・地方法人税・防衛特別法人税 | 所得税・復興特別所得税 |
| 法人住民税・法人事業税・特別法人事業税 | 住民税 |
| 社会保険料の会社負担 | 社会保険料の本人負担 |
| 会社に残るお金(税引後) | 役員が自由に使えるお金(手取り) |
最後の行が大事です。「会社+個人の手残り」は合計の数字なので、会社に多く残っても個人に多く残っても同じ1円として数えます。しかし会社に残ったお金は、生活費には使えません。個人に渡したお金は、会社の返済には使えません。
そこで、手残りを比べる前に「個人にいくら必要か」「会社にいくら残す必要があるか」を先に決め、両方を満たす範囲の中で比べるのが現実的な決め方です。
決める期限は、期首から3か月以内が原則
毎月同額で払う役員報酬(定期同額給与)を通常改定できるのは、原則として事業年度開始の日から3か月を経過する日までです。役員賞与を損金にするには、事前確定届出給与として期限までに税務署へ届け出る必要があります。
| 払い方 | 期限(原則) | 確認先 |
|---|---|---|
| 定期同額給与(毎月の報酬) | 事業年度開始の日から3か月を経過する日までに改定 | 国税庁 No.5210 |
| 事前確定届出給与(役員賞与) | 株主総会等の決議の日(職務執行の開始が後ならその日)から1か月を経過する日と、事業年度開始の日から4か月を経過する日の、いずれか早い日までに届出 | 国税庁 No.5211 |
3月決算(4月1日開始)の会社なら、定期同額給与の改定期限は6月30日です。設立初年度、申告期限の延長を受けている法人、臨時改定事由がある場合などは期限が変わるため、実際の日付は顧問税理士に確認してください。
先に決める2つの必要額:個人に必要な手取りと会社に残す必要資金
どちらも年額で決めると、役員報酬の年額と並べて比べやすくなります。
| ① 個人に必要な手取り(年額) | ② 会社に残す必要資金(年額・税引後) |
|---|---|
| 生活費 | 運転資金の積み増し |
| 住宅ローンの返済 | 借入金の元本返済 |
| 教育費 | 設備投資(自己資金で払う分) |
| 個人での貯蓄・投資 | 予備資金 |
借入金の元本返済は経費になりません。税引後の利益から返すお金なので、②に入れておかないと「手残りは多いのに返済で資金が回らない」報酬額を選んでしまいます。
2つの必要額を決めると、役員報酬には次のような実質の範囲ができます。
報酬を下げていく → 個人の手取りが①を下回ったところが「下限」
報酬を上げていく → 会社に残るお金が②を下回ったところが「上限」

下限 〜 上限 の中で、手残り(会社+個人)がいちばん多い額を選ぶ
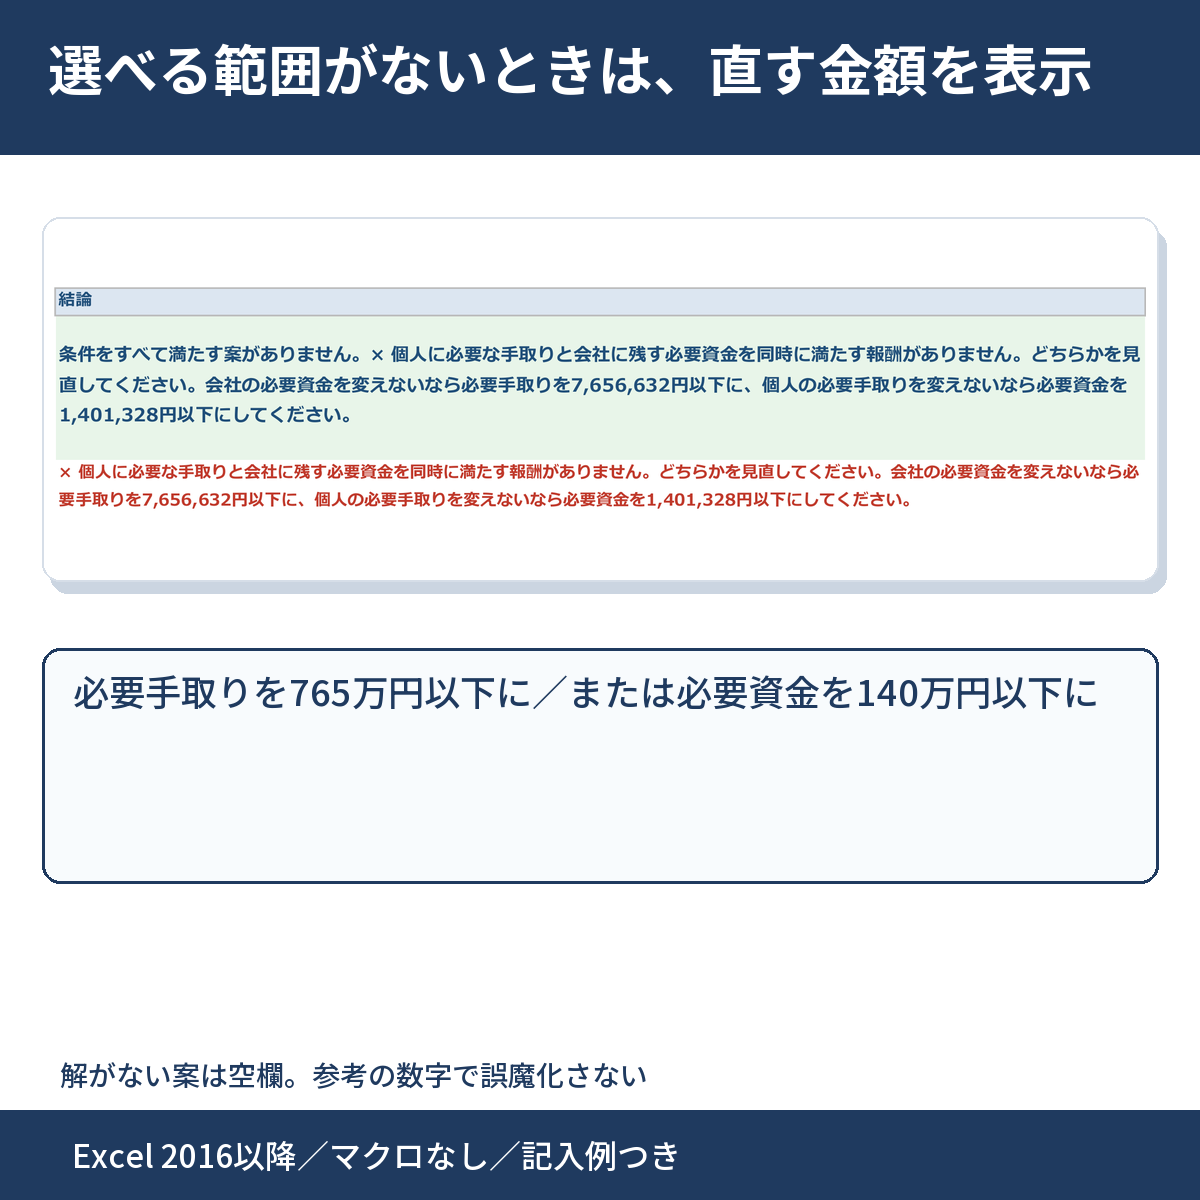
利益が少ない年や、①と②を欲張りすぎた年は、この範囲が存在しないことがあります。その場合は「どちらかの必要額を下げる」「利益の見込みを見直す」しかありません。範囲がないのに無理に1つの金額を選ぶと、どちらかの資金が足りなくなります。
社会保険には「等級の段差」がある
健康保険と厚生年金の保険料は、報酬月額に料率をそのまま掛けるのではなく、報酬月額を一定の幅で区切った標準報酬月額に料率を掛けて計算します。
同じ等級の幅の中なら、報酬を少し上げても保険料は変わりません。境目を1円でも超えて次の等級に入ると、会社負担と本人負担がまとめて増えます。そのため、報酬額を1万円刻みで並べると、手残りの線はなめらかな曲線ではなく階段状になります。等級の境目の少し手前が候補になりやすいのはこのためです。
協会けんぽの健康保険料率は都道府県の支部ごとに違います(協会けんぽ「令和8年度保険料額表」)。シミュレーションを使うときは、自社が加入している支部の料率に置き換えてください。
もう一つ注意したいのが反映の時期です。標準報酬月額は原則として4〜6月の報酬の平均で決まり、9月から翌年8月まで使われます(定時決定)。期の途中で変わるのは、固定的な賃金が変わって2等級以上の差が出たときで、4か月目からの改定です(随時改定)。詳しくは日本年金機構の「標準報酬月額は、いつどのように決まるのですか」・「随時改定(月額変更届)」を確認してください。シミュレーションの社会保険料は「その報酬が1年続いた状態」の年額で、報酬を変えた初年度の実額とはずれることがあります。
事前確定届出給与(役員賞与)を組み合わせると何が変わるか
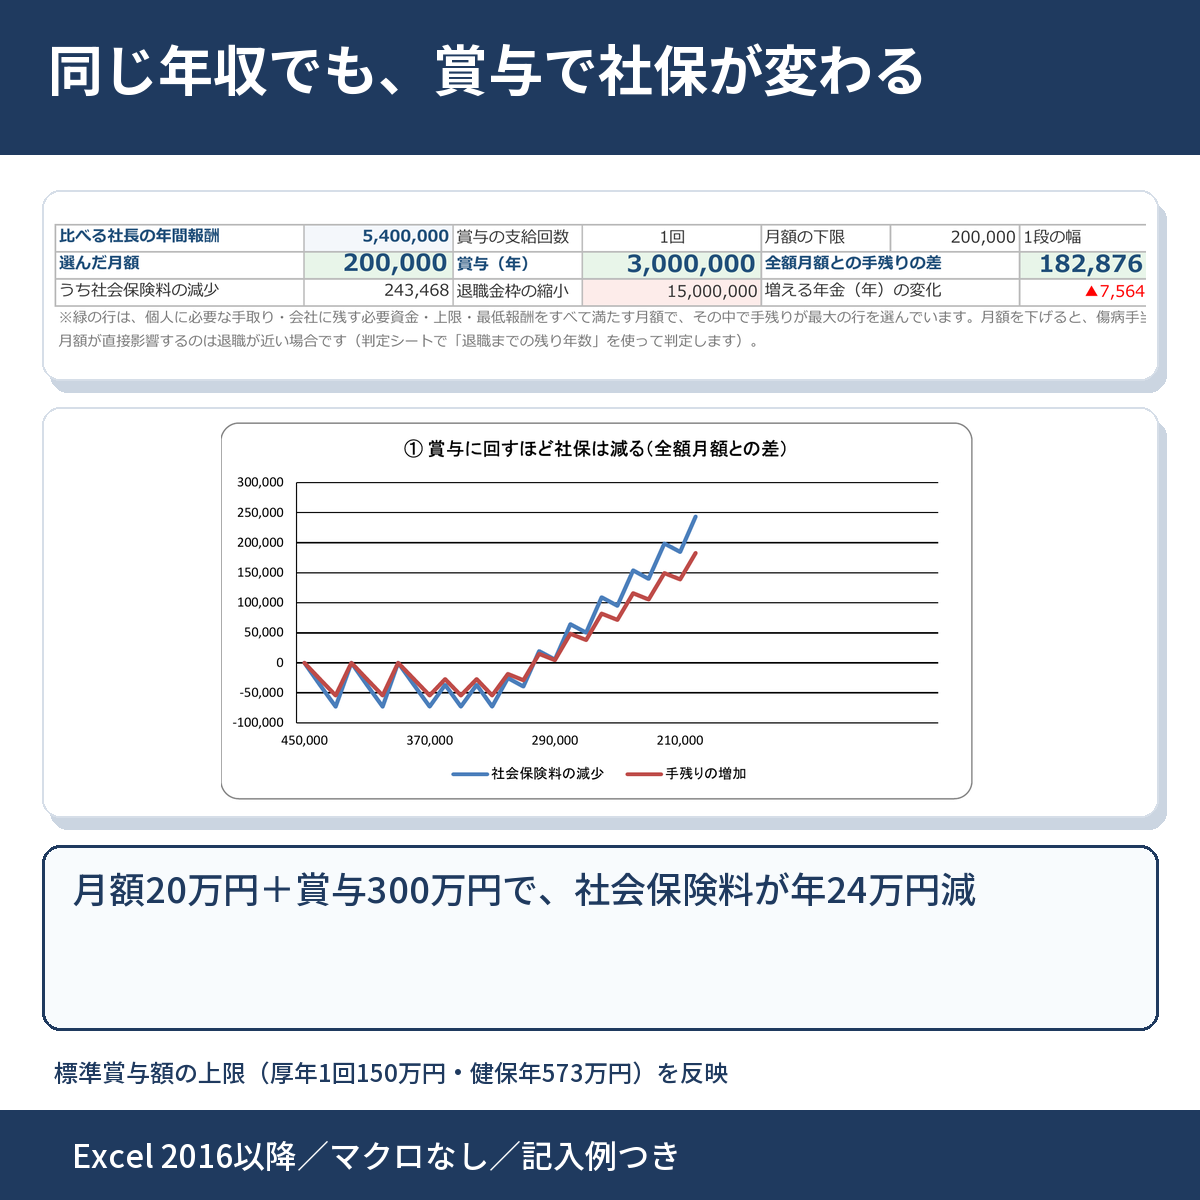
年間の報酬総額が同じでも、毎月の報酬と役員賞与にどう分けるかで社会保険料が変わります。賞与には標準報酬月額ではなく標準賞与額が使われ、次の上限があるためです(日本年金機構「賞与を支給したときの手続き」)。
| 健康保険 | 厚生年金 | |
|---|---|---|
| 標準賞与額 | 賞与額の1,000円未満を切り捨てた額 | 同左 |
| 上限 | 年度の累計573万円 | 1か月あたり150万円 |
たとえば毎月の報酬を下げてその分を年1回の賞与にすると、厚生年金は150万円を超えた部分に保険料がかかりません。所得税・住民税は年額の給与で計算するので、ほとんど変わりません。その差が手残りの差になります。
ただし、良いことばかりではありません。
- 届出どおりに払う必要がある:届け出た額と違う額を払うと、損金にならない可能性があります。業績が悪くても、届け出た額を払うことが前提です
- 年4回以上は賞与にならない:年4回以上支給するものは社会保険では「報酬」として扱われ、標準賞与額の上限は使えません
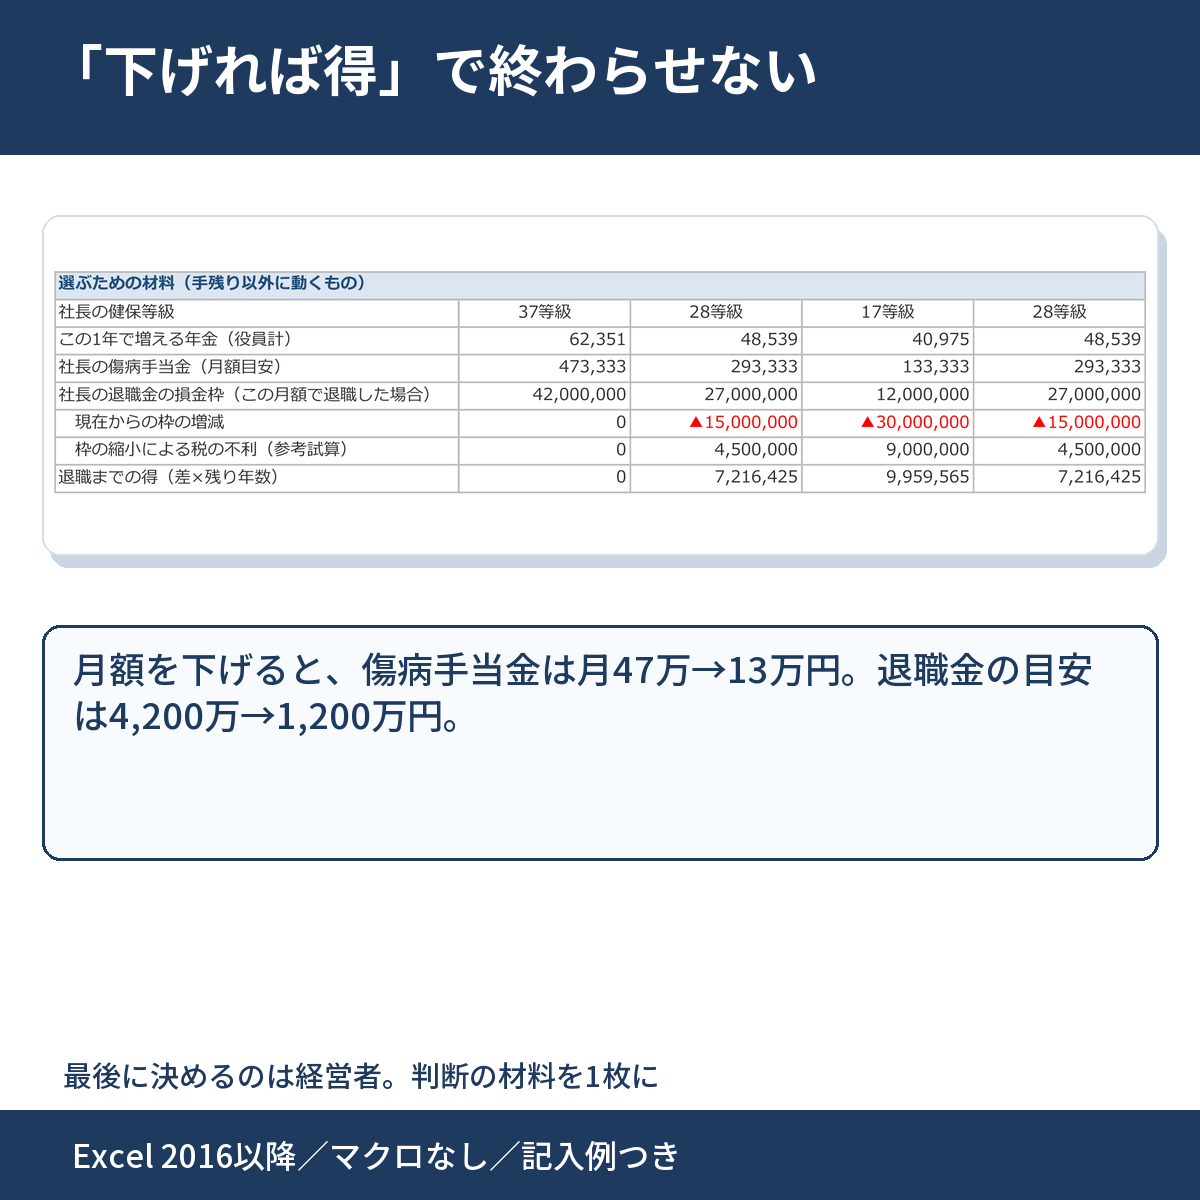
- 保障が小さくなる:病気やけがで休んだときの傷病手当金は標準報酬月額をもとに計算するため、月額を下げると小さくなります。厚生年金も上限を超えた部分は将来の年金に反映されません
- 退職金の目安が下がる:功績倍率法は退職直前の報酬月額を使うため、退職が近い時期に月額を下げると影響が大きくなります
つまり賞与の組み合わせは「社会保険料を下げる方法」であると同時に、「保障と将来の受け取りを小さくする方法」でもあります。金額の差と、その裏で縮むものを同じ表で見て決めるのが安全です。
家族役員への配分は「2段階」で決める
配偶者などの家族を役員にしている場合、報酬を分けると所得税の累進税率が下がり、給与所得控除も2人分使えます。一方で、家族役員にも社会保険の加入義務が生じ、少額だけ払うとかえって負担が増えることもあります。
家族への配分まで一度に最適化しようとすると、選択肢が多すぎて判断がつきません。次の2段階に分けると決めやすくなります。
- 第1段階:会社と個人の配分を決める。社長と同じ家計に払う報酬の合計を、①個人に必要な手取りと②会社に残す必要資金の両方を満たす範囲で決めます
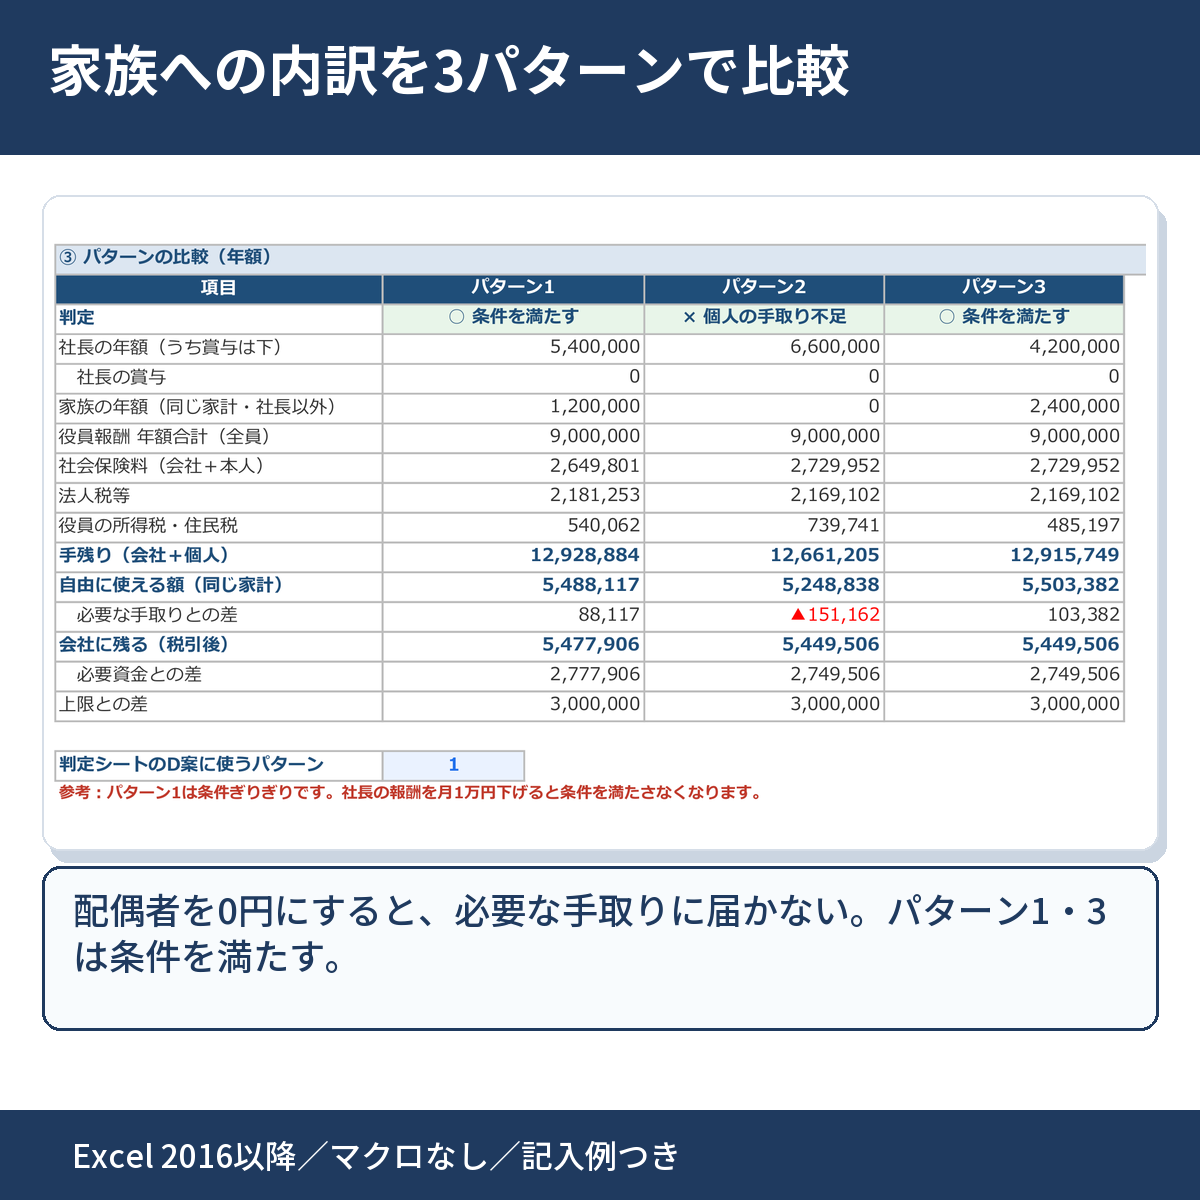
- 第2段階:個人の中の内訳を決める。第1段階で決めた合計を、社長と家族にどう分けるかを決めます。家族の職務内容・勤務時間・扶養や配偶者控除・社会保険の加入を踏まえて、いくつかのパターンを比べます
第2段階で比べるときも、内訳によって税と社会保険料が変わるため、①②を満たしているかをもう一度確かめる必要があります。家族に払う額を0円にした場合、社長1人の報酬が高くなって所得税が増え、生活に使える額が必要額を下回ることもあります。
なお、勤務実態のない家族を形式的に役員にして報酬を払うことはできません。職務に対して不相当に高額な部分や、定款・株主総会等で定めた支給限度額を超える部分は損金になりません(国税庁 No.5210)。
手残り以外に動くもの:年金・傷病手当金・退職金の枠
役員報酬を下げると、今年の負担は小さくなっても、次のものが一緒に縮みます。
| 項目 | 何で決まるか | 報酬を下げると |
|---|---|---|
| 老齢厚生年金 | 標準報酬月額・標準賞与額(上限あり) | 将来の年金が少なくなる |
| 傷病手当金 | 標準報酬月額 | 病気やけがで休んだときの給付が小さくなる |
| 役員退職金の目安(功績倍率法) | 最終報酬月額 × 勤続年数 × 功績倍率 | 退職直前の月額が低いと目安も小さくなる |
功績倍率法は、法人税基本通達でも役員退職給与の相当額を判断する方法の一つとして示されています(法人税基本通達9-2-27の3)。ただし法律で一律に認められた上限ではなく、実際の相当額は職務内容や同業他社の支給状況なども踏まえて判断されます。
退職金の目安は退職直前の月額で決まるので、今期の月額を下げても、退職前に報酬を戻せば影響は小さくなります。逆に退職が近い場合は、今期の判断がそのまま退職金に響きます。「退職までの残り年数」を一緒に考えることが大切です。
役員報酬 最適額シートで、この判断を1つのExcelにまとめる
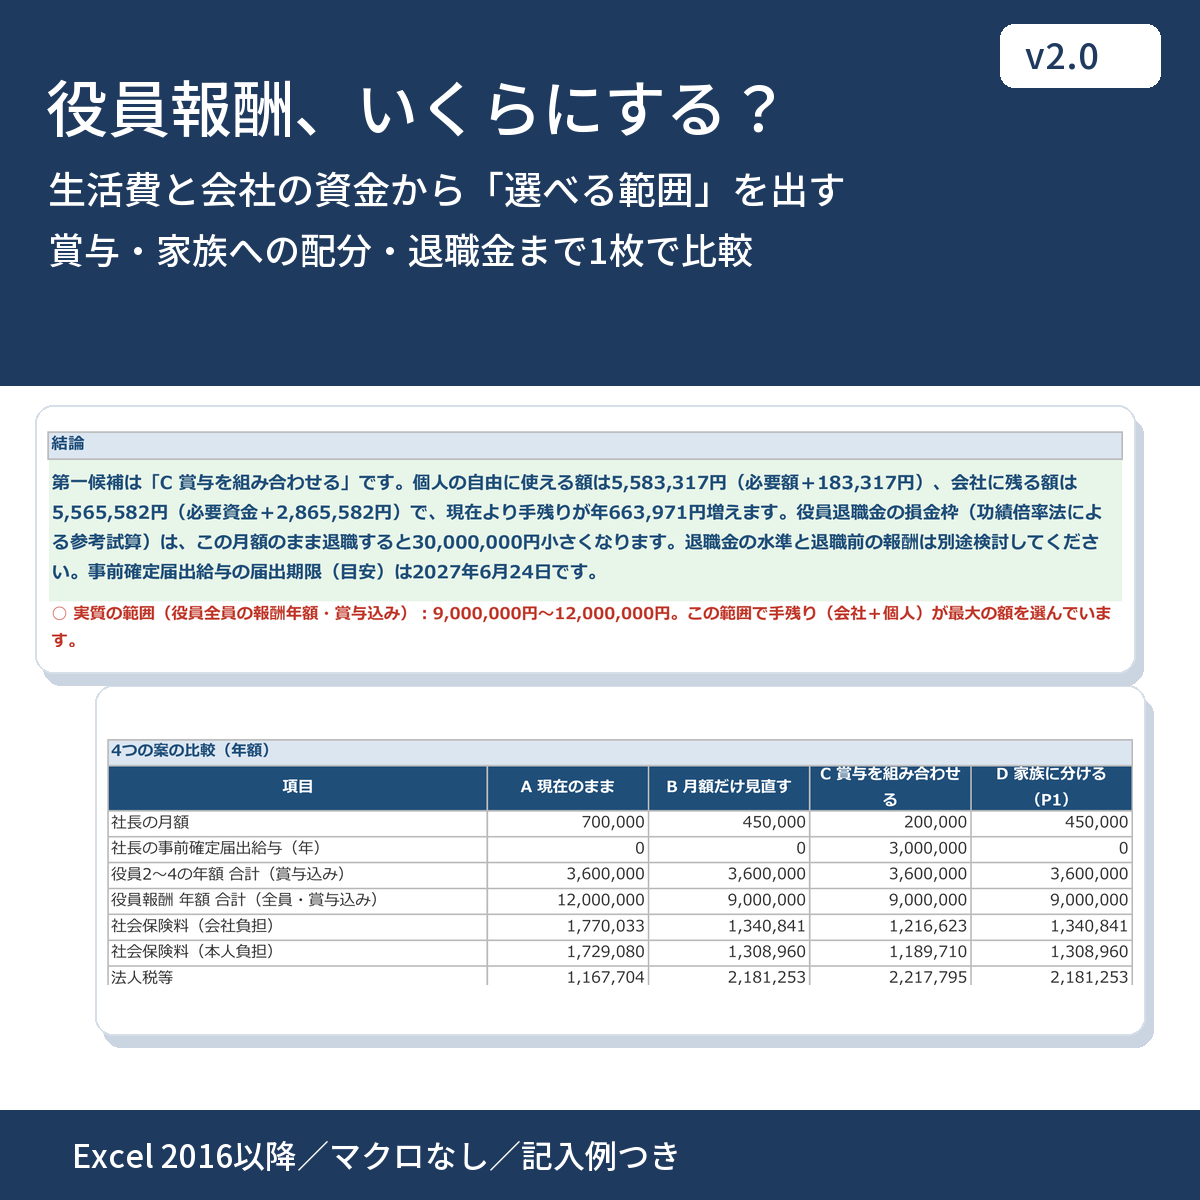
ここまでの流れをそのまま計算できるようにしたのが、役員報酬 最適額シート v2.0です。①個人に必要な手取りと②会社に残す必要資金を年額で入れると、両方を満たす範囲を探し、その中で手残りが多い案を選びます。
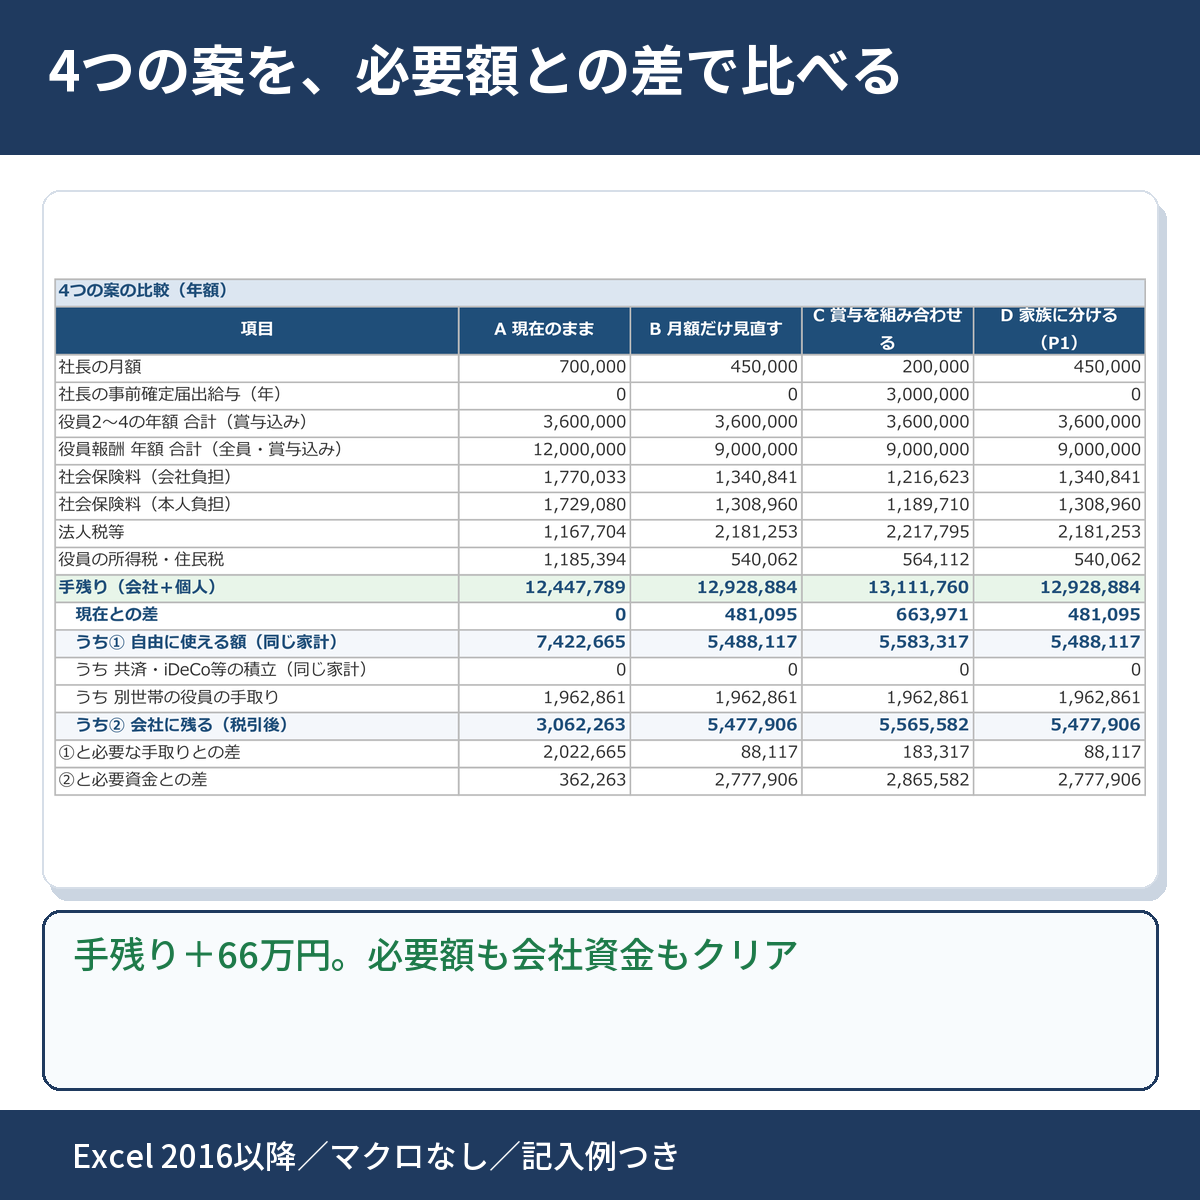
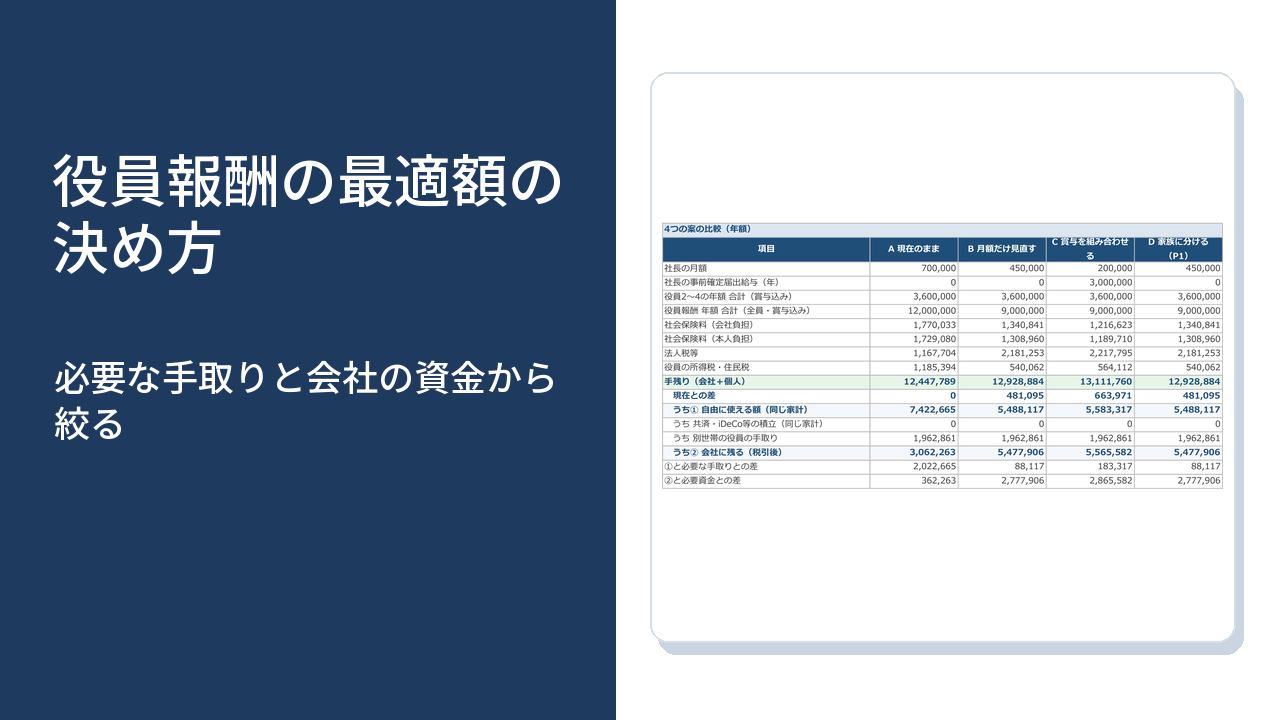
記入例:4つの案を並べて比べる
利益1,800万円、社長の月額70万円、配偶者役員の月額10万円、別世帯の後継者の月額20万円の会社で、個人に必要な手取りを年540万円、会社に残す必要資金を年270万円、役員報酬の上限を年1,200万円とした記入例です。
| 項目(年額) | A 現在のまま | B 月額だけ見直す | C 賞与を組み合わせる |
|---|---|---|---|
| 社長の月額 | 70万円 | 45万円 | 20万円 |
| 社長の賞与(事前確定届出給与) | 0円 | 0円 | 300万円 |
| 社会保険料(会社+本人) | 3,499,113円 | 2,649,801円 | 2,406,333円 |
| 法人税等 | 1,167,704円 | 2,181,253円 | 2,217,795円 |
| 役員の所得税・住民税 | 1,185,394円 | 540,062円 | 564,112円 |
| 手残り(会社+個人) | 12,447,789円 | 12,928,884円 | 13,111,760円 |
| 自由に使える額(必要額540万円) | 7,422,665円 | 5,488,117円 | 5,583,317円 |
| 会社に残る額(必要資金270万円) | 3,062,263円 | 5,477,906円 | 5,565,582円 |
| 社長の傷病手当金(月額目安) | 473,333円 | 293,333円 | 133,333円 |
| 退職金の目安(功績倍率3・勤続20年) | 4,200万円 | 2,700万円 | 1,200万円 |
この例では、Cの手残りが現在より年66万円ほど多く、①②の両方も満たしているので、シートは「C 賞与を組み合わせる」を第一候補に出します。ただし同じ表で、傷病手当金の目安が月47万円から13万円に、退職金の目安が4,200万円から1,200万円に縮むことも見えます。
「66万円のためにこれを受け入れるか」「Bで止めておくか」「今期はCにして退職前に月額を戻すか」。最後に決めるのは経営者自身です。シートの役割は、その判断に必要な数字を1枚に並べることです。
主な機能
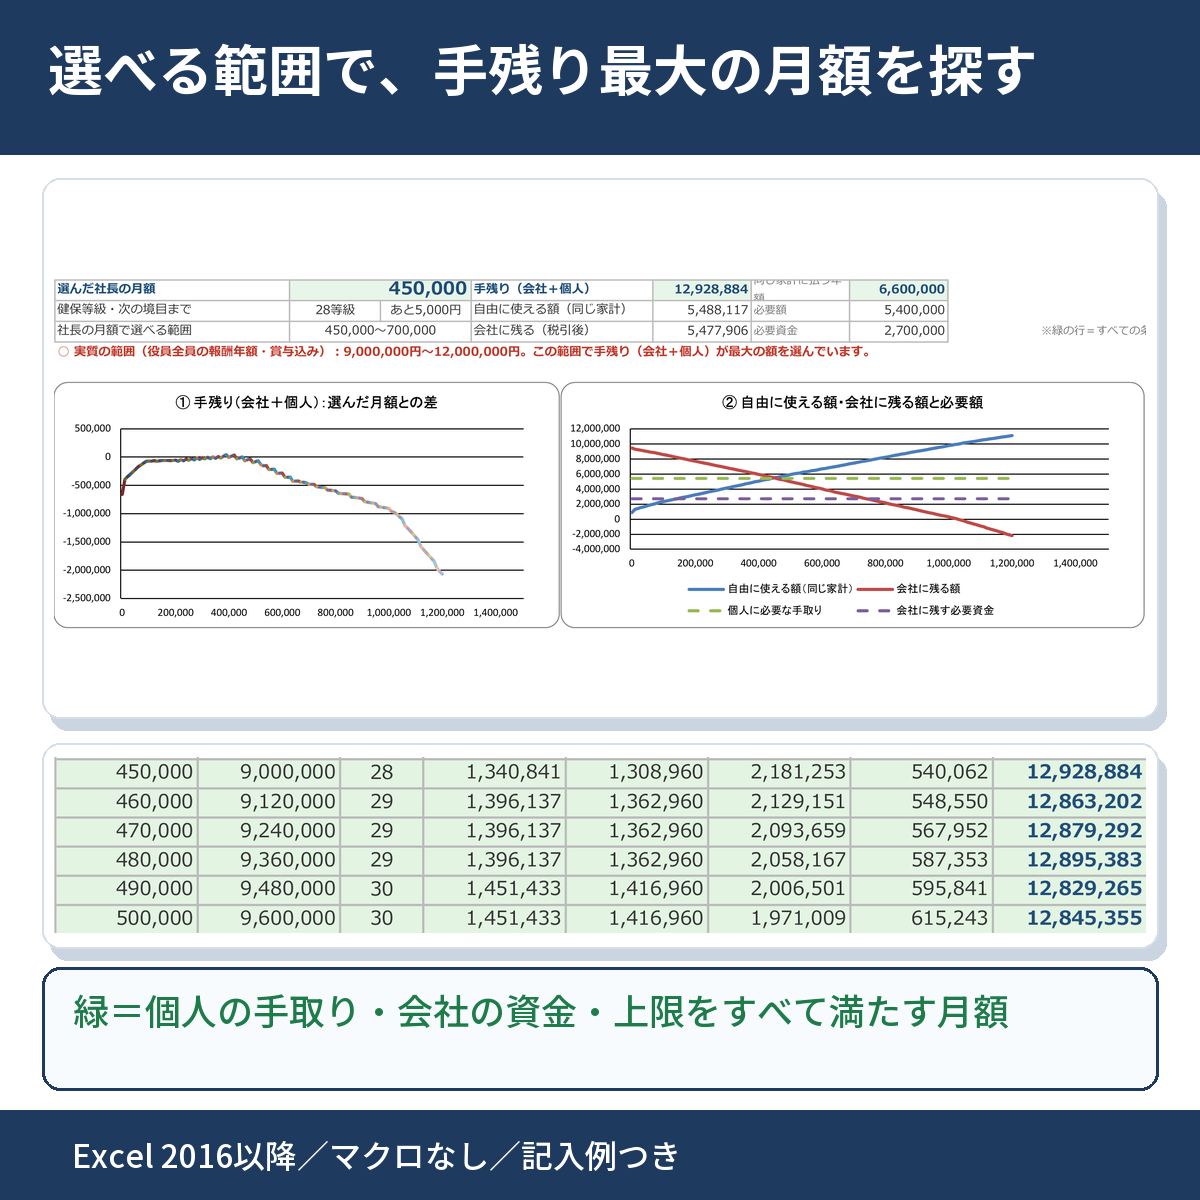
- 実質の範囲を自動で出す:個人に必要な手取り・会社に残す必要資金・報酬の上限・役員ごとの最低報酬をすべて満たす範囲を探します
- 範囲がないときは警告:「必要手取りを◯円以下にすれば両立します」のように、直す目安の金額つきで表示します
- 1万円刻みで探索:社会保険の等級表(健康保険50等級・厚生年金32等級)を引き、等級が上がる境目に印を付けます
- 事前確定届出給与の比較:年間の報酬を固定したまま、月額と賞与(年1〜3回)の分け方を比べます。標準賞与額の上限も反映します
- 役員4人まで:社長と同じ家計の家族と、別世帯の役員を分けて計算します。給与以外の所得や所得控除も役員ごとに入力できます
- 家族への内訳を3パターン比較:第2段階の内訳を最大3パターン比べ、条件を満たすかを判定します
- 判定シートに4案を並べる:現在のまま・月額だけ見直す・賞与を組み合わせる・家族に分けるを、手残り・必要額との差・年金・傷病手当金・退職金枠まで並べます
- グラフで見える化:報酬を動かしたときに、手残り・自由に使える額・会社に残る額がどこでどれだけ動くかをグラフにしています
- マクロ不使用:Excel 2016以降で使えます。税率・料率・等級表は編集できるセルに置いています
購入前に確認したい、対応していないこと
- 健康保険組合に加入している場合(協会けんぽを前提にしています)
- 社会保険の定時決定・随時改定を月ごとに再現した初年度の実額
- 会社に残した利益を配当や退職金で個人に移すときの実際の税額
- 繰越欠損金を使った複数年度の最適化
- 役員社宅・出張日当・生命保険などの手取り改善策の組み合わせ
- 住民税の非課税限度額、所得税の予定納税、扶養や配偶者控除から外れるかの自動判定
- 役員退職金の税務上の適正額の判定(功績倍率法による目安を表示するだけです)
- 2025年分以前の所得税・住民税(2026年分以降の税制に対応しています)
よくある質問
手残りが最大になる金額を選べばよいのではないですか
手残りは会社と個人の合計なので、会社に偏っても個人に偏っても同じ数字になります。生活費が足りない、あるいは返済資金が会社に残らない金額は、合計が多くても選べません。先に2つの必要額を決め、その範囲の中で比べることをおすすめします。
役員賞与にすれば必ず社会保険料が下がりますか
いいえ。厚生年金は1回150万円、健康保険は年573万円が上限なので、賞与がその上限を超えない額なら社会保険料はほとんど変わりません。下がる場合も、傷病手当金や将来の年金が小さくなります。届出どおりの額を払う義務もあるため、資金繰りに余裕があることが前提です。
家族を役員にして報酬を分ければ必ず得になりますか
いいえ。所得税が減っても、家族役員の社会保険料が増えて合計が大きくなることがあります。また勤務実態と職務に見合った金額であることが前提で、扶養から外れる影響も別に確認が必要です。
役員報酬を0円にすれば社会保険に入らなくてよいですか
報酬0円では健康保険・厚生年金の被保険者にならない一方、国民健康保険・国民年金の負担が生じます。本シートは社長の報酬0円のケースに国保・国民年金の年額を加えて比べます。加入関係は年金事務所等で確認してください。
Excelが苦手でも使えますか
入力するのは青いセル、制度改正や地域差に合わせて確認するのは黄色いセルだけです。空のテンプレートと記入例つきの2つのファイルが入っており、数式のセルは保護しています(パスワードはありません)。
まとめ
- 役員報酬の最適額は「手残り最大」だけでは決まらない。個人に必要な手取りと会社に残す必要資金を先に決める
- 両方を満たす「実質の範囲」の中で手残りを比べる。範囲がなければ必要額か利益の見込みを見直す
- 社会保険には等級の段差があり、境目をまたぐと負担がまとめて増える
- 事前確定届出給与を組み合わせると社会保険料が変わるが、届出どおりの支給と保障の縮小をあわせて考える
- 家族への配分は、会社と個人の配分を決めてから内訳を決める2段階で考える
- 年金・傷病手当金・役員退職金の目安など、手残り以外に動くものも同じ表で比べる
※ 本記事および本シートは、2026年11月時点で公表されている制度に基づく一般的な情報と概算計算を提供するものです。税率・控除・保険料率・標準報酬月額・適用要件は、年度、地域、加入先、事業年度によって異なります。実際の役員報酬、事前確定届出給与の届出、社会保険、役員退職金、申告では、国税庁・日本年金機構・協会けんぽ等の最新情報をご確認のうえ、税理士・社会保険労務士等へご相談ください。