法人の棚卸資産を品目ごとに管理して、勘定科目内訳明細書の「棚卸資産(商品又は製品、半製品、仕掛品、原材料、貯蔵品)の内訳書」をそのまま出すExcelです。仕入を並べておくと期末の単価も自動で計算します。品目200件・事業年度5期分・8シート・4,800円。
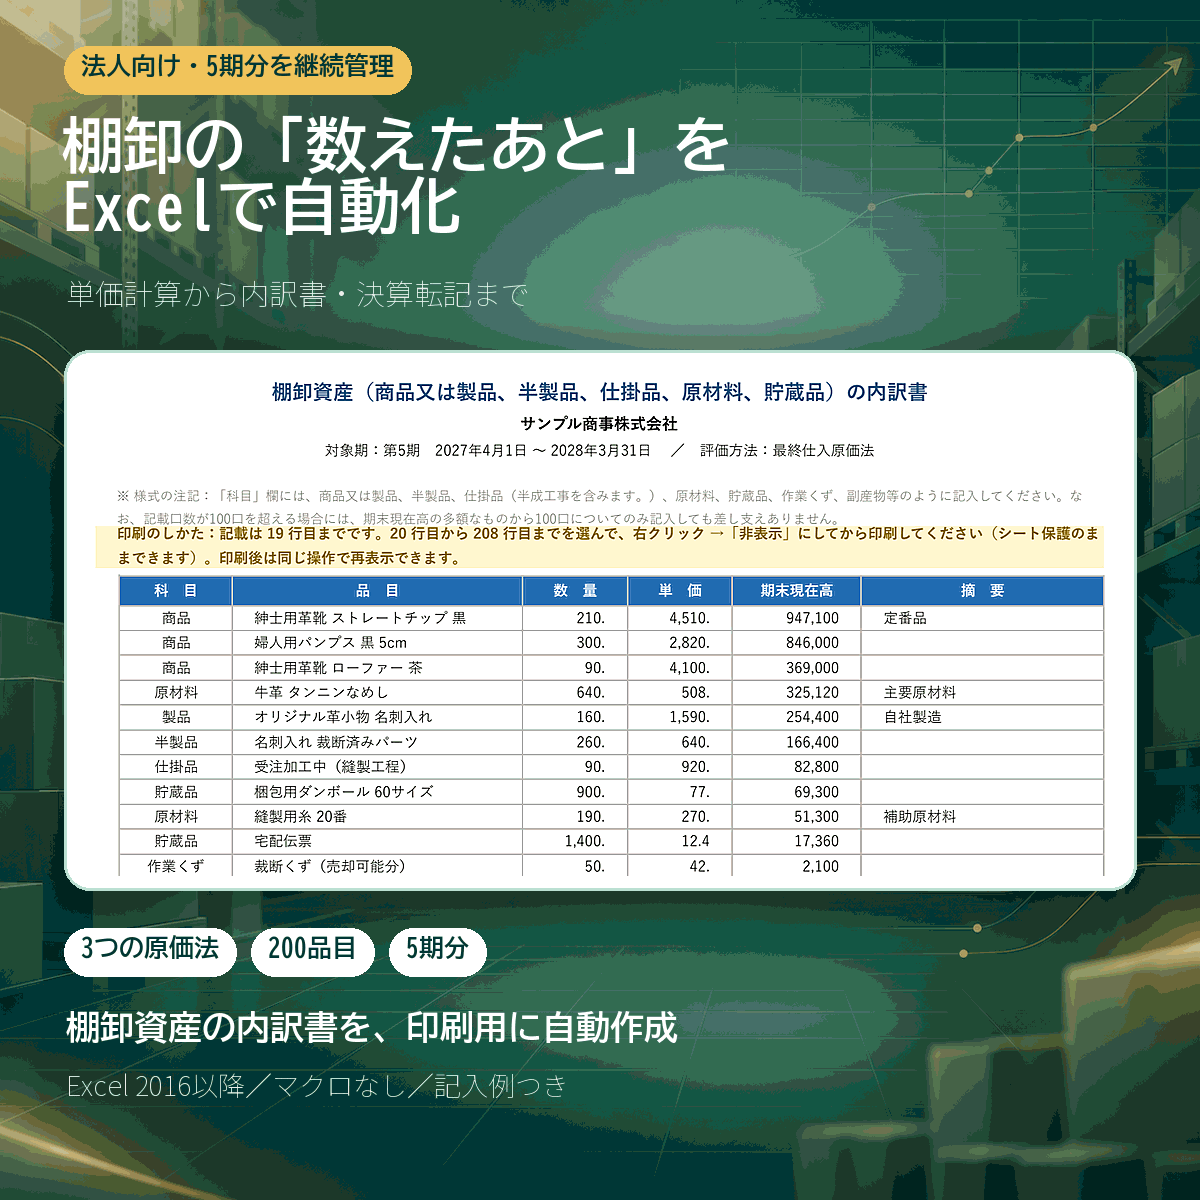
内訳書だけ、毎期エクセルで打ち直していませんか
棚卸そのものは会計ソフトや在庫管理ソフトで回っていても、勘定科目内訳明細書の「棚卸資産の内訳書」は毎期ほぼ手作業、という事務所は少なくありません。品目を金額の多い順に並べ替えて、100口に絞って、貸借対照表の棚卸資産と合っているか電卓で確かめる。年に一度しかやらないので、毎回やり方を思い出すところから始まります。
国税庁がExcelの標準フォームを配っていますが、中身は完全な空フォームです。集計も並べ替えも100口の抽出も入っていません。この台帳は、そこを全部引き受けます。
内訳書が、金額の多い順に並んで出ます
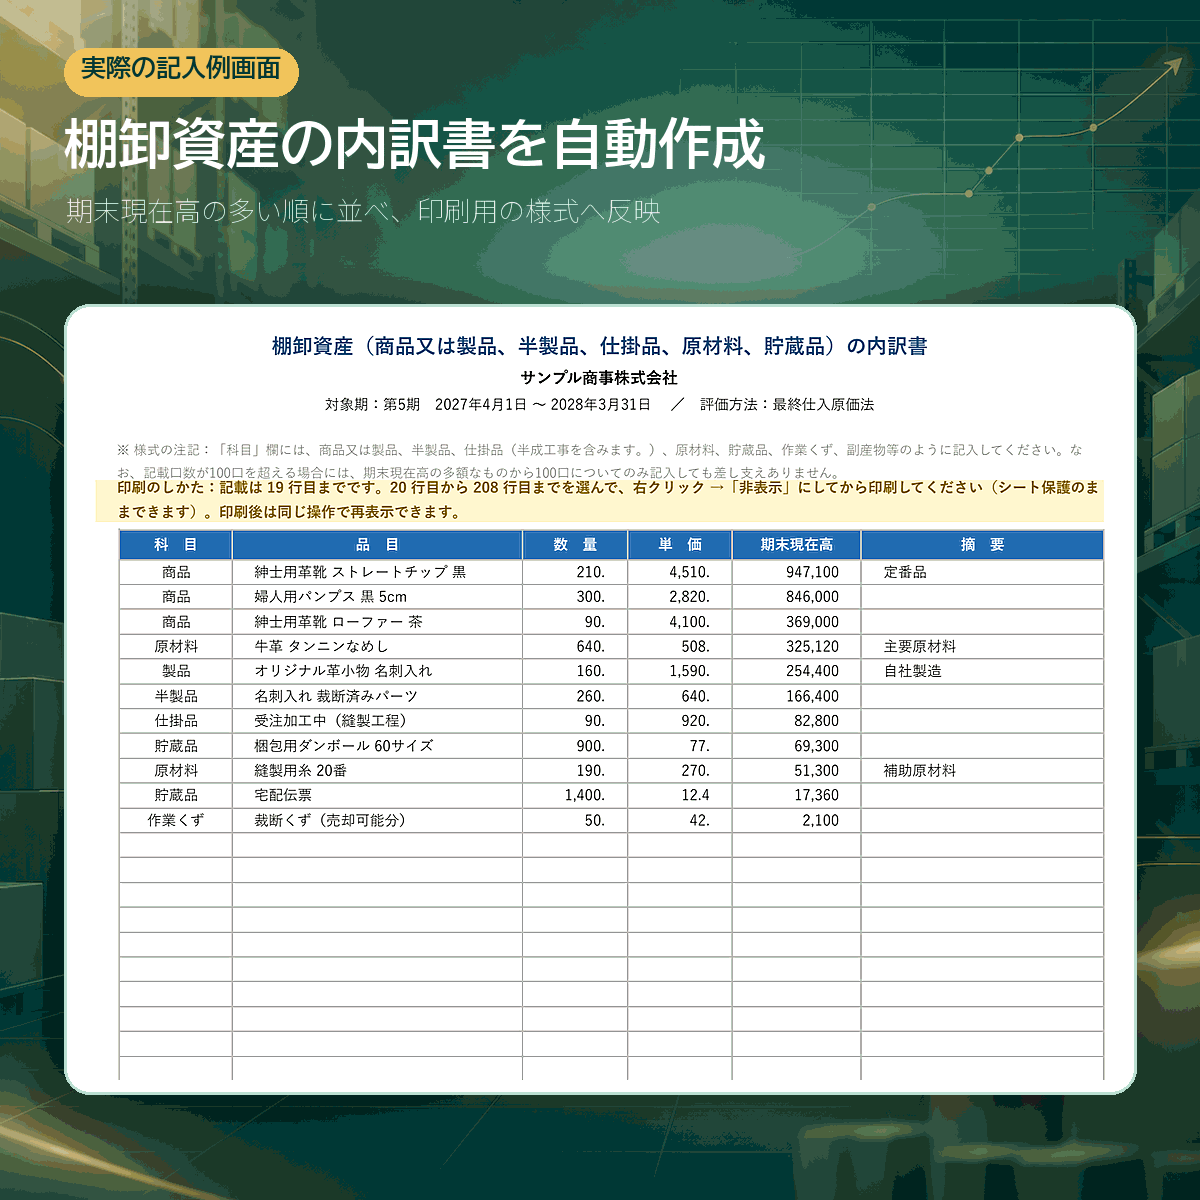
様式どおり科目/品目/数量/単価/期末現在高/摘要の6欄と「計」行です。品目マスタに登録した順ではなく、期末現在高の多い順に自動で並び替わります。並べ替えの操作は要りません。
様式には単位を書く欄がありません。台帳側では単位を持ちつつ、内訳書には載せない作りにしてあります。桁数制限(科目は全角10字、品目は全角20字、摘要は全角30字、数量と単価は小数3桁まで)を超える品目名は、入力チェック列が知らせます。
100口ルールに対応しています
様式の注記に「記載口数が100口を超える場合には、期末現在高の多額なものから100口についてのみ記入しても差し支えありません」とあります。設定シートで「すべて記載する」と「期末現在高の多額なものから100口」を切り替えられます。
100口に絞ったときは、記載した口数・全品目の口数・全品目の期末棚卸高・記載していない分の金額を下に表示します。貸借対照表の棚卸資産は全品目の合計と一致するので、この差額が分かっていないと照合で迷います。なお、金額の下限による省略の規定は棚卸資産にはありません(売掛金などの「50万円以上」のような基準はありません)。
仕入を並べるだけで、期末の単価が出ます
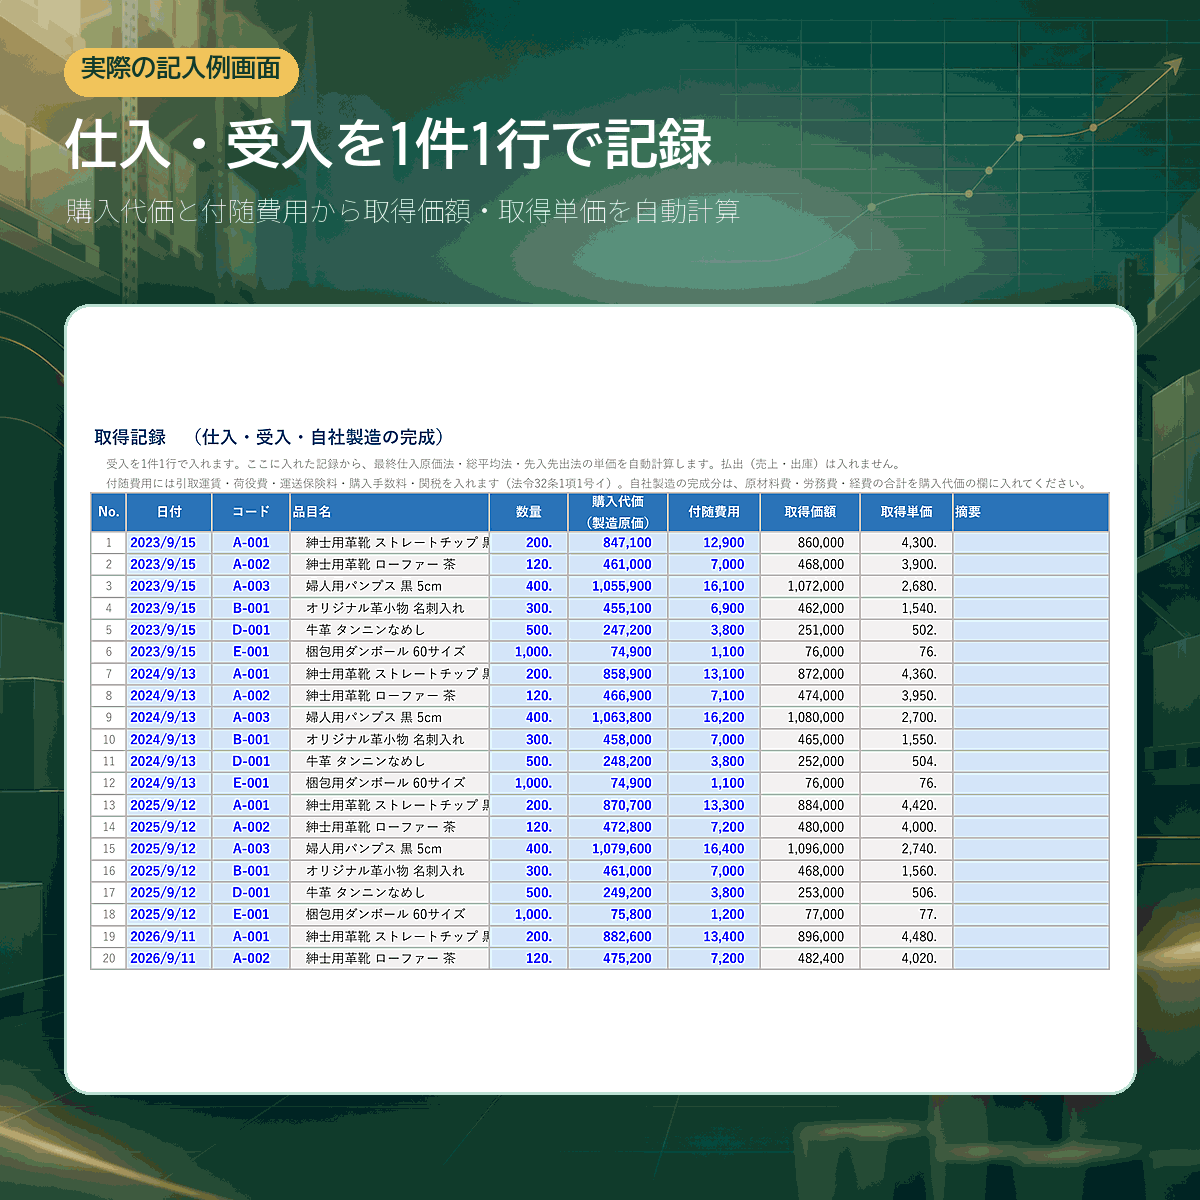
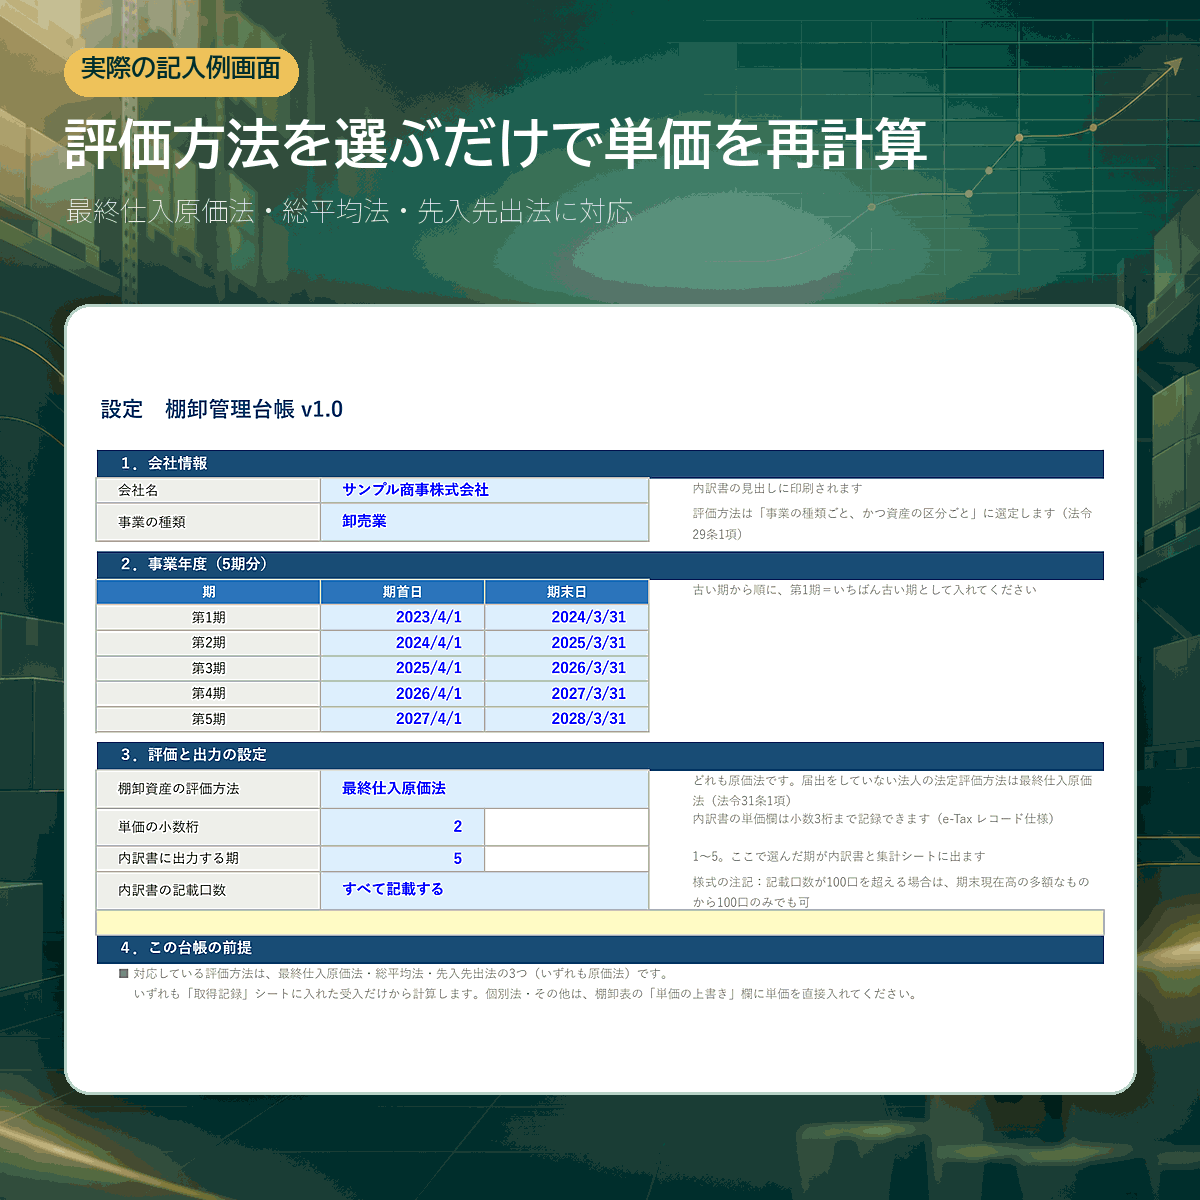
仕入・受入・自社製造の完成を1件1行で入れておくと、期末の単価を評価方法にしたがって自動計算します。対応するのは次の3つ(いずれも原価法)です。
| 評価方法 | 計算のしかた |
|---|---|
| 最終仕入原価法 | 事業年度終了の時から最も近い時に取得したものの1単位あたり取得価額(法令28条1項1号ホ)。届出をしていない法人の法定評価方法はこれです(法令31条1項) |
| 総平均法 | (期首棚卸資産の取得価額総額+当期取得の取得価額総額)÷総数量(法令28条1項1号ハ) |
| 先入先出法 | 期末に残っている数量を、新しく取得したものから順に充当。期をまたいでも取得ごとの単価を保ったまま充当するので、前期から繰り越した在庫が平均単価に潰れません |
設定シートで方法を切り替えるだけで、200品目×5期分がまとめて計算し直されます。同じ在庫が方法によっていくら変わるかを、その場で比べられます。
| 評価方法 | 期末棚卸高(210個) |
|---|---|
| 最終仕入原価法 | 241,500円 |
| 総平均法 | 227,333円 |
| 先入先出法 | 240,000円 |
※期首100個@1,000円、当期仕入が200個@1,050円・150個@1,100円・180個@1,150円、期末実地数量210個の場合。
個別法など上の3つ以外で単価を決めたい行は、棚卸表の「単価の上書き」欄(淡い黄色のセル)に直接入れられます。上書きを入れていない行は単価も金額も出さず、入力チェック列が知らせます。黙って別の方法で計算することはありません。
単価には付随費用が入ります
購入代価と付随費用を別の列で入れて、合計を取得価額として単価を出します。引取運賃・荷役費・運送保険料・購入手数料・関税は法令上そのまま取得価額に算入するものです(法令32条1項1号イ)。「最後の仕入単価をそのまま入れる」運用では、ここが漏れて単価が小さく出ます。
なお、買入事務費・販売所間の移管費・長期保管費は、合計が購入代価のおおむね3%以内であれば算入しないことができます(法基通5-1-1)。引取運賃・購入手数料・関税はこの3%の対象ではありません。この区別も設定シートに書いてあります。
製造業でも、売上原価に入れる範囲を間違えません
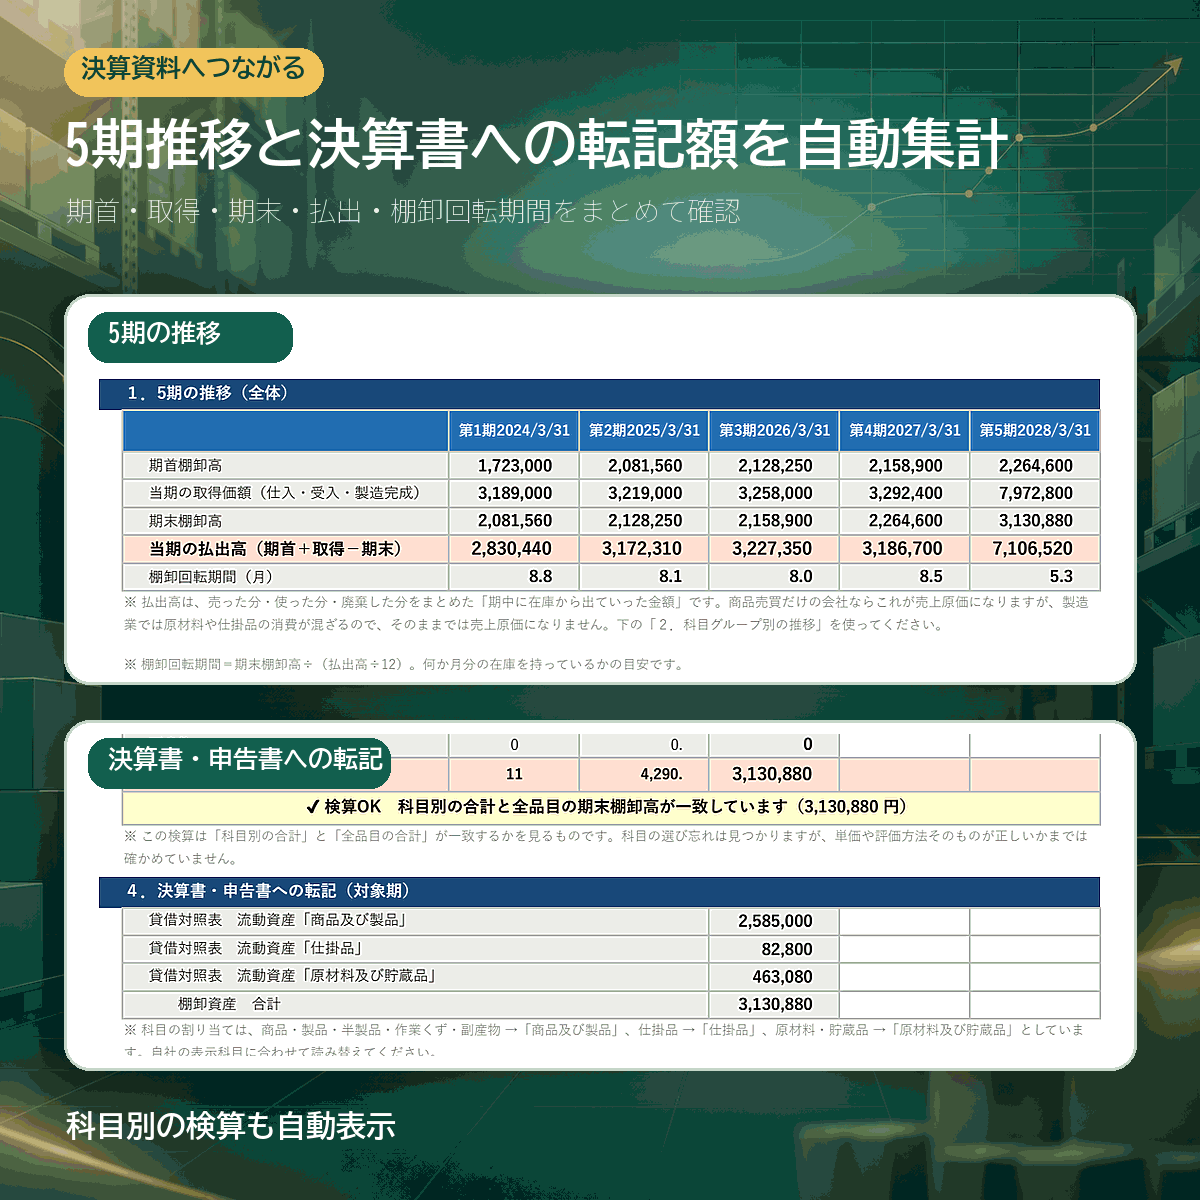
「期首+当期取得−期末」をそのまま売上原価にしてしまうと、製造業では原材料や仕掛品の消費まで混ざって二重計上になります。この台帳は、科目を3つのグループに分けて別々に出します。
| グループ | 含まれる科目 | 差引の行き先 |
|---|---|---|
| 商品・製品系 | 商品/製品/半製品/作業くず/副産物 | 損益計算書の売上原価 |
| 原材料・仕掛品 | 原材料/仕掛品 | 製造原価の計算へ |
| 貯蔵品 | 貯蔵品 | 消耗品費等へ |
損益計算書の期首商品棚卸高・当期仕入高・期末商品棚卸高・売上原価には商品・製品系だけが出ます。貸借対照表の「商品及び製品」「仕掛品」「原材料及び貯蔵品」も自動で振り分けます。
5期分の推移(期首棚卸高・当期の取得価額・期末棚卸高・当期の払出高・棚卸回転期間)も並べて見られます。前期の期末は自動で今期の期首につながるので、期首と前期末のズレが起きません。
検算と入力チェックが入っています
- 科目別の合計と全品目の合計の一致を検算します。一致すれば「検算OK」、ずれていれば「要確認 差額◯◯円」。科目の選び忘れがここで見つかります
- コードの重複、品目マスタにないコード、事業年度の外にある日付、マイナスの数量、内訳書の桁数超過などを、印刷範囲の外のチェック列で行ごとに知らせます
- 取得記録のコードは品目マスタから選ぶドロップダウンです。マスタにないコードは入りません
- 設定の評価方法・出力する期・小数桁は入力規則つき。一覧にない値が入ると設定シートに警告が出ます
この検算は「科目別の合計」と「全品目の合計」が一致するかを見るものです。科目の選び忘れは見つかりますが、単価や評価方法そのものが正しいかまでは確かめていません。そのことはシートにも書いてあります。
対応していないこと(購入前にお読みください)
- 移動平均法・売価還元法には対応していません。移動平均法は取得のつど平均単価を改定する方法で(法令28条1項1号ニ)、払出(売上・出庫)を1件ずつ記録しないと計算できません。この台帳は受入だけを記録する設計です
- 低価法(法令28条1項2号)と評価損(法令68条1項1号)には対応していません。出すのは原価法による取得価額です。低価法を採っている場合は時価との比較を別途行い、「単価の上書き」欄で調整してください
- 受払台帳ではありません。理論在庫と実地棚卸数の差異は出ません。期末の実地数量を正として計算します
- 評価方法は全品目に1つを当てる作りです。法人税法施行令29条1項は「事業の種類ごと、かつ資産の区分ごと」に選定すると定めているので、区分ごとに違う方法を採っている場合はファイルを分けてお使いください
- e-TaxのCSV形式(様式ID HOI050)での書き出しには対応していません。書面提出の場合は内訳書シートを印刷して添付できます。e-Taxで提出する場合、勘定科目内訳明細書はPDF(イメージデータ)では添付できないため、内容をe-Taxの入力画面またはCSVに転記していただく必要があります
国税庁の案内では、おおむね内訳書に準じた書類を作成しているときは、この様式に代えてそれを提出して差し支えないとされています。書面提出であれば、このシートの印刷がそのまま添付書類になります。
仕様
| シート構成 | 8シート(はじめに/設定/品目マスタ/取得記録/棚卸表/棚卸資産の内訳書/集計・決算転記/使い方) |
| 収容件数 | 品目200件/取得記録600行/事業年度5期分 |
| 対応環境 | Excel 2016以降。XLOOKUP等の新しい関数は使っていません。マクロなし |
| シート保護 | あり・パスワードなし。列幅や行の非表示は保護したままできます |
| 同梱 | 空テンプレートと記入例つきの2ファイル |
| 価格 | 4,800円(買い切り)。改正があれば無償で更新版をお渡しします |
まずは無料版から試せます
当期末の1回分だけを作る期末棚卸表(無料)も配布しています。実地数量と単価を入れると期末棚卸高・区分別集計・売上原価が出るシンプルな明細書です。作りの雰囲気を確かめてから台帳版を検討していただけます棚卸表をExcelで作る方法【無料テンプレート配布】。
| 期末棚卸表(無料) | 棚卸管理台帳(本商品) | |
|---|---|---|
| 対象 | 中小企業・個人事業主 | 法人(税理士事務所での利用を想定) |
| 管理する単位 | 当期末の1回分 | 5期分・継続管理 |
| 品目数 | 50行 | 200件 |
| 単価 | 手入力 | 取得記録から自動(3方式を切替) |
| 期首 | 手入力 | 前期の期末から自動でつながる |
| 勘定科目内訳明細書 | なし | 様式どおりに出力・100口ルール対応 |
| 決算書への転記 | 転記先の案内 | BS・PLの金額を自動表示 |
| 推移 | なし | 5期の推移と棚卸回転期間 |
まとめ
- 勘定科目内訳明細書「棚卸資産の内訳書」が、期末現在高の多い順に並んでそのまま出ます
- 100口ルールは設定で切替。記載していない分の金額も表示するので、貸借対照表との差が分かります
- 仕入を並べるだけで、最終仕入原価法・総平均法・先入先出法の単価が自動で出ます。付随費用も含めて計算します
- 科目を3グループに分けるので、製造業でも売上原価に入れる範囲を間違えません
- 移動平均法・売価還元法・低価法・e-TaxのCSV出力には対応していません
棚卸表そのものの作り方は棚卸表をExcelで作る方法【無料テンプレート配布】で解説しています。勘定科目内訳明細書の全体像は勘定科目内訳明細書の作成をExcelで効率化する方法をご覧ください。