「減価償却費の計算、会計ソフトに入力する前に検算したい」「顧問先に渡す明細を、そのまま印刷できる形で作りたい」——そんな方に向けて、この記事では定額法・定率法の減価償却費をExcelで自動計算する方法を、実際の数式付きで解説します。
期中取得の月割計算や、定率法の「償却保証額」の判定といった間違えやすいポイントも、Excelの数式でどう処理するかまで踏み込みます。記事で解説する数式をそのまま組み込んだExcelファイルは、この下から無料でダウンロードできます。
【無料ダウンロード】減価償却明細書(自動計算版)Excel
資産を1行ずつ入力するだけで、当期の減価償却費と期末帳簿価額が自動で出るExcelです。耐用年数を選べば償却率・改定償却率・保証率は自動で入り、定率法の償却保証額の判定、期中取得の月割、備忘価額1円での停止まで、この記事で解説するとおりに動きます。
- 収録シート:減価償却明細書(入力用・12資産)/記入例/償却率表(耐用年数2〜50年)/使い方 の4枚
- 入力するのは青いセルだけ。計算式は保護してあります(パスワードなしなので解除も自由)
- A4横1ページに収まる印刷設定済み。会計ソフト入力前の検算資料、顧問先への説明資料としてそのまま使えます
- Excel 2016以降で動作。マクロ(VBA)なし・会員登録不要・無料
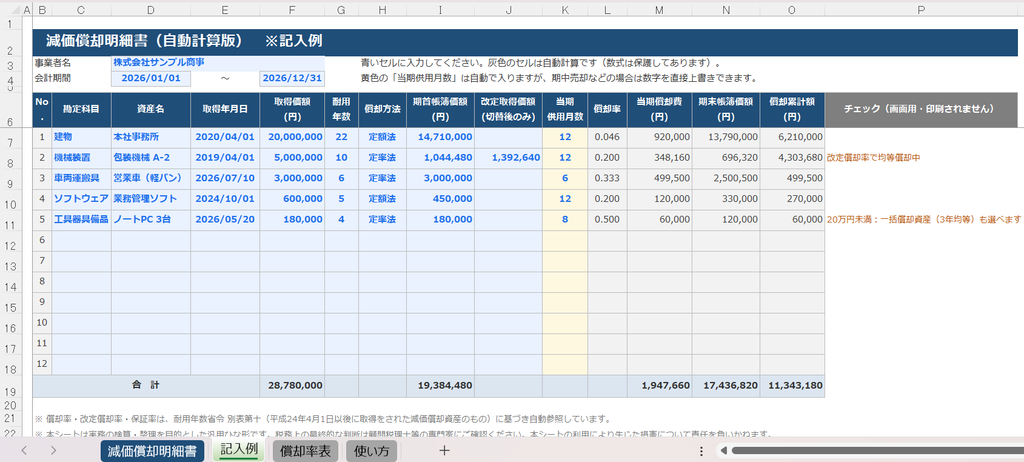
以下では、このファイルの中で何をどう計算しているのかを順に解説します。自分で組みたい方はそのまま数式をお使いください。
減価償却の基本をおさらい
減価償却とは、建物や機械、車両などの固定資産の取得価額を、使用可能な期間(法定耐用年数)にわたって費用配分する手続きです。中小企業の実務で使うのは、ほぼ「定額法」と「定率法」の2つです。
定額法:毎年同じ額を償却する
定額法は、取得価額に償却率を掛けた金額を毎年均等に償却する方法です。
定額法の償却費 = 取得価額 × 定額法の償却率
建物は平成10年4月1日以後に取得したもの、建物附属設備と構築物は平成28年4月1日以後に取得したものが定額法のみとなります(鉱業用の資産は除きます)。ソフトウェアなどの無形固定資産も定額法です。取得時期によって選べる方法が変わるので、古い資産を引き継ぐときは取得年月日を必ず確認してください。
定率法:はじめ多く、だんだん少なく
定率法は、期首帳簿価額(未償却残高)に償却率を掛ける方法で、初年度の償却費が大きくなります。機械装置、工具器具備品、車両運搬具などで選択でき、現在の定率法は「200%定率法」(定額法の償却率の2倍)です。
定率法の償却費 = 期首帳簿価額 × 定率法の償却率
ただし定率法には重要な例外があります。計算した償却費が「償却保証額(取得価額×保証率)」を下回った年度からは、改定取得価額×改定償却率による均等償却に切り替わります。ここがExcel化するときの最大のポイントです。
| 項目 | 定額法 | 定率法 |
|---|---|---|
| 償却費の推移 | 毎年一定 | 初期に大きく逓減 |
| 計算のベース | 取得価額 | 期首帳簿価額 |
| 主な対象資産 | 建物・附属設備・構築物・ソフトウェア | 機械装置・工具器具備品・車両など |
| 注意点 | シンプル | 保証額判定で均等償却に切替 |
なお、個人事業主の法定償却方法は定額法です。ただし機械装置・車両運搬具・工具器具備品などは、届出をすれば定率法を選べます(建物・建物附属設備・構築物・無形固定資産は選べません)。
Excelで減価償却費を自動計算する手順
ステップ1:資産情報の入力欄を作る
まず、1行1資産で次の列を用意します。この形にしておくと、後で固定資産台帳や償却資産申告にもそのまま使えます。
- 勘定科目/資産名/取得年月日/取得価額
- 耐用年数/償却方法(定額法・定率法をプルダウンで選択)
- 期首帳簿価額(未償却残高)/改定取得価額/当期供用月数
- 償却率/当期償却費/期末帳簿価額/償却累計額
償却率・改定償却率・保証率は、耐用年数ごとに国税庁の「減価償却資産の償却率等表」(耐用年数省令 別表第十)で定められています。別シートに率の一覧表(マスタ)を作り、耐用年数を入れたらVLOOKUPで自動参照させるのがおすすめです。表を毎回開き直す手間がなくなり、転記ミスも消えます。
=VLOOKUP(耐用年数セル, 償却率表!$A:$E, 2, FALSE)   ← 定額法償却率
=VLOOKUP(耐用年数セル, 償却率表!$A:$E, 3, FALSE)   ← 定率法償却率
=VLOOKUP(耐用年数セル, 償却率表!$A:$E, 4, FALSE)   ← 改定償却率
=VLOOKUP(耐用年数セル, 償却率表!$A:$E, 5, FALSE)   ← 保証率
ステップ2:定額法の数式
定額法はシンプルです。ただし帳簿価額が備忘価額1円になったところで償却を止める制御を入れます。
=MIN(ROUNDDOWN(取得価額*償却率,0), 期首帳簿価額-1)MIN関数で「計算上の償却費」と「期首帳簿価額-1円」の小さい方を採用することで、償却しすぎて帳簿価額がマイナスになる事故を防ぎ、最終年度は自動的に1円を残して止まります。ソフトウェアなどの無形固定資産には備忘価額を残さないので、その場合は「-1」を外します(後述)。
ステップ3:定率法の数式(保証額判定つき)
定率法は「通常の償却費」が「償却保証額」以上かどうかで式が分岐します。IF関数で次のように組みます。
=IF(期首帳簿価額*償却率 >= ROUNDDOWN(取得価額*保証率,0),
   ROUNDDOWN(期首帳簿価額*償却率,0),
ROUNDDOWN(改定取得価額*改定償却率,0))「改定取得価額」は、初めて償却保証額を下回った年度の期首帳簿価額です。これを入れる列を1つ用意し、切替年度以降はその金額を固定して使います。切替年度を判定する補助列を作っておくと、数式が読みやすくなりミスも減ります。
ステップ4:期中取得の月割計算
期中に取得した資産は、事業供用月から期末までの月数で月割します。月数は暦に従って計算し、1ヶ月未満の端数は切り上げ(1ヶ月として計算)です。
供用月数 = DATEDIF(供用開始日, 期末日, "m") + 1
償却費 = 年間償却費 × 供用月数 ÷ 12ここで順番に注意してください。償却保証額との比較は、月割をする前の年額で行います。月割してから保証額と比べると、本来まだ切り替わらないはずの年度で改定償却に入ってしまいます。「判定 → 月割」の順に組んでください。
間違えやすい4つのポイント
① 端数処理は「どちらか」に決めて数値ごと丸める
償却費の円未満の端数について、法令に定めはありません。償却限度額は「これを超えて損金にはできない」という上限なので、切り捨てておけば限度額を超える心配がなく安全側です(一方、国税庁の確定申告書等作成コーナーは切り上げで処理しています)。
大事なのは、どちらを選ぶにしてもExcelの表示形式で丸めるのではなく、ROUNDDOWN/ROUNDUPで数値そのものを丸めることです。表示だけ整えても内部には小数が残り、翌期以降に持ち越されて最終年度で1円ズレます。
② 備忘価額1円を残すのは「有形」資産だけ
有形減価償却資産は、償却が終わっても保有している限り帳簿価額1円を残します。0円まで償却してしまうと固定資産台帳から資産の存在が消え、除却や売却時の処理を誤る原因になります。
一方、ソフトウェアなどの無形固定資産には残存価額がなく、1円を残さず全額を償却します。全資産に同じ数式を当てると、無形資産にいつまでも1円が残り続けます。勘定科目で分岐させておくのが確実です。
③ 改定取得価額は「固定」する
定率法でいちばん多い作り間違いがここです。改定償却に切り替わったあとも「その年の期首帳簿価額 × 改定償却率」で計算してしまうと、償却費が毎期少しずつ減っていきます。
正しくは、切替年度の期首帳簿価額を「改定取得価額」として固定し、以後は毎期その金額 × 改定償却率で同額を償却します。だから「均等償却」なのです。Excelで作るときは、改定取得価額を入れる列を独立させておくと事故が起きません。
④ 少額資産の特例との使い分け(令和8年度改正に注意)
| 取得価額 | 選択肢 | ポイント |
|---|---|---|
| 10万円未満 | 全額損金(消耗品費など) | そもそも償却不要 |
| 20万円未満 | 一括償却資産(3年均等) | 償却資産税の対象外 |
| 30万円未満 (令和8年3月31日以前の取得) | 少額減価償却資産の特例 (青色申告の中小企業者等・年300万円まで) | 即時損金だが償却資産税の対象 |
| 40万円未満 (令和8年4月1日以後の取得) | 同上(令和8年度改正で引上げ) | 適用期限は令和11年3月31日まで。常時使用する従業員数400人超の法人は対象外 |
| 上記以外 | 通常の減価償却 | 本記事の方法で計算 |
少額減価償却資産の特例は、令和8年度税制改正で取得価額の基準が30万円未満から40万円未満に引き上げられました(令和8年4月1日以後の取得等から適用)。年間300万円という上限は据え置きです。同じ事業年度の中でも、取得日が令和8年3月31日以前か4月1日以後かで基準が変わる点にご注意ください。
また、令和4年4月1日以後に取得した「貸付けの用に供する資産」(主要な事業として行われるものを除く)は、一括償却資産・少額減価償却資産の特例のいずれも使えません。節税目的の資産購入スキームを封じる改正です。
どの区分を選ぶかで法人税だけでなく償却資産税(固定資産税)の負担も変わります。詳しくは有利判定の解説記事をご覧ください(関連記事:No.52 少額資産の有利判定)。
配布するExcelでは、ここをこう処理しています
上で挙げた「間違えやすいポイント」は、自分でゼロから組むと必ずどこかで踏みます。配布している減価償却明細書(自動計算版)では、次のように処理済みです。
- 耐用年数を選ぶだけで、償却率・改定償却率・保証率を自動参照(耐用年数2〜50年を同梱)
- 償却保証額を自動判定し、切替年度になるとチェック欄が「今期が改定償却への切替年度です」と教えてくれる
- 「改定取得価額」欄を独立させ、切替後は毎期同額の均等償却になる
- 供用月数を取得年月日と会計期間から自動算出(1ヶ月未満は切り上げ)。期中に売却・除却した場合は数字を直接上書きできる
- 備忘価額1円は有形資産のみ。ソフトウェアは1円を残さず全額償却する
- 少額資産の区分を取得日で自動サジェスト(10万円未満/20万円未満/30万円未満・40万円未満)
- 入力ミスをチェック欄で警告(「建物なのに定率法」「期首帳簿価額が取得価額を超えている」など)。このチェック欄は印刷範囲に含めていないので、印刷すればそのまま体裁の整った明細書になる
資産が増えてきたら:固定資産台帳版のご案内
無料版は「当期分の明細書」です。決算前の検算や、顧問先へ渡す1枚ものとしては、これで十分に足ります。
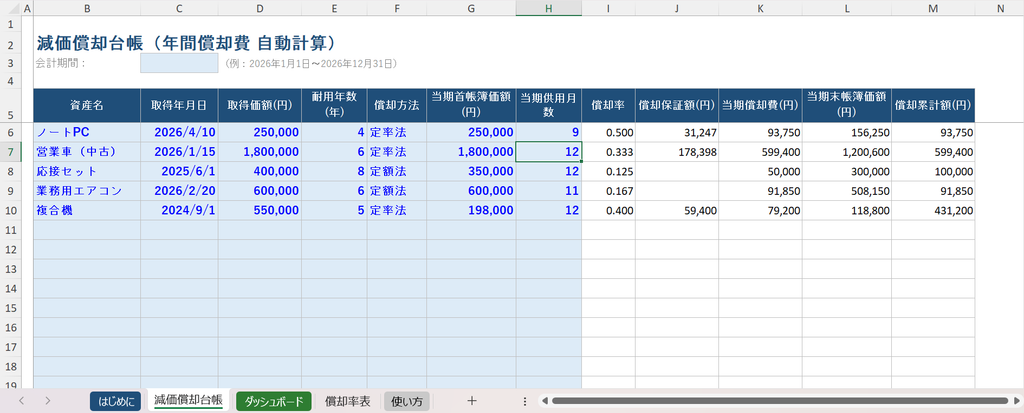
一方で、資産が10件を超えてきたり、毎期くり返し使う固定資産台帳として持ちたい場合は、台帳版をご用意しています。30資産まで管理でき、当期償却費の合計と資産別の内訳をダッシュボードで確認できます。無料版と同じ考え方・同じ操作感のまま、管理する単位が「1期分の明細」から「資産の履歴」に変わるとお考えください。
| 無料版:減価償却明細書 | 台帳版:減価償却台帳 | |
|---|---|---|
| 資産数 | 12資産 | 30資産 |
| 用途 | 当期分の検算・説明資料 | 継続的な固定資産の管理 |
| 集計 | 合計行 | ダッシュボード(合計・資産別内訳) |
| 定額法・定率法/保証額判定/月割 | 対応 | 対応 |
よくある質問
ダウンロードに会員登録やメールアドレスの入力は必要ですか?
不要です。無料でそのままダウンロードできます。社内利用・顧問先への配布ともに自由にお使いいただけ、列の追加や削除といった改変も自由です(再配布・再販売のみご遠慮ください)。
Excelのバージョンは? Googleスプレッドシートでも使えますか?
Microsoft Excel 2016以降で動作確認しています。XLOOKUPなどの新しい関数は使わず、VLOOKUP・IF・ROUNDDOWN・DATEDIFといった一般的な関数だけで組んでいます。GoogleスプレッドシートやLibreOffice Calcでも開けますが、罫線や印刷レイアウトが多少ずれる場合があります。マクロ(VBA)は使用していません。
減価償却明細書と固定資産台帳は何が違うのですか?
減価償却明細書はその期の償却費を一覧にした書類で、決算書の附属明細や別表十六の下書きとして使います。固定資産台帳は資産ごとの取得から除却までの履歴を管理する帳簿で、毎期くり返し使います。まず当期分の検算から始めるなら明細書、資産が増えて管理そのものが目的になってきたら台帳、という使い分けになります。
古い資産にも使えますか?
収録している償却率は、耐用年数省令 別表第十(平成24年4月1日以後に取得をされた減価償却資産)のものです。平成19年4月1日〜平成24年3月31日に取得した資産は250%定率法(別表第九)、平成19年3月31日以前に取得した資産は旧定額法・旧定率法となり、償却率等が異なるため対応していません。該当する資産は、償却率表シートの値をご自身で置き換えてお使いください。
まとめ
- 定額法は「取得価額×償却率」、定率法は「期首帳簿価額×償却率」で計算する
- 定率法は償却保証額を下回った年度から改定償却率による均等償却に切り替わる。改定取得価額は切替年度の期首帳簿価額で固定する
- 償却保証額との比較は、月割をする前の年額で行う
- 端数は表示形式ではなくROUNDDOWNで数値ごと丸める。備忘価額1円を残すのは有形資産だけ
- 少額資産の特例は令和8年4月1日以後の取得から40万円未満に引き上げ。取得日で基準が変わる
減価償却は一度仕組みを作れば毎期使い回せる典型的な業務です。まずは配布しているExcelで当期分の検算から始めて、決算・申告のチェック体制を整えていきましょう。
※ 本記事の税務に関する記述は2026年8月25日時点の法令等に基づいています。少額減価償却資産の特例は令和8年度税制改正で見直されており、国税庁タックスアンサーの一部ページは改正内容が未反映の場合があります。実際の処理にあたっては国税庁「No.2100 減価償却のあらまし」および令和8年度の税制改正の概要で最新の取扱いをご確認ください。本記事は一般的な情報提供を目的としたもので、個別の判断は顧問税理士等の専門家にご相談ください。