課税売上割合が95%を下回ると、消費税の仕入税額控除は按分計算が必要になり、個別対応方式と一括比例配分方式のどちらを選ぶかで納税額が変わります。このページでは、代表的な6つのケースでどちらが有利になるかを早見表にまとめ、結果を左右する条件と、Excelで自分の数字を入れて比べる方法を解説します。
早見表:個別対応方式と一括比例配分方式、どちらが有利か
課税仕入れに係る消費税額を「課税売上対応」「非課税売上対応」「共通対応」の3つに分けたときの、控除できる税額の比較です(単位:万円)。
| ケース | 課税売上割合 | 課税売上対応 | 非課税売上対応 | 共通対応 | 個別対応方式 | 一括比例配分方式 | 有利な方式(差) |
|---|---|---|---|---|---|---|---|
| 小売業+住宅の一部賃貸 | 92% | 300 | 10 | 60 | 355.2 | 340.4 | 個別対応(+14.8) |
| 課税売上対応の仕入が大半 | 85% | 400 | 5 | 40 | 434.0 | 378.2 | 個別対応(+55.8) |
| 住宅賃貸の比重が大きい | 60% | 150 | 60 | 80 | 198.0 | 174.0 | 個別対応(+24.0) |
| 住宅の修繕など非課税売上対応が多い | 80% | 200 | 80 | 50 | 240.0 | 264.0 | 一括比例配分(+24.0) |
| 本社経費など共通対応が大半 | 75% | 20 | 5 | 200 | 170.0 | 168.8 | 個別対応(+1.2) |
| 土地の売却で割合が一時的に低下 | 40% | 300 | 0 | 50 | 320.0 | 140.0 | 個別対応(+180.0) |
多くのケースで個別対応方式が有利になりますが、非課税売上対応の仕入が多いと一括比例配分方式が逆転します。また、共通対応が大半のケースのように差がわずかなときは、区分の手間や税理士報酬まで含めると結論が変わります。
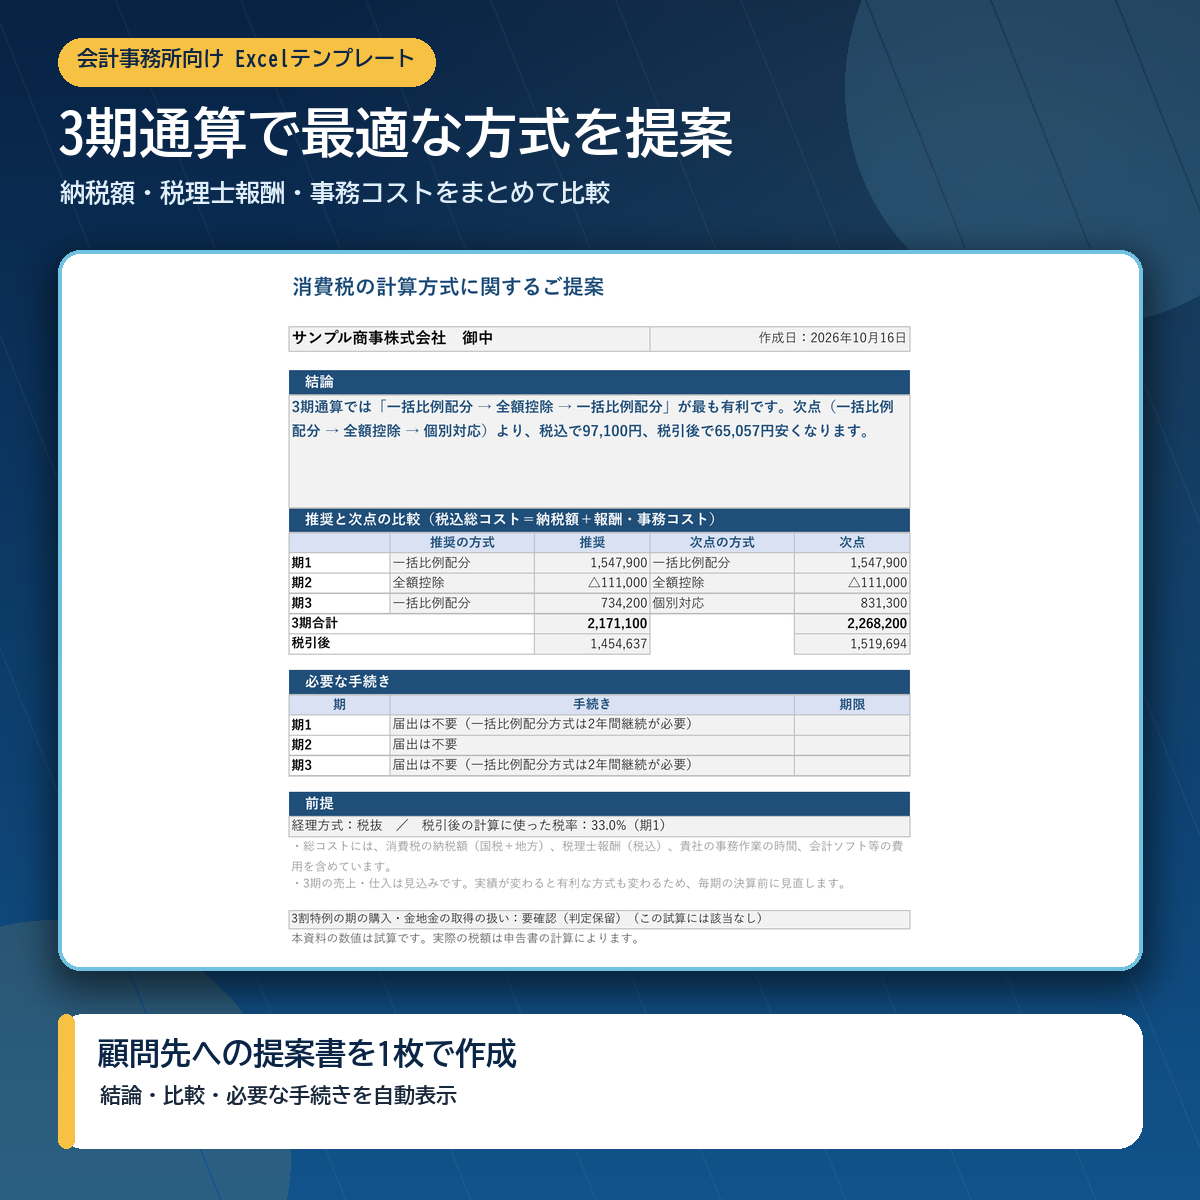
自分の数字で計算する:顧問先の売上・仕入を入れて、個別対応方式・一括比例配分方式に簡易課税・2割特例も加えた6つの方式を、税理士報酬込み・3期通算で比べられるExcelを用意しています。
早見表の前提と、差が生まれる仕組み
早見表は、次の2つの式で計算しています。
- 個別対応方式=課税売上対応の税額+共通対応の税額×課税売上割合
- 一括比例配分方式=課税仕入れの税額の合計×課税売上割合
2つの式の差を取ると、共通対応の部分は打ち消し合い、次の形になります。
個別対応方式−一括比例配分方式=課税売上対応の税額×(1−課税売上割合)−非課税売上対応の税額×課税売上割合
つまり、どちらが有利かは共通対応の金額には左右されず、課税売上対応と非課税売上対応の税額の大小と、課税売上割合だけで決まります。
- 個別対応方式では、課税売上対応の税額は全額控除できるのに、一括比例配分方式では割合分しか控除できない。この取りこぼしが「課税売上対応×(1−割合)」
- 反対に、個別対応方式では非課税売上対応の税額は1円も控除できないのに、一括比例配分方式では割合分を控除できる。これが「非課税売上対応×割合」
たとえば早見表の4行目(割合80%)は、課税売上対応200万円×20%=40万円に対し、非課税売上対応80万円×80%=64万円。後者が大きいので、一括比例配分方式が24万円有利になります。
前提が変わると、結果はどう動くか
課税売上割合が下がるほど、個別対応方式が有利になりやすい
割合が下がると「課税売上対応×(1−割合)」が大きくなり、「非課税売上対応×割合」は小さくなります。早見表の最終行のように、土地の売却で割合が一時的に40%まで落ちた期は、個別対応方式との差が180万円まで開きます。
非課税売上対応の仕入が増えると、一括比例配分方式が逆転する
住宅の修繕費・管理委託費、土地売却の仲介手数料など、非課税売上にだけ対応する仕入が大きい期は、一括比例配分方式の方が有利になることがあります。賃貸住宅の大規模修繕の年は、一度計算し直すのが安全です。
税額の差が小さいときは、区分の手間と税理士報酬で逆転する
個別対応方式は、すべての課税仕入れを3つの用途に区分しなければ使えません。記帳の手間が増え、税理士報酬を加算している事務所も多いでしょう。架空の会社の記入例で、ある1期を比べると次のようになります(納税額は国税と地方消費税の合計、報酬・事務コストは税込)。
| 方式 | 納税額 | 税理士報酬・事務コスト | 総コスト |
|---|---|---|---|
| 個別対応方式 | 462,500円 | 274,000円 | 736,500円 |
| 一括比例配分方式 | 519,300円 | 188,600円 | 707,900円 |
| 差 | 個別対応が56,800円有利 | 一括比例配分が85,400円有利 | 一括比例配分が28,600円有利 |
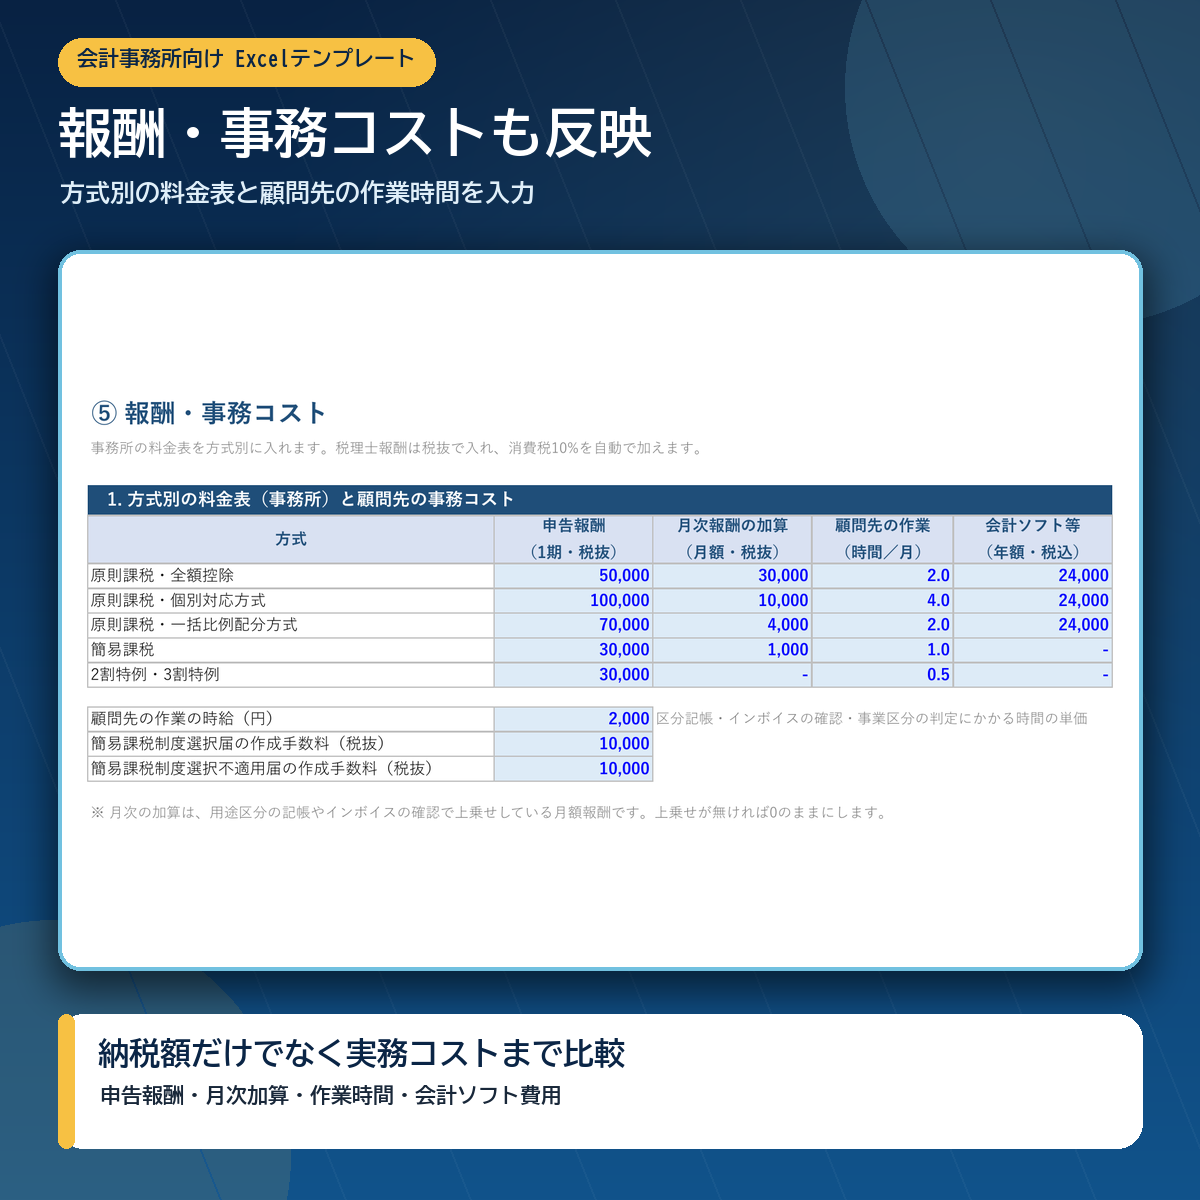
税額の比較だけで個別対応方式を勧めると、顧問先の負担はかえって増えることがあります。報酬・事務コストは事務所の料金体系で大きく変わるので、自分の事務所の料金表で確かめるのが確実です。
一括比例配分方式は2年間変えられない
一括比例配分方式を選ぶと、2年間は継続して適用しなければならず、その間は個別対応方式に戻れません(個別対応方式から一括比例配分方式への変更はいつでもできます)。今期だけ見て一括比例配分方式が有利でも、翌期に土地の売却や大きな設備投資が控えているなら、2期分を通算して比べる必要があります。
そもそも按分計算が必要になる条件
原則課税の事業者で、次のいずれかに当たる期は、課税仕入れの税額を全額控除できず、個別対応方式か一括比例配分方式で按分します。
- その課税期間の課税売上割合が95%未満
- 課税売上割合が95%以上でも、その課税期間の課税売上高が5億円超(1年に満たない期は年換算)
課税売上割合=課税売上高(税抜・免税売上を含む)÷(課税売上高+非課税売上高)
非課税売上の代表例は、住宅の家賃、土地の譲渡・貸付、受取利息、社会保険診療報酬などです。有価証券の譲渡は対価の5%だけを分母に入れます。割合は端数処理をしないのが原則で、任意の位以下を切り捨てることもできます。
簡易課税・2割特例を使う期は按分計算そのものが不要です。基準期間の課税売上高が5,000万円以下なら、簡易課税の方が有利なこともあります。比べ方は「簡易課税の事業区分判定と有利判定シミュレーション」で解説しています。
個別対応方式の3区分と、区分のコツ
| 区分 | 内容の例 | 控除できる税額 |
|---|---|---|
| 課税売上対応 | 商品仕入、外注費、販売用の広告費 | 全額 |
| 非課税売上対応 | 住宅の修繕費・管理委託費、土地売却の仲介手数料 | 控除できない |
| 共通対応 | 本社家賃、水道光熱費、税理士報酬、通信費 | 課税売上割合の分だけ |
- 区分は取引ごと・期中に:用途は課税仕入れを行った日の状況で区分します。決算時にまとめて区分するのは現実的でないため、記帳の段階で区分を付けるルールにします
- 迷ったら共通対応に寄せすぎない:共通対応は割合分しか控除できません。課税売上にだけ使うものは課税売上対応に区分すると控除額が増えます
- インボイスの経過措置は控除割合を掛けた後で比べる:免税事業者等からの仕入は、経過措置の割合を掛けた後の税額を3区分に振り分けます
Excelで両方式を比べる代表の数式
仕入の一覧に「用途区分」列(課税対応/非課税対応/共通)をプルダウンで用意しておけば、両方式の控除額は次の数式で並べられます。
個別対応方式 =SUMIF(区分,"課税対応",税額)+SUMIF(区分,"共通",税額)*課税売上割合
一括比例配分 =SUM(税額)*課税売上割合
有利な方式 =IF(個別対応方式>一括比例配分,"個別対応方式","一括比例配分方式")ただし、実務で方式を決めるには、この1期分の比較だけでは足りません。一括比例配分方式の2年継続、簡易課税の2年継続、高額特定資産を取得したときの3年縛り、選択届の提出期限が絡むため、3期程度を通算して、選べない組み合わせを外したうえで比べる必要があります。ここを手作業で組むと、組み合わせだけで数十通りになります。
報酬込み・3期通算で判定するExcel
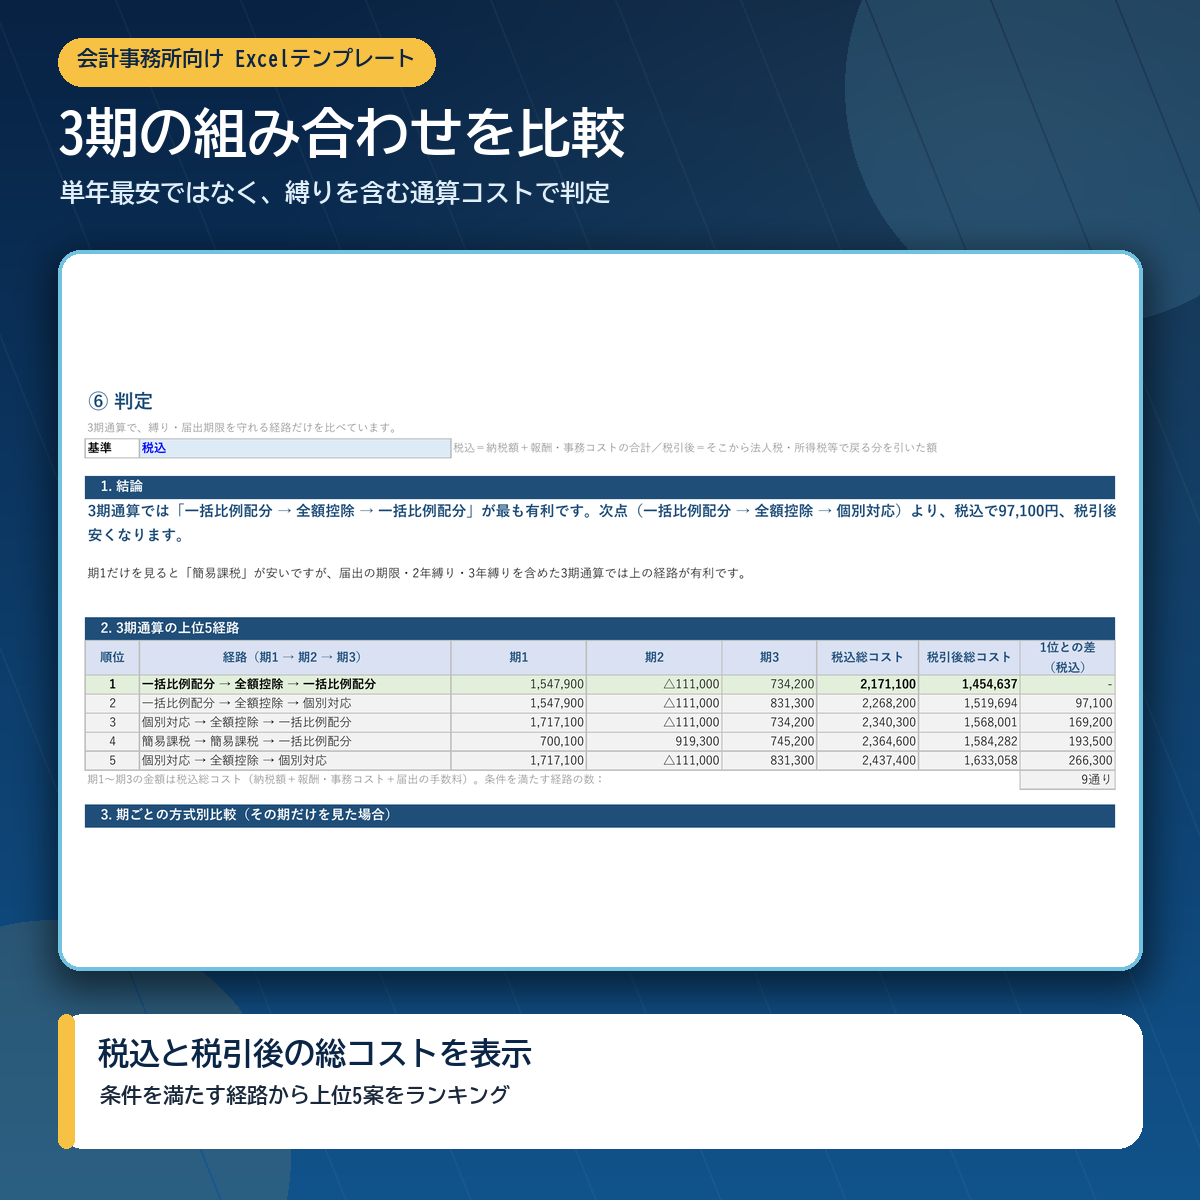
「消費税 方式判定シミュレーター(会計事務所版)」は、全額控除・個別対応方式・一括比例配分方式・簡易課税・2割特例・3割特例の6つの方式を、3期分の組み合わせ64通りで比べるExcelです。
- 期ごとに使える方式を ○/△/× で表示し、使えない理由も出す
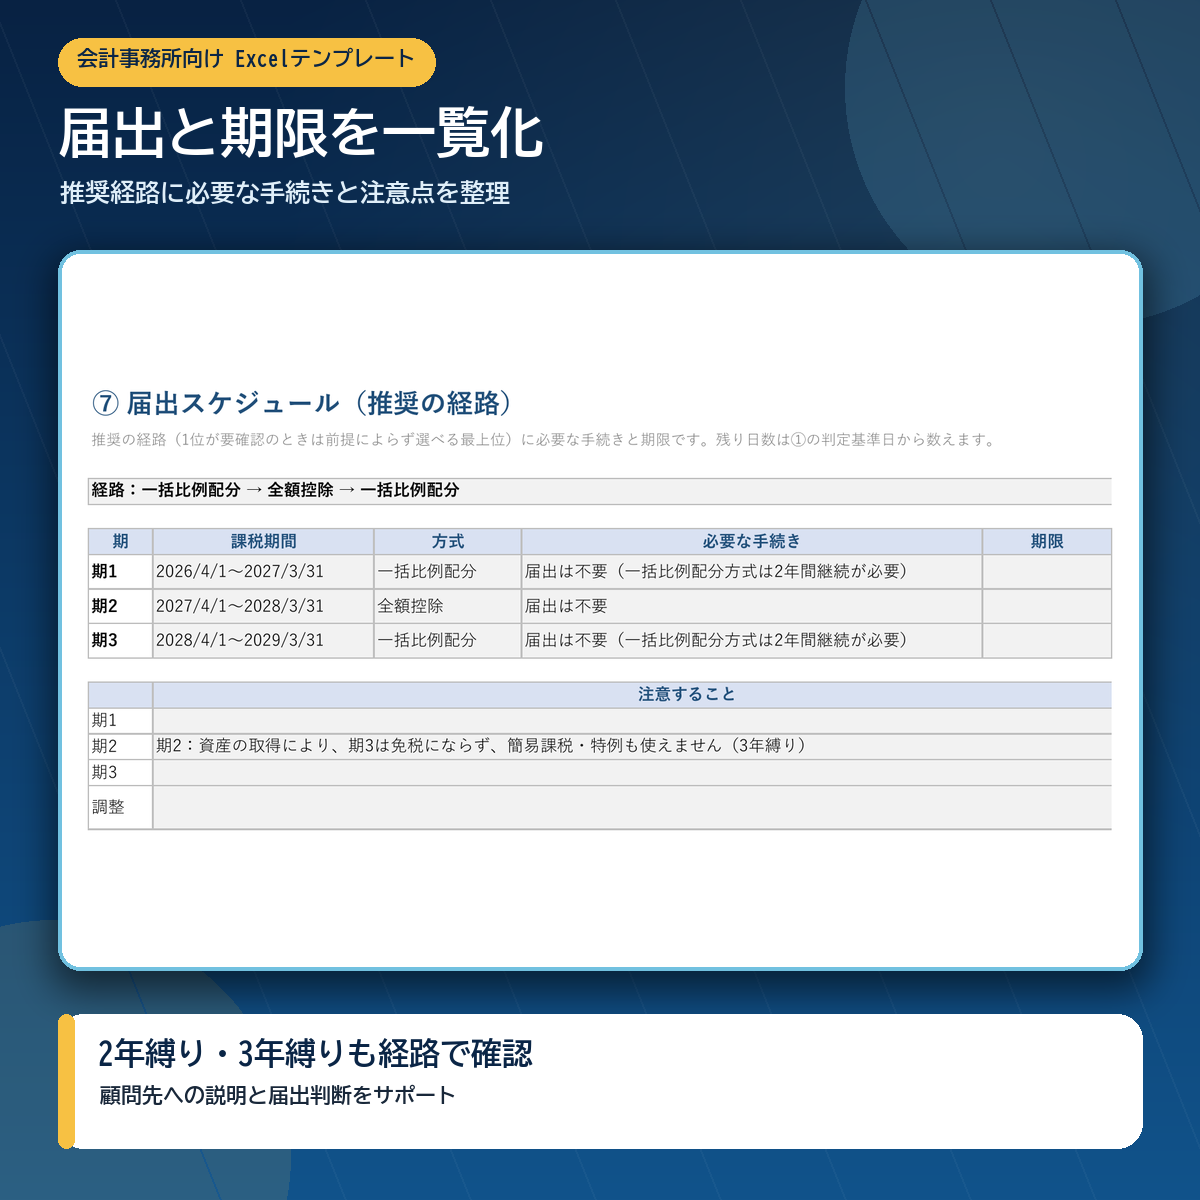
- 2年縛り・3年縛り・届出期限に反する経路を自動で外し、総コストの安い順に上位5経路を表示
- 総コスト=納税額+税理士報酬(方式別の料金表)+顧問先の事務コスト。税込と税引後を切り替えて比較
- 仕入は主な科目が並んでいて、用途区分を選ぶだけで個別対応方式と一括比例配分方式を同時に計算
- 必要な届出と期限の一覧、顧問先に渡すA4の提案書まで自動で作成
よくある質問
個別対応方式を選ぶのに届出は必要ですか?
届出は不要です。申告書の付表で、どちらの方式で計算したかを示します。ただし、課税仕入れを3つの用途に区分していないと個別対応方式は使えず、一括比例配分方式で計算することになります。
土地を売って課税売上割合が急に下がった期はどうすればいいですか?
たまたま土地を売却したことで割合が大きく下がった場合などは、税務署長の承認を受けて「課税売上割合に準ずる割合」を使える可能性があります。準ずる割合は個別対応方式の共通対応にだけ使え、一括比例配分方式には使えません。承認申請は適用したい課税期間の末日までに行い、その翌日から1か月以内に承認を受ければ末日に承認があったものとみなされます。
課税売上割合が毎期大きく変わる会社は注意することがありますか?
100万円以上の機械や建物などの調整対象固定資産を取得した場合、取得した期から3年間の通算の課税売上割合が大きく変動すると、第3年度の課税期間で控除税額を調整します。取得した期に全額控除・個別対応方式・一括比例配分方式のどれを選ぶかで、3年目の調整額も変わります。
簡易課税を選んでいる会社にも関係しますか?
簡易課税の期は按分計算が不要です。ただ、簡易課税をやめて原則課税に戻る期の判断には、個別対応方式・一括比例配分方式のどちらで計算するかまで含めた比較が必要です。届出の期限は「消費税届出書の提出期限をExcelで一元管理する」で整理しています。
まとめ
- 課税売上割合95%未満、または課税売上高5億円超の期は、個別対応方式か一括比例配分方式で按分する
- どちらが有利かは「課税売上対応×(1−割合)」と「非課税売上対応×割合」の大小で決まり、共通対応の金額には左右されない
- 非課税売上対応の仕入が多い期は一括比例配分方式が逆転しうる。税額の差が小さいときは区分の手間と税理士報酬で逆転する
- 一括比例配分方式は2年継続が必要。簡易課税・2割特例や設備投資の予定も含め、3期程度を通算して決める
税率・特例の期間・インボイスの経過措置の割合は改正されることがあります。実際の判断の前に、国税庁の最新情報をご確認ください。