【2026年9月12日 全面改訂】令和8年度税制改正(中小企業向けの教育訓練費上乗せ廃止)を反映し、法人と個人事業主で適用時期がずれる点、繰越税額控除の手続要件、社会保険料を含めた損得の試算を追記しました。
賃上げ促進税制でいちばんもったいないのは、決算が締まってから「1.5%に届いていませんでした」と分かることです。増加率が2.4%で止まっていた顧問先が、決算月にあと10万円払っていれば控除率が15%から30%に倍増していた、という話は珍しくありません。判定は決算後の作業ですが、意思決定は決算前にしかできないからです。
この記事では、中小企業者等向けの賃上げ促進税制について、雇用者給与等支給額の集計から控除額の計算、繰越税額控除の管理までをExcelで組む手順を解説します。ふつうの解説記事と違うのは、「あといくら賃上げすれば控除率が上がるか」を逆算する作り方と、社会保険料の会社負担まで含めて本当に得なのかを確かめる方法まで踏み込む点です。制度の数値は2026年9月時点の法令にもとづいています。
Excelを自作せず、すぐ判定したい方へ
この記事の計算を9シートにまとめた有料版です。給与を貼り付けるだけで、1.5%・2.5%の判定、あと必要な賃上げ額、控除見込額、5年繰越、顧問先30社の一覧まで確認できます。
令和8年度改正後の賃上げ促進税制(中小企業者等向け)
令和8年度税制改正で、この制度は大きく整理されました。全法人向け(いわゆる大企業向け)の措置は令和8年3月31日をもって廃止、中堅企業向けは要件が引き上げられたうえで令和9年3月31日の適用期限をもって廃止が決まっています。残るのが中小企業者等向けで、こちらは基本の構造を維持したまま教育訓練費の上乗せだけが廃止されました。
要件と控除率
| 要件 | 内容 | 控除率 |
|---|---|---|
| 基本要件① | 雇用者給与等支給額が前事業年度より1.5%以上増加 | 15% |
| 基本要件② | 同 2.5%以上増加 | 30% |
| 上乗せ(教育訓練費) | 比較教育訓練費より5%以上増加、かつ雇用者給与等支給額の0.05%以上を支出 | +10% (令和8年度改正で廃止) |
| 上乗せ(両立支援) | くるみん・くるみんプラス・えるぼし2段階目以上を適用事業年度中に取得、またはプラチナくるみん・プラチナえるぼし等を事業年度終了時に保有 | +5% |
税額控除の額は「控除対象雇用者給与等支給増加額 × 控除率」で、調整前法人税額の20%が上限です。教育訓練費の上乗せがなくなったことで、中小企業者等の最大控除率は45%から35%になりました。なお、トライくるみん・トライくるみんプラスは上乗せの対象外です。
「今期はどちらのルールか」は決算月と法人・個人で変わる
ここが実務でいちばん取り違えやすいところです。教育訓練費の上乗せが使えなくなる時期が、法人と個人事業主で約1年ずれます。
| 区分 | 教育訓練費の上乗せ | 最大控除率 |
|---|---|---|
| 法人:令和8年3月31日までに開始する事業年度 | 使える | 45% |
| 法人:令和8年4月1日以後に開始する事業年度 | 廃止 | 35% |
| 個人事業主:令和8年分まで | 使える | 45% |
| 個人事業主:令和9年分以後 | 廃止 | 35% |
顧問先に当てはめると、2026年の秋から冬にかけて申告する会社は次のように分かれます。
| 顧問先 | 今期 | 教育訓練費の上乗せ |
|---|---|---|
| 3月決算法人 | 令和8年4月1日〜令和9年3月31日 | 使えない |
| 12月決算法人 | 令和8年1月1日〜12月31日 | 使える |
| 9月決算法人 | 令和7年10月1日〜令和8年9月30日 | 使える |
| 個人事業主 | 令和8年分 | 使える |
同じ2026年中に決算を迎える顧問先でも、期首の日付ひとつでルールが変わります。Excelを作るときは控除率を数式に直接書かず、「事業年度の開始日」から適用区分を自動判定させるのが安全です。
使える会社・使えない会社
- 対象は中小企業者等(資本金1億円以下で大規模法人の子会社等でない法人、資本等を有しない場合は常時使用従業員1,000人以下の法人、協同組合等)と、常時使用従業員1,000人以下の個人事業主
- 青色申告が前提。白色申告では適用できません
- 事業年度開始の日前3年以内に終了した各事業年度の所得金額の年平均が15億円を超える適用除外事業者は使えません
- 設立の日を含む事業年度は適用できません。比較する前事業年度がないためです。合併以外の事由による解散の日を含む事業年度、清算中の各事業年度も対象外です
- 制度そのものの適用期限は、令和9年3月31日までに開始する事業年度(個人事業主は令和9年分)です
集計でつまずく4つのポイント
計算の土台は「雇用者給与等支給額」です。ここを外すと以降の判定も控除額もすべてずれます。国税庁と日本税理士会連合会からも、この制度の適用誤りについて注意喚起が出ています。
① 役員と「役員の特殊関係者」を外す
対象になるのは国内雇用者への給与等です。役員、使用人としての職務を有する役員(使用人兼務役員)、役員の特殊関係者、個人事業主の特殊関係者は含めません。パート・アルバイト・日雇いの方は含めます。
見落としやすいのが特殊関係者です。役員の親族(配偶者・6親等内の血族・3親等内の姻族)に加え、事実上婚姻関係と同様の事情にある者、役員から生計の支援を受けている者、これらの者と生計を一にする親族が該当します。役員本人だけを外して配偶者や子の給与を残してしまうのが、家族経営の会社でいちばん多いミスです。
② 「継続雇用者給与等支給額」と取り違えない
中小企業者等向けの判定に使うのは雇用者給与等支給額、つまり期中に入退社した人も含めた全員の合計です。前期・当期の両方に在籍し続けた人だけを集計する「継続雇用者給与等支給額」は、中堅企業向け・全法人向けの指標であって、中小企業者等向けでは使いません。
この取り違えは税賠事例にもなっています。継続雇用者の金額を記載してしまい、本来の限度額まで控除できなかったという事例です。集計シートの見出しに「全員(入退社を含む)」と書いておくだけでも事故を減らせます。
③ 決算賞与・未払給与はどの期に入るか
中小企業庁のQ&A(Q28)は「未払給与は、計上時に損金算入されるものなので、その計上時、すなわち損金算入時の事業年度の雇用者給与等支給額に含まれます」としています。つまり要件を満たして未払計上した決算賞与は、支払が翌期でも当期の支給額にカウントできます。これが後述する「決算前の打ち手」を成り立たせている根拠です。
裏を返すと、前期に未払計上した賞与は前期の支給額に入ります(Q29)。前期に決算賞与を出していた会社は、比較する側の金額も高くなっているので、当期のハードルが上がっている点に注意してください。決算賞与を含めずに集計したために控除額が過少になった、という税賠事例もあります。
④ 雇用安定助成金を差し引く
税額控除の基礎になる「控除対象雇用者給与等支給増加額」は、次の2つのうち少ないほうです。
① 雇用者給与等支給増加額
   = 当期の雇用者給与等支給額 − 比較雇用者給与等支給額

② 調整雇用者給与等支給増加額
   =(当期の雇用者給与等支給額 − 当期の雇用安定助成金額)
     −(比較雇用者給与等支給額 − 前期の雇用安定助成金額)
雇用調整助成金など、雇用保険法62条の事業として支給される助成金を受けている場合、その分は賃上げの原資として控除の対象になりません。②を計算せずに①だけで控除額を出してしまうと過大計上になります。
Excelで計算シートを作る手順
ステップ1:従業員別の集計シートは「外す人だけ」選ぶ設計にする
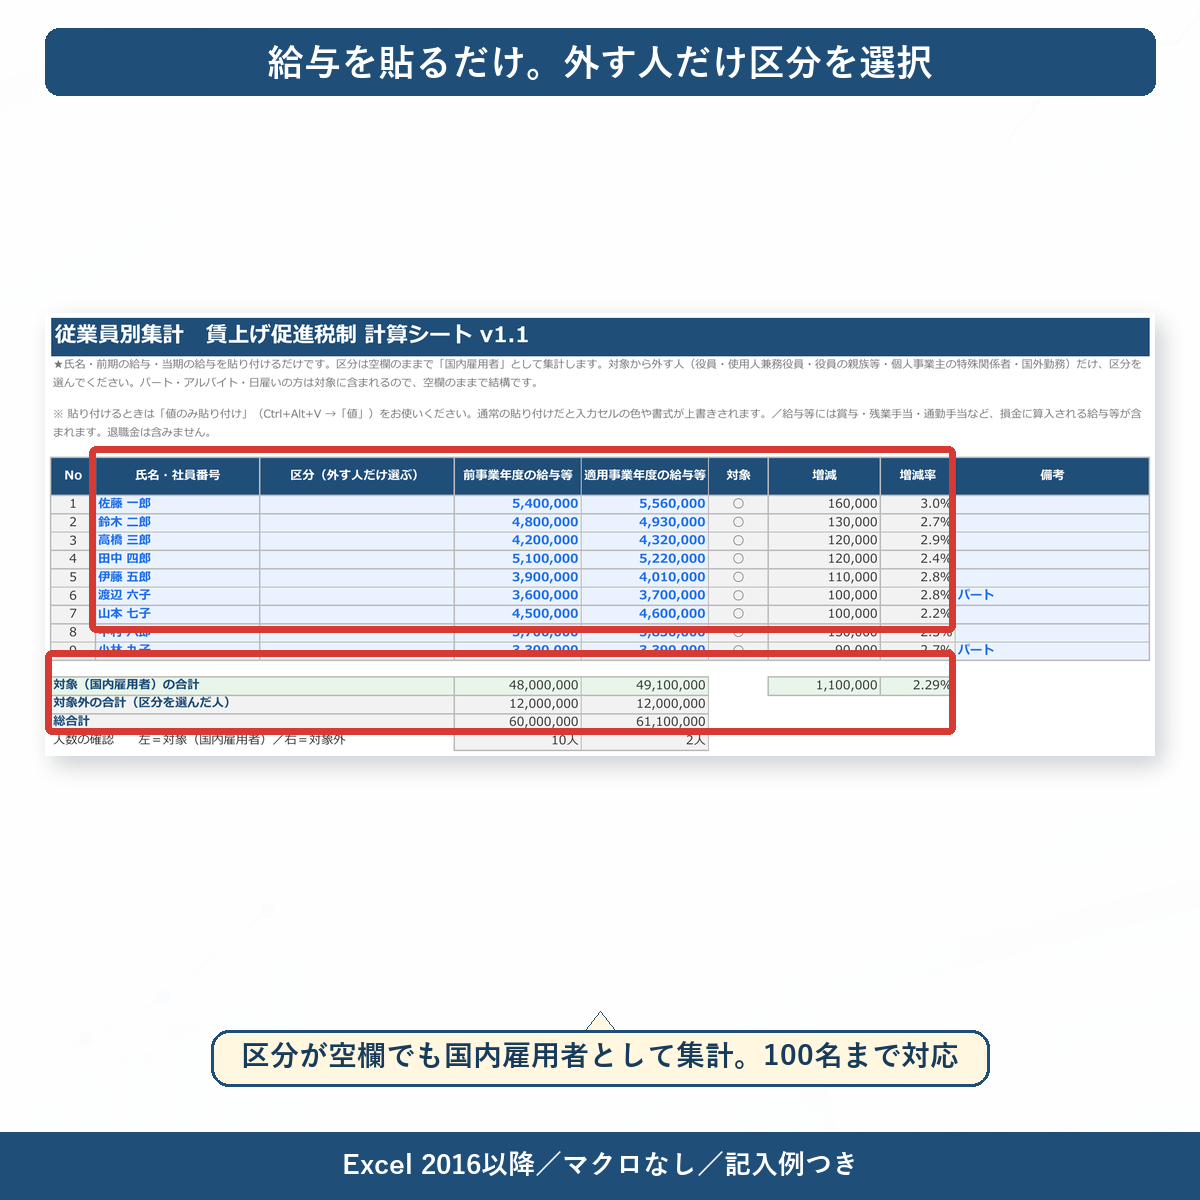
氏名/区分/前期の給与等/当期の給与等の4列を用意します。ここでよくある作りは、全員に区分をドロップダウンで選ばせるものですが、実際に区分を変えたいのは役員と親族の2〜3人だけです。20人の会社で20回選ばせるのは無駄が大きい。
そこで、区分は空欄なら国内雇用者として扱い、対象から外す人だけ区分を選ぶ形にします。集計は「氏名が入っている行の合計」から「外す区分の合計」を引く形です。
総合計   = SUMIFS(当期給与範囲, 氏名範囲, "<>")
対象外   = SUMIFS(当期給与範囲, 区分範囲, "役員", 氏名範囲, "<>")
          + SUMIFS(当期給与範囲, 区分範囲, "役員の特殊関係者", 氏名範囲, "<>")
          + …(使用人兼務役員・事業専従者・国外勤務)
対象合計 = 総合計 − 対象外外し忘れが怖いので、集計表の下に「対象人数」と「対象外の人数」を並べて表示しておきます。人数を見れば、役員を外し忘れていることにその場で気づけます。給与等には賞与・残業手当・通勤手当など所得税法上の給与等を含め、退職金は含めません。
ステップ2:比較雇用者給与等支給額は月数で按分する
前事業年度と適用事業年度の月数が違う場合は、比較する側を月数で調整します。決算期を変更した年度や、設立2期目でよく出てきます。
比較雇用者給与等支給額
= 前事業年度の雇用者給与等支給額 × 適用事業年度の月数 ÷ 前事業年度の月数ただし、前事業年度が適用事業年度より短く、しかも6か月未満の場合は按分の基礎が変わります。この場合は「適用事業年度開始の日前1年以内に終了した各事業年度の給与等支給額の合計」を、その各事業年度の月数の合計で割って月数を掛けます。「開始した」各事業年度を使うのは比較教育訓練費のほうなので、混同しないよう気をつけてください。イレギュラーな年度はExcelで自動化せず、手計算の結果を上書きできる欄を用意しておくほうが安全です。
ステップ3:増加率の判定は「率を丸めてから」比較する
ここにExcel特有の落とし穴があります。素直に書くと次のようになりますが、これはしきい値ちょうどのときに誤判定します。
△ 危ない書き方
増加率 = 当期/前期-1
判定   = IF(増加率>=2.5%, "30%", IF(増加率>=1.5%, "15%", "適用外"))
前期40,000,000円・当期41,000,000円なら増加率はちょうど2.5%のはずですが、Excelの内部では 41000000/40000000-1 が 0.024999999999999911… という値になります。2.5%以上の判定がFALSEになり、控除率30%が15%に落ちます。倍精度浮動小数点の誤差で、目で見ても分かりません。増加率そのものを丸めてから比較すれば防げます。
○ 安全な書き方
増加率 = ROUND(当期/前期-1, 8)
判定   = IF(増加率>=2.5%, "30%", IF(増加率>=1.5%, "15%", "適用外"))
「増加率で比較せず、当期 >= 前期×1.025 と金額で比べればよい」と思われるかもしれませんが、こちらは別のケースで逆向きにずれるので解決になりません。率を丸めるのが確実です。
ステップ4:逆算セルを置く(このシートの本体)
判定だけなら決算後にできます。決算前に価値があるのは逆算のほうです。しきい値に届くために必要な給与総額と、いまの見込みとの差額を出します。
1.5%ラインに必要な給与総額 = ROUNDUP(ROUND(比較給与*1.015, 4), 0)
2.5%ラインに必要な給与総額 = ROUNDUP(ROUND(比較給与*1.025, 4), 0)
あと必要な賃上げ額         = MAX(0, 必要な給与総額 − 当期の給与総額見込)
内側の ROUND は、ここでも浮動小数点の誤差で必要額が1円多く出るのを防ぐためのものです。
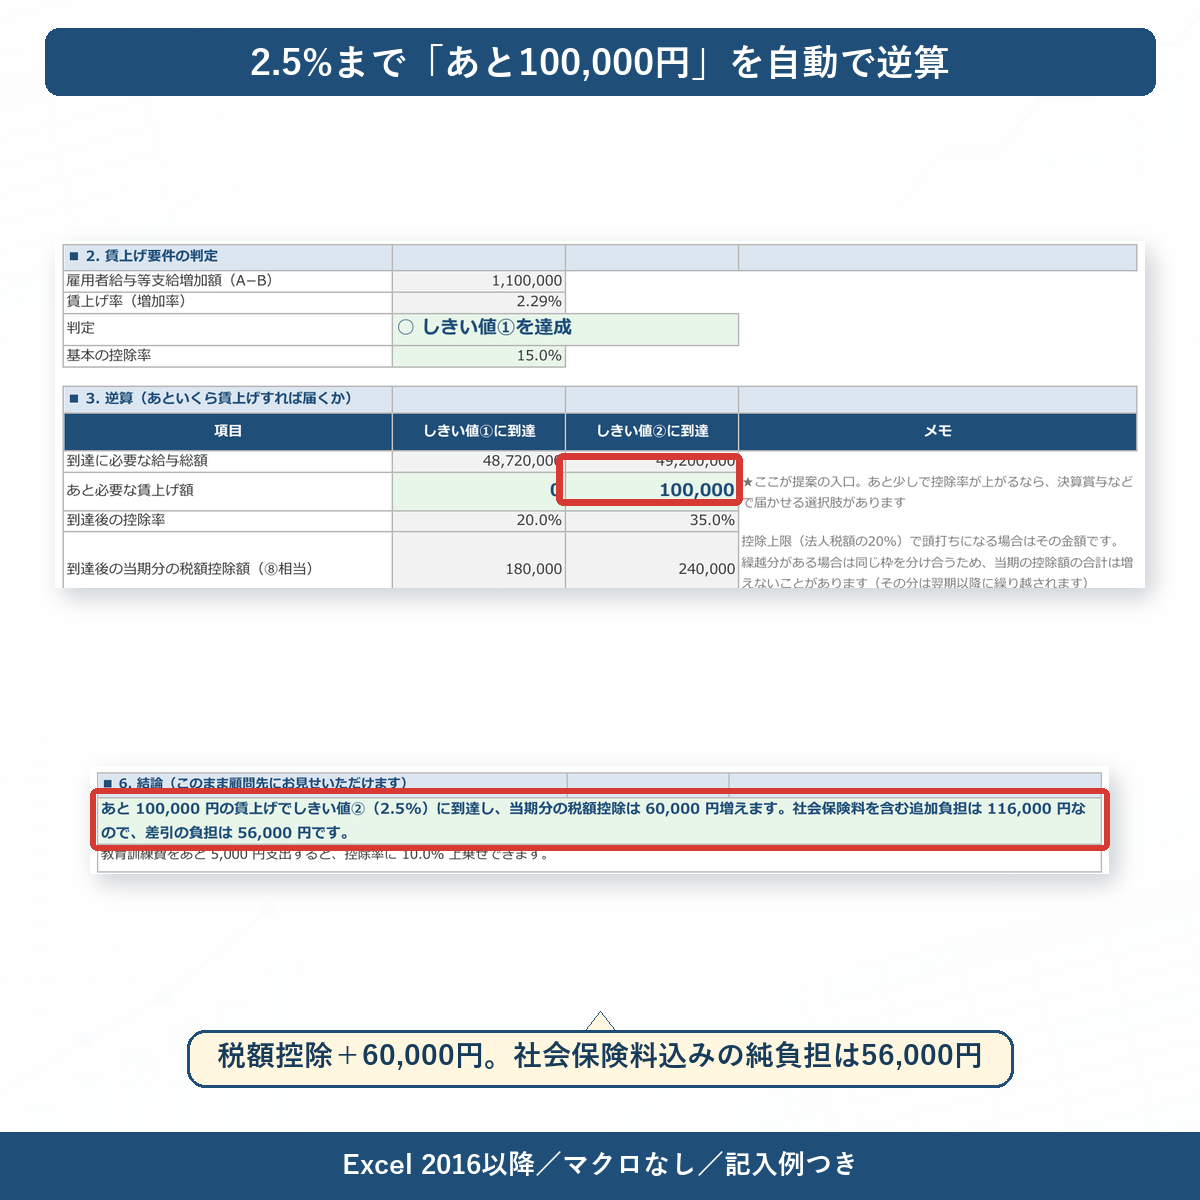
実際の顧問先で見てみます。前期48,000,000円、当期の見込み49,100,000円。増加率は2.29%で、このままなら控除率15%です。
| 項目 | 1.5%ラインに到達 | 2.5%ラインに到達 |
|---|---|---|
| 必要な給与総額 | 48,720,000円 | 49,200,000円 |
| あと必要な賃上げ額 | 0円(達成済み) | 100,000円 |
| 到達後の控除率 | 15% | 30% |
あと10万円です。この1行が出るだけで、決算前の面談の中身が変わります。
ステップ5:控除額の計算は別表の順に並べる
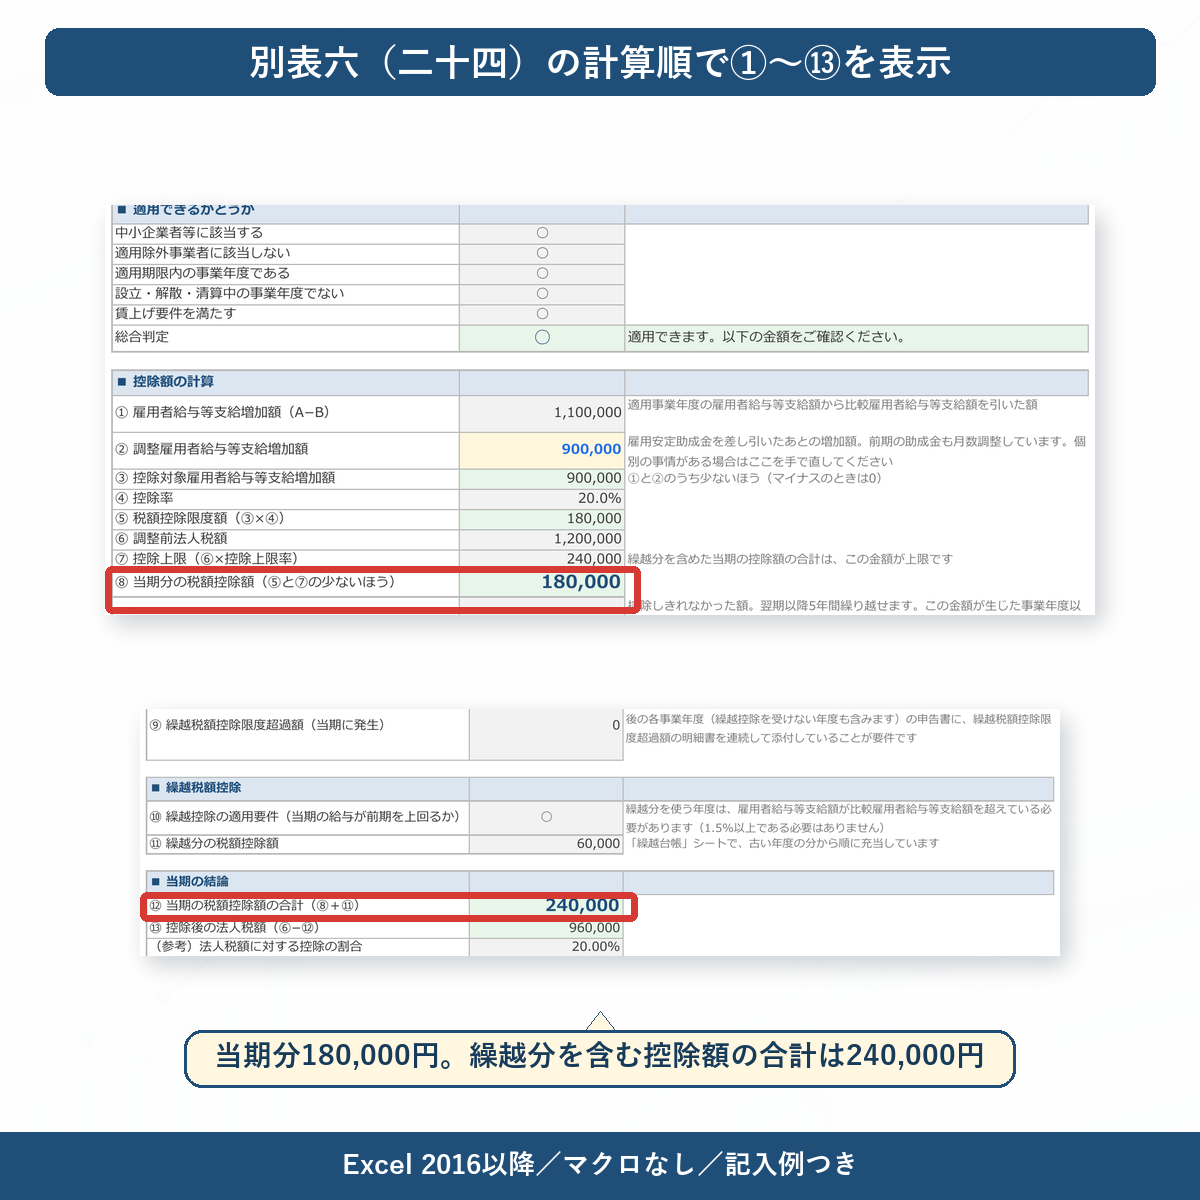
計算シートは、あとで別表に転記することを前提に、番号を振って上から順に並べておくと転記のときに迷いません。
① 雇用者給与等支給増加額     = 当期の給与総額 − 比較給与
② 調整雇用者給与等支給増加額 =(当期給与−当期助成金)−(比較給与−前期助成金)
③ 控除対象雇用者給与等支給増加額 = MAX(0, MIN(①, ②))
④ 控除率                     = 基本+上乗せ
⑤ 税額控除限度額             = ROUNDDOWN(ROUND(③*④, 4), 0)
⑥ 調整前法人税額
⑦ 控除上限                   = ROUNDDOWN(ROUND(⑥*20%, 4), 0)
⑧ 当期分の税額控除額         = MIN(⑤, ⑦)
⑨ 繰越税額控除限度超過額     = ⑤ − ⑧
⑤と⑦で ROUNDDOWN(ROUND(金額*率, 4), 0) としているのも誤差対策です。素の ROUNDDOWN(金額*率, 0) だと、二進小数の丸め誤差で1円下にずれることがあります。
ステップ6:繰越台帳をつくる
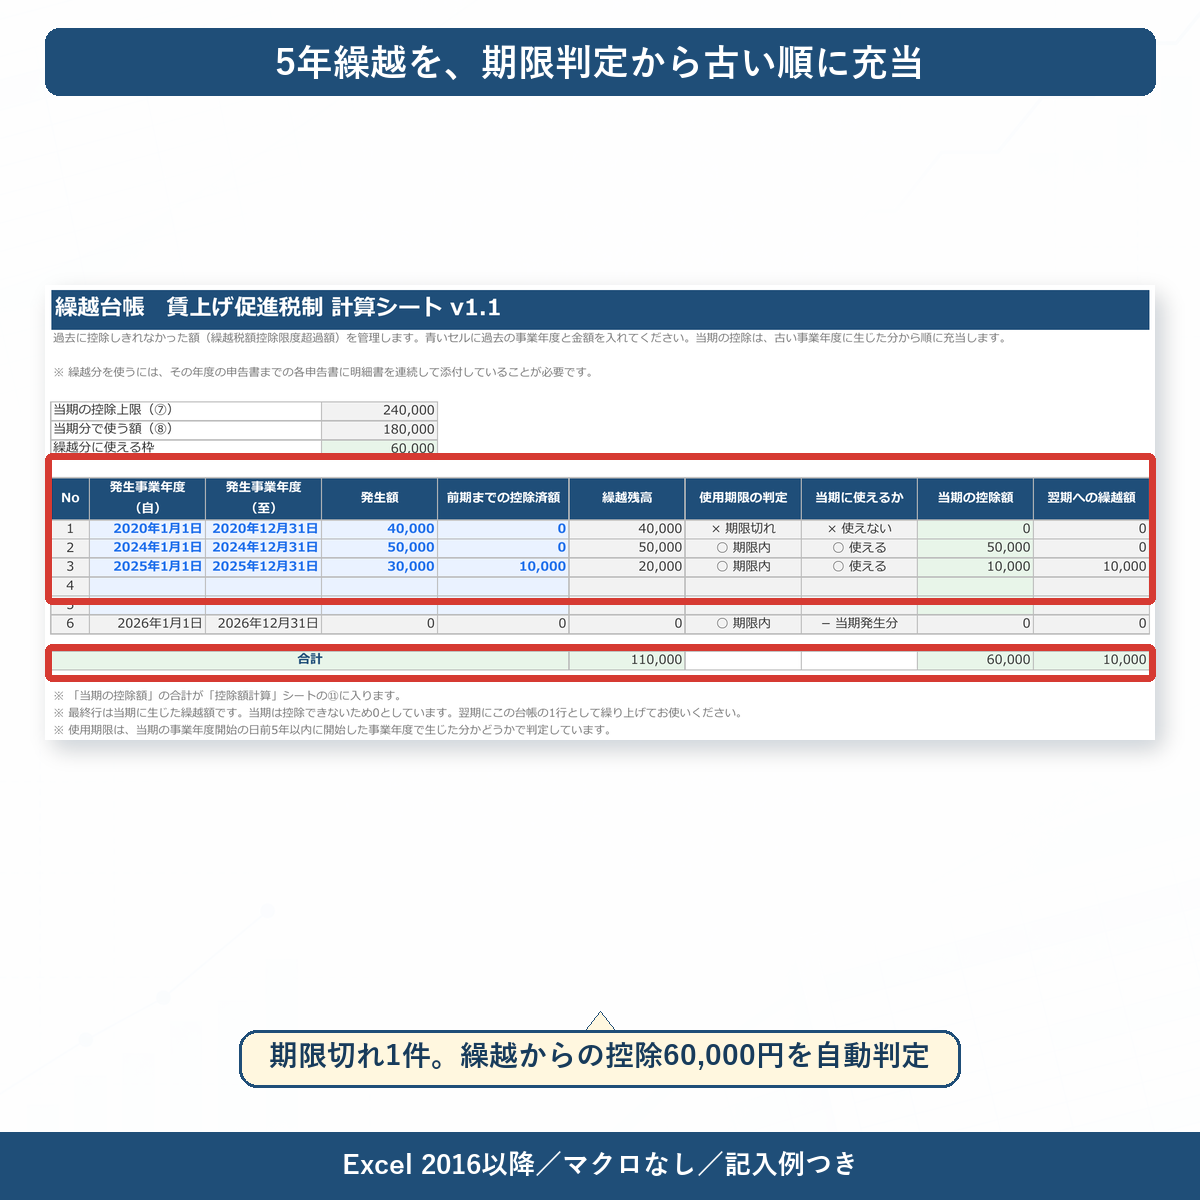
⑨で発生した額は、翌期以降5年間繰り越せます。台帳の列は、発生事業年度(自・至)/発生額/前期までの控除済額/繰越残高/使用期限の判定/当期の控除額/翌期への繰越額。当期に使える枠は「控除上限⑦ − 当期分⑧」の残りで、そこへ古い事業年度に生じた分から順に充当します。
繰越に使える枠 = MAX(0, ⑦ − ⑧)
1行目の控除額   = MIN(残高, 枠)
2行目以降       = MIN(残高, MAX(0, 枠 − 上の行までの控除額の合計))
使用期限の判定  = 発生事業年度の開始日 >= EDATE(当期の開始日, -60)
賃上げは本当に得か:社会保険料まで入れて確かめる
「税額控除があるから賃上げしましょう」とだけ言うのは乱暴です。給与を増やせば社会保険料の会社負担も一緒に増えます。健康保険・介護保険・厚生年金・子ども子育て拠出金・雇用保険の会社負担を合わせると、おおむね賃上げ額の15〜16%です。
1,000,000円賃上げした場合を、控除率20%と35%で比べてみます(社会保険料の会社負担は16%で概算)。
| 項目 | 控除率20% | 控除率35% |
|---|---|---|
| 賃上げ(給与の増加) | 1,000,000円 | 1,000,000円 |
| 社会保険料の会社負担 | 160,000円 | 160,000円 |
| 会社の追加負担 計 | 1,160,000円 | 1,160,000円 |
| 税額控除 | ▲200,000円 | ▲350,000円 |
| 差引 | 960,000円 | 810,000円 |
控除率が35%でも、賃上げ額そのものが戻ってくるわけではありません。賃上げは翌期以降も続く固定費ですから、単年の差引だけで判断しないでください。この表は「賃上げを煽るため」ではなく、顧問先に正直な数字を見せるためのものです。
なお上の試算には、人件費と社会保険料が損金になることによる法人税等の減少(実効税率25%なら29万円ほど)を含めていません。ここも入れると負担はさらに下がりますが、法人税額が減れば控除上限(20%)も下がるため、単純な足し引きにはなりません。
しきい値の直前なら話は変わる
面白いのは、控除率が上がる境目にいるときです。さきほどの「あと10万円」のケースを計算するとこうなります。
| 追加の賃上げ額 | 100,000円 |
| 社会保険料の会社負担(16%) | 16,000円 |
| 会社の追加負担 計 | 116,000円 |
| 税額控除の増加(15%→30%になるため) | ▲60,000円 |
| 差引の負担 | 56,000円 |
10万円払って6万円戻ります。しきい値を超えると控除率が15%から30%へ倍になるので、境目の近くにいる会社だけ、追加の1円あたりの効率が跳ね上がるわけです。だから逆算が要ります。全社に一律で賃上げを勧めるのではなく、境目にいる会社を見つけて、そこだけ提案する。これがこの制度の実務上の使い方です。
決算賞与で届かせるときの2つの注意
- 損金算入の要件を満たすこと。未払計上した決算賞与を当期の損金にするには、支給額を各人別に決算日までに通知し、通知した金額を翌期首から1か月以内に支払い、通知した事業年度に損金経理していることが必要です。ひとつでも欠けると当期の損金にならず、賃上げ促進税制の支給額にも入りません
- 翌期のハードルが上がること。当期に決算賞与を積むと、翌期の「比較雇用者給与等支給額」がその分だけ高くなります。翌期も要件を満たそうとすると、上がった水準をさらに超える必要があります。単年で駆け込むより、毎期の水準を少しずつ上げるほうが制度と相性が良い場面もあります
決算賞与の損金算入要件は、こちらの記事で詳しく整理しています(関連記事:決算賞与の損金算入要件と社内通知のしかた)。
繰越税額控除は「計算」ではなく「手続」で落ちる
令和6年度改正で、中小企業者等には控除しきれなかった額を5年間繰り越せる措置が設けられました。赤字や税額が小さい年でも、将来の黒字年に使える可能性があります。ただし、ここは計算よりも手続で落ちる制度です。
- 繰越分を使う年度の要件は、雇用者給与等支給額が比較雇用者給与等支給額を超えていることだけです。1.5%以上である必要はありません。前期より1円でも増えていれば使えます
- 控除上限は繰越分と合わせて20%です。当期分を控除したあとの残り枠にしか充当できません
- 明細書の連続添付が要件です。中小企業庁のQ&A(Q66)は、①未控除額が発生した事業年度以後の各事業年度の確定申告書に繰越税額控除限度超過額の明細書を添付し、②繰越控除を受けようとする事業年度の確定申告書等にその金額と計算に関する明細書を添付する、と説明しています。繰越控除を受けない年度も含めて連続して添付していなければなりません。1年でも落とすと繰越が死にます
もうひとつ重い論点があります。この制度には当初申告要件があり、控除できる金額は確定申告書等に記載された金額が限度です。集計を間違えて控除額を少なく書いてしまっても、あとから更正の請求で取り返すことはできません。申告書を出す前に集計を検算するしかない、という制度設計です。
だからこそ、繰越の残高を紙やメモで管理するのは危険です。発生事業年度・発生額・使用額・残高・期限を、毎期見返せる台帳の形で持っておくことをおすすめします(関連記事:欠損金の繰越控除をExcelで管理する方法)。
別表六(二十四)への転記
申告では、確定申告書等に別表六(二十四)「給与等の支給額が増加した場合の法人税額の特別控除に関する明細書」とその付表を添付します。この別表は中小企業者等の専用様式ではなく、全企業向け・中堅企業向けと共通です。付表一が、給与等支給額・比較教育訓練費・翌期繰越税額控除限度超過額の計算にあたるので、繰越の明細書は付表一が受け持つと考えると整理しやすくなります。あわせて適用額明細書も必要です。
Excelの計算シートを①〜⑨の番号順に並べておくと、この転記が「上から順に写すだけ」の作業になります。様式は年度で更新されるので、記載の仕方は国税庁の当年度分のPDFで確認してください。
地方税の扱いは2つで違う
細かいところですが、間違えやすい論点です。法人住民税(法人税割)の課税標準となる法人税額は、この特別控除を受ける前の金額です。地方税法が明文で「租税特別措置法第42条の12の5の規定の適用を受ける前のもの」としています。一方、地方法人税の課税標準となる基準法人税額は控除後の金額です。つまり地方法人税は減りますが、法人住民税は減りません。「地方税も一緒に減る」と説明してしまわないよう注意してください。
事務所として顧問先を横断して見る
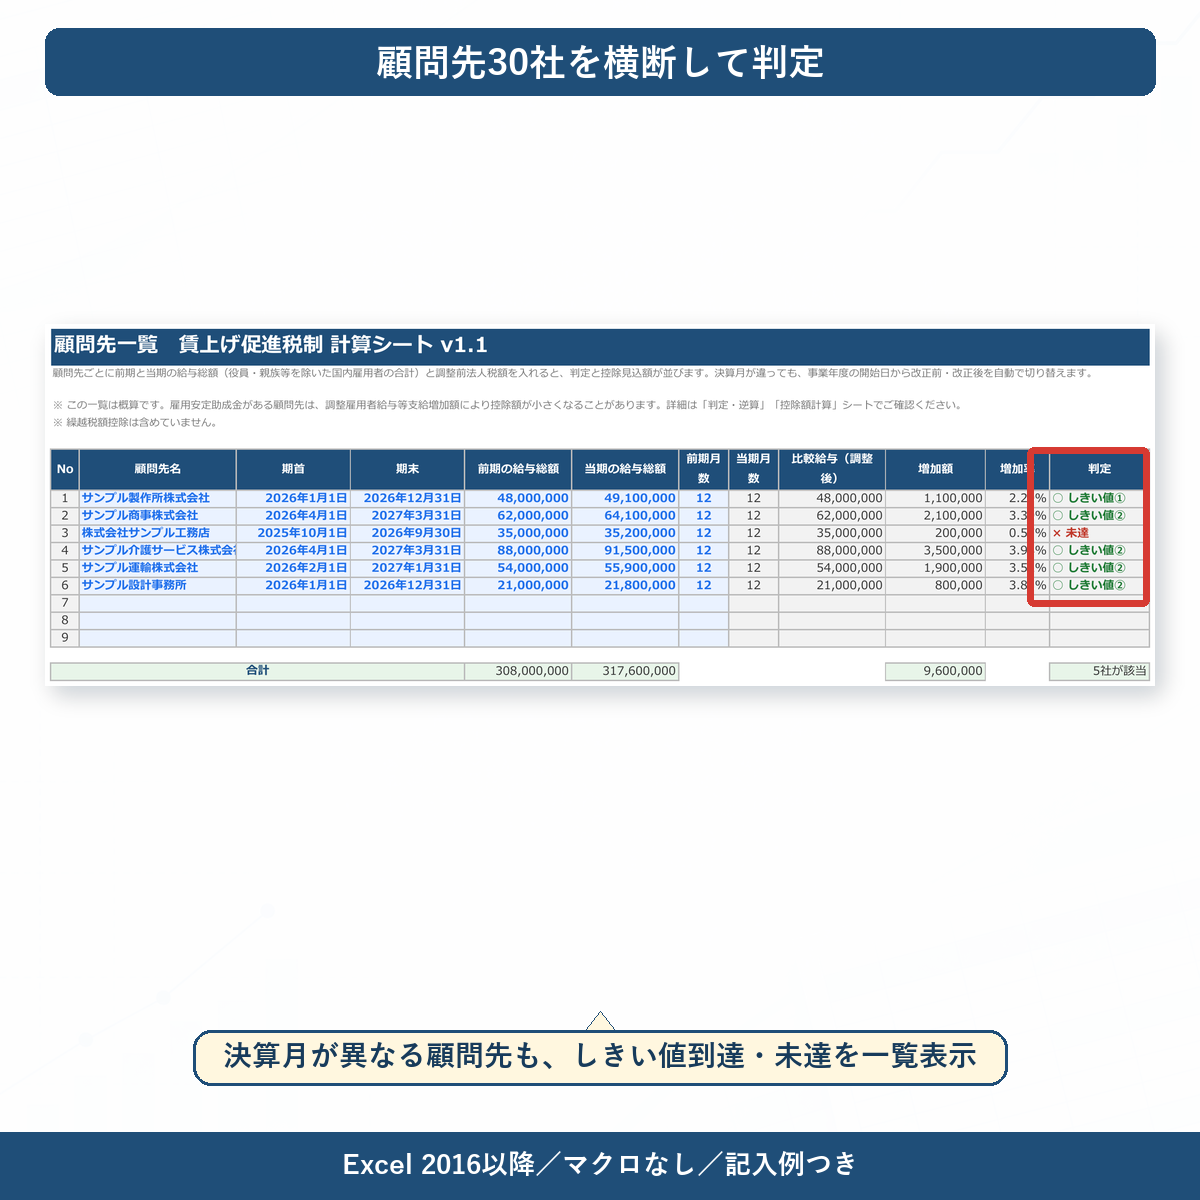
1社ずつ判定していると、境目にいる会社を見落とします。事務所として持っておきたいのは、顧問先を1行ずつ並べた一覧です。列は、顧問先名/期首・期末/前期の給与総額/当期の給与総額/増加率/判定/控除率/調整前法人税額/控除見込額/1.5%まであと/2.5%まであと。
この一覧があると、決算3か月前のタイミングで「2.5%まであと〇円」の列を降順に並べ替えるだけで、提案すべき顧問先が上から出てきます。期首の日付を入れておけば、教育訓練費の上乗せが使える会社と使えない会社も自動で分かれます。
集計の元になる給与データの作り方はこちら(関連記事:給与計算をExcelで行う方法)、人件費の水準そのものを見るならこちら(関連記事:労働分配率と人件費の分析)をご覧ください。
よくある質問
赤字でも使えますか
その年は法人税額がないので控除できませんが、要件を満たしていれば控除しきれなかった額を5年間繰り越せます。赤字の年こそ集計をしておく価値があります。ただし繰越には明細書の連続添付が必要なので、申告書の作成時に忘れないでください。
役員の親族の給与は含めますか
含めません。役員の特殊関係者として除外します。配偶者・6親等内の血族・3親等内の姻族のほか、事実上婚姻関係と同様の事情にある者、役員から生計の支援を受けている者、これらと生計を一にする親族が該当します。
決算賞与は当期の支給額に含められますか
損金算入の要件(決算日までの各人別通知、翌期首から1か月以内の支払、当期での損金経理)を満たして未払計上したものは、当期の雇用者給与等支給額に含められます。支払が翌期でも構いません。
退職金は含めますか
含めません。給与等は所得税法28条1項の給与等を指し、退職金は退職所得だからです。賞与・残業手当・通勤手当は含めます。通勤手当は所得税が非課税になる部分も給与等に含めて差し支えありません。
設立1期目でも適用できますか
できません。中小企業庁のQ&A(Q6)も「新規設立で前事業年度がない場合は適用できない」としています。設立の日を含む事業年度は対象外です。2期目からは、前期の月数に応じた按分をして判定します。
白色申告でも使えますか
使えません。適用事業年度において青色申告書を提出していることが前提です(Q&A Q4)。
前期と当期で月数が違うときはどう計算しますか
比較する側(前事業年度の支給額)を月数で按分します。ただし前事業年度が6か月未満の場合は、適用事業年度開始の日前1年以内に終了した各事業年度の合計を基礎にする別の計算になります。イレギュラーな年度は手計算し、その結果をシートに上書きするのが安全です。
別表の金額を間違えたら、あとから直せますか
控除額を少なく書いてしまった場合、更正の請求で増やすことはできません。当初申告要件があり、確定申告書等に記載した金額が控除の限度になるためです。提出前の検算がすべてです。
賃上げ促進税制 計算シートをご用意しています
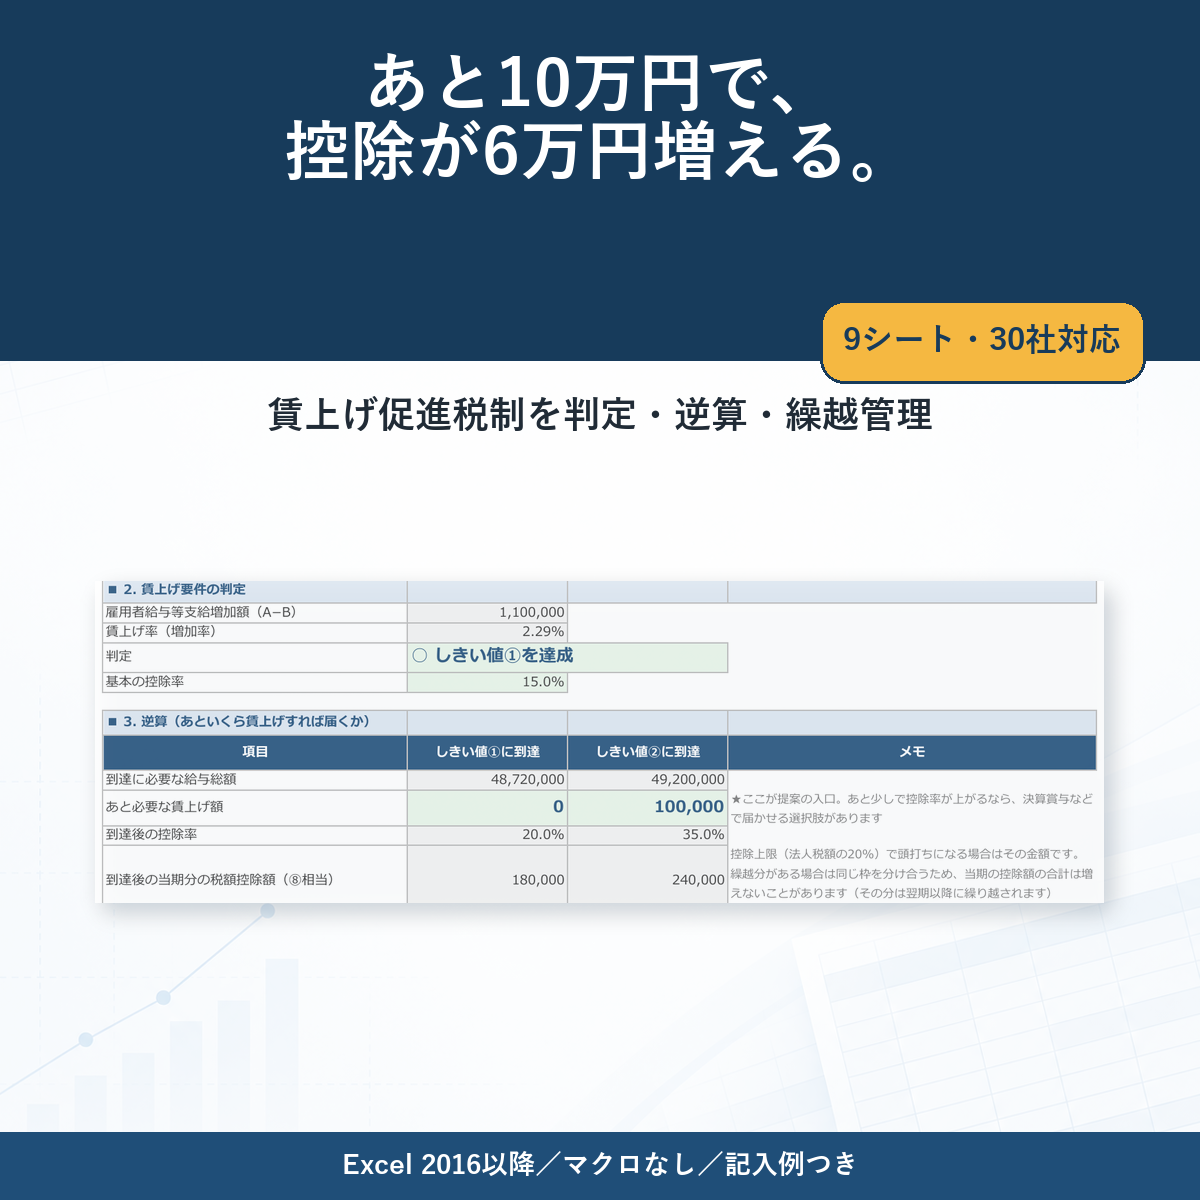
この記事の手順をそのまま組み込んだExcelの計算シートを販売しています。従業員別の給与を貼り付けるだけで判定と控除見込額が出て、「あと〇円の賃上げで控除率が15%から30%に上がり、税額控除が〇円増えます。社会保険料を含む追加負担は〇円なので、差引の負担は〇円です」という結論が1文で表示されます。そのまま顧問先にお見せいただけます。
- 従業員100名分の集計。区分は外す人だけ選ぶので、20人の会社なら触るのは2〜3人分
- 1.5%・2.5%それぞれのラインへの逆算と、社会保険料を含む差引の純負担
- ①〜⑬の順に並んだ控除額計算。別表六(二十四)の下準備にそのまま使えます
- 繰越税額控除の5年台帳。期限切れの判定と、古い年度からの充当を自動化
- 顧問先30社の横断一覧。決算月が違っても期首の日付で改正前・改正後を自動判別
- 率としきい値はすべて「前提」シートの編集可能セル。次の改正はそこを直すだけ
価格:4,800円(税込)/買い切り
空テンプレート版と記入例つき版を収録しています。
関連記事:決算賞与の損金算入要件/中小企業経営強化税制の適用判定/欠損金の繰越控除の管理/給与計算Excel/労働分配率と人件費の分析
まとめ
- 令和8年度改正で、中小企業者等向けは教育訓練費の上乗せが廃止され最大35%に。法人は令和8年4月1日以後に開始する事業年度から、個人事業主は令和9年分からと、時期が約1年ずれる
- 集計の対象は国内雇用者。役員と特殊関係者を外し、「継続雇用者」と取り違えない。未払計上した決算賞与は当期に含められるが、その分だけ翌期の比較額も上がる
- Excelで増加率を判定するときは
ROUND(率, 8)で丸めてから比較する。丸めないと2.5%ちょうどが未達と判定される - 判定より逆算。「2.5%まであと〇円」が分かると、決算前の提案が具体的になる
- 社会保険料の会社負担(約16%)まで入れて損得を示す。しきい値の直前だけ、追加1円あたりの効率が跳ね上がる
- 繰越税額控除は5年。落ちるのは計算ではなく手続で、明細書を連続して添付していることが要件。当初申告要件があるため、書き間違えても更正の請求では取り返せない
決算前に「あといくら」を確認できる状態にしておきませんか。
本記事は2026年9月12日時点の法令にもとづいています。制度の内容は改正されますので、適用の際は国税庁タックスアンサーNo.5927-2、中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」および同「よくあるご質問Q&A集」で最新の内容をご確認ください。個別の判断は顧問税理士にご相談ください。