ふるさと納税のポータルサイトには必ず「限度額シミュレーター」がありますが、あれはあくまで給与収入と家族構成だけの簡易計算です。住宅ローン控除がある人、iDeCoや医療費控除がある人、年の途中で収入が変わった人は、簡易計算のまま寄附すると限度額を超えて「ただの寄附」になるリスクがあります。
この記事では、限度額の計算構造を数式レベルで理解し、Excelで自分の条件に合わせて正確に計算する方法を解説します。
計算の式を確かめる前に、まず自分の上限額を知りたい方は、令和8年分(2026年の寄附)の上限額の計算シート(Excel・無料)を使ってください。給与・社会保険料・iDeCo・生命保険・扶養・住宅ローン控除を入れると、上限額の目安と、所得税・住民税からいくら戻るかの内訳まで出ます。
会員登録は不要です。小規模企業共済・iDeCoの掛金とあわせて、いちばん得な金額を決めたい方は節税共済 掛金最適化シートもあります。
限度額の計算構造を理解する
ふるさと納税の自己負担が2,000円で済む上限(限度額)は、住民税の「特例控除」が住民税所得割額の20%までに制限されていることから決まります。計算式は次のとおりです。
限度額 = 住民税所得割額 × 20% ÷ (90% − 所得税率 × 1.021) + 2,000円つまり正確な限度額を知るには、①住民税所得割額と②所得税の限界税率の2つが必要です。簡易シミュレーターはこの2つを年収から推定しているだけなので、控除が多い人ほど実際とズレます。
Excelで正確に計算する手順
ステップ1:課税所得を積み上げる
源泉徴収票(または前年の住民税決定通知書)をもとに、収入→所得→課税所得を計算します。
給与所得 = 給与収入 − 給与所得控除(速算表マスタをVLOOKUP参照)
課税所得 = 給与所得 − 所得控除合計(社保・生保・iDeCo・扶養・基礎控除など)注意点として、所得税と住民税では所得控除の金額が一部異なります(基礎控除・生命保険料控除・扶養控除などで住民税の方が小さい)。正確に出すなら控除マスタを2列(所得税用・住民税用)持たせます。
ステップ2:住民税所得割額と所得税率を求める
住民税所得割額 = 住民税の課税所得 × 10% − 調整控除
所得税率 = 課税所得を速算表マスタでVLOOKUP(5%〜45%)
限度額 = 所得割額*20%/(90%-所得税率*102.1%)+2000前年と収入・控除が大きく変わらないなら、住民税決定通知書の「所得割額」をそのまま入力する方式が最も簡単で精度も高くなります。
令和8年分の注意:式の「所得税率」は、正確には「住民税の課税所得−人的控除差調整額」にかかる所得税の税率です(地方税法37条の2第11項)。令和8年分は所得税の基礎控除が最大104万円に上がり、人的控除差調整額にも「所得税の基礎控除のうち48万円を超える分」が加わります。給与だけの人なら、結果として所得税の課税所得にかかる税率とほぼ一致します。また、寄附金控除で所得税の課税所得が税率の境目(195万・330万・695万・900万円など)を下回る人は、上の式で出した額まで寄附すると自己負担が2,000円を超えます。無料の計算シートはこの2点を反映して上限額を出します。
簡易シミュレーターがズレる4つのケース
① 住宅ローン控除がある(特に1年目・ワンストップ不可の年)
確定申告でふるさと納税を申告すると、寄附金控除で所得税が下がり、その結果住宅ローン控除が所得税から引ききれず住民税枠(上限あり)に回ることがあります。住民税枠の上限を超えた分は控除しきれず、実質負担が増えるケースがあります。ワンストップ特例を使えば所得税側に影響しないため、住宅ローン控除がある人はワンストップ優先が原則です(確定申告が必要な年は影響額をExcelで試算)。
② iDeCo・小規模企業共済に加入している
掛金全額が所得控除になるため課税所得が下がり、限度額も下がります。年の途中で掛金を増額した場合の反映漏れが典型的なミスです。
共済やiDeCoの掛金をいくらにするかを決めてから寄附額を決める、という順番が大事です。掛金と寄附上限を一度に計算し、「今期が今終わった場合」と「このまま推移した場合」の範囲で示すなら、有料の節税共済 掛金最適化シートが使えます。
③ 医療費控除・ 副業所得がある
医療費控除は限度額を下げる方向、副業の黒字は上げる方向に働きます。12月にならないと確定しない要素は、保守的に見積もっておくのが安全です。
④ 年収が前年から大きく変動した
限度額は寄附する年(今年)の所得で決まります。前年ベースの簡易計算で12月に駆け込み寄附をして、賞与減額で限度額オーバー——というのが定番の失敗です。
運用のコツ:年2回計算する
- 6月:住民税決定通知書が届いたら、通知書ベースで今年の目安を計算
- 11月末:年収の着地見込みと控除の確定状況で再計算し、残り枠だけ12月に寄附
- 寄附履歴(自治体・日付・金額・ワンストップ申請状況)も同じシートで管理すると申告時に迷わない
医療費控除などで確定申告をする年は、ワンストップ特例を申請していても使えなくなり、すべての寄附先の受領証明書が必要です。税理士事務所でお客様に資料を依頼するときは、確定申告 必要書類チェックリスト(無料)も使えます。
共済・iDeCoも使う人は、上限額を1つ出しただけでは決められない
給与だけの人なら、無料の計算シートで出した上限額の目安で足ります。ところが個人事業主や法人の役員、そうした顧問先に提案する事務所では、年末に次の3つで迷います。
- 今年の所得がまだ確定していない。いまの実績で見るか、年間の見込みで見るかで上限額が変わる
- 小規模企業共済・iDeCoの掛金を増やすと所得が下がり、ふるさと納税の上限も下がる。どちらを先に決めればいいか分からない
- 顧問先に金額を伝えるとき、根拠を1枚で見せられる資料がない
この3つをまとめて扱うために作ったのが、Excelの節税共済 掛金最適化シート(有料)です。
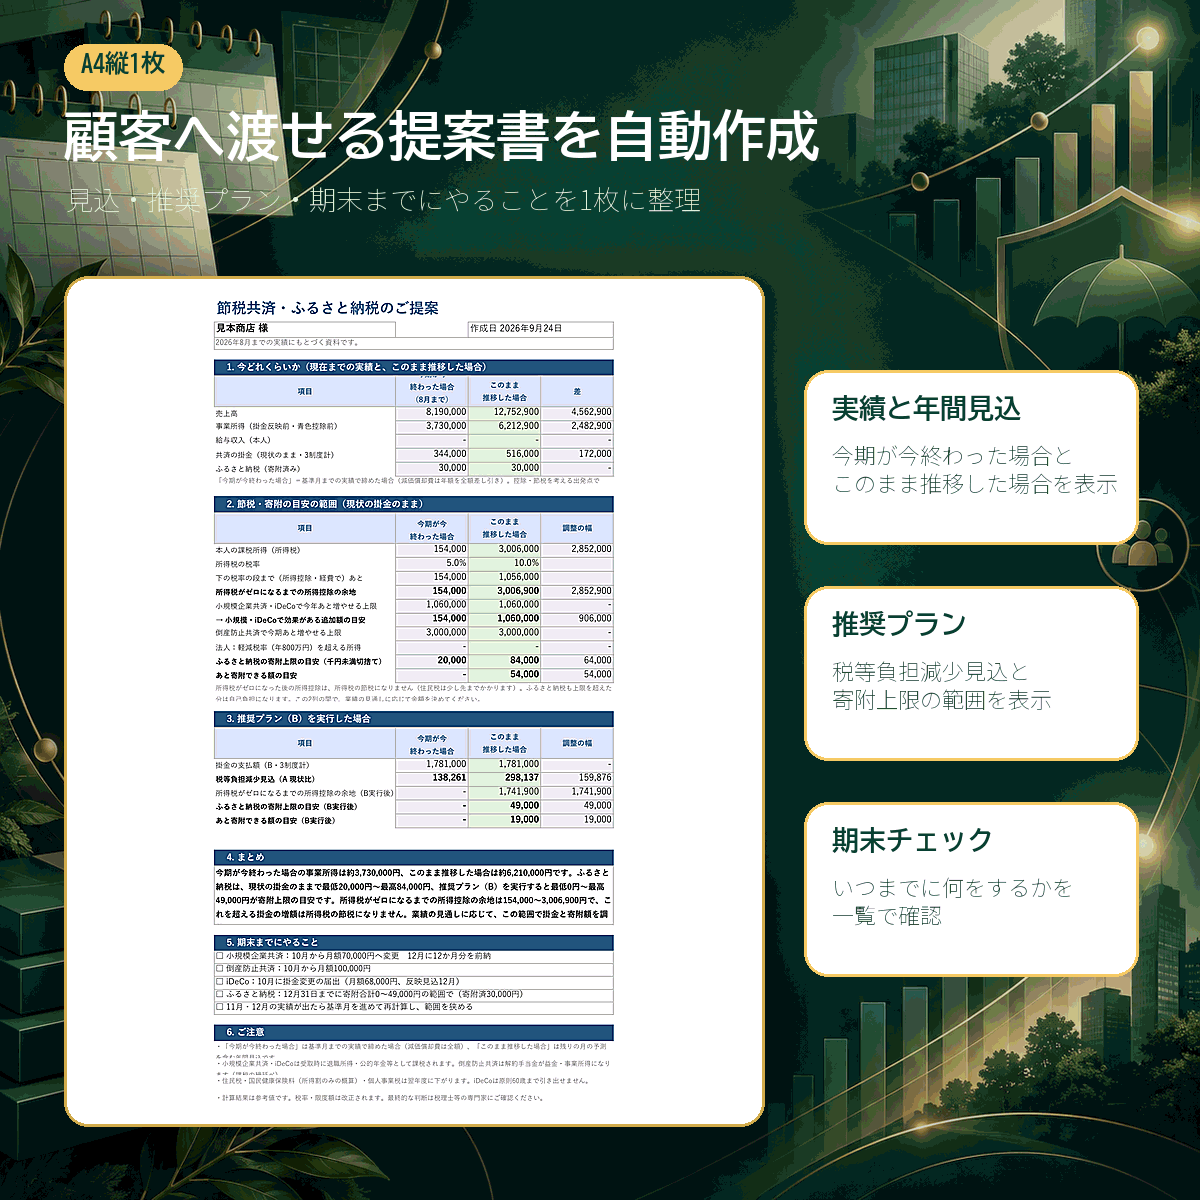
1. 「今期が今終わったら」と「このまま行けば」の2つの所得で、上限を範囲で出す
月次の実績から、今期が今終わった場合(減価償却費は年額を全額差し引く)と、このまま推移した場合の2つの所得を出します。ふるさと納税の寄附上限も、寄附額を1,000円刻みで試算する計算で「最低〜最高」の範囲で示すので、業績の振れに合わせて寄附額を決められます。
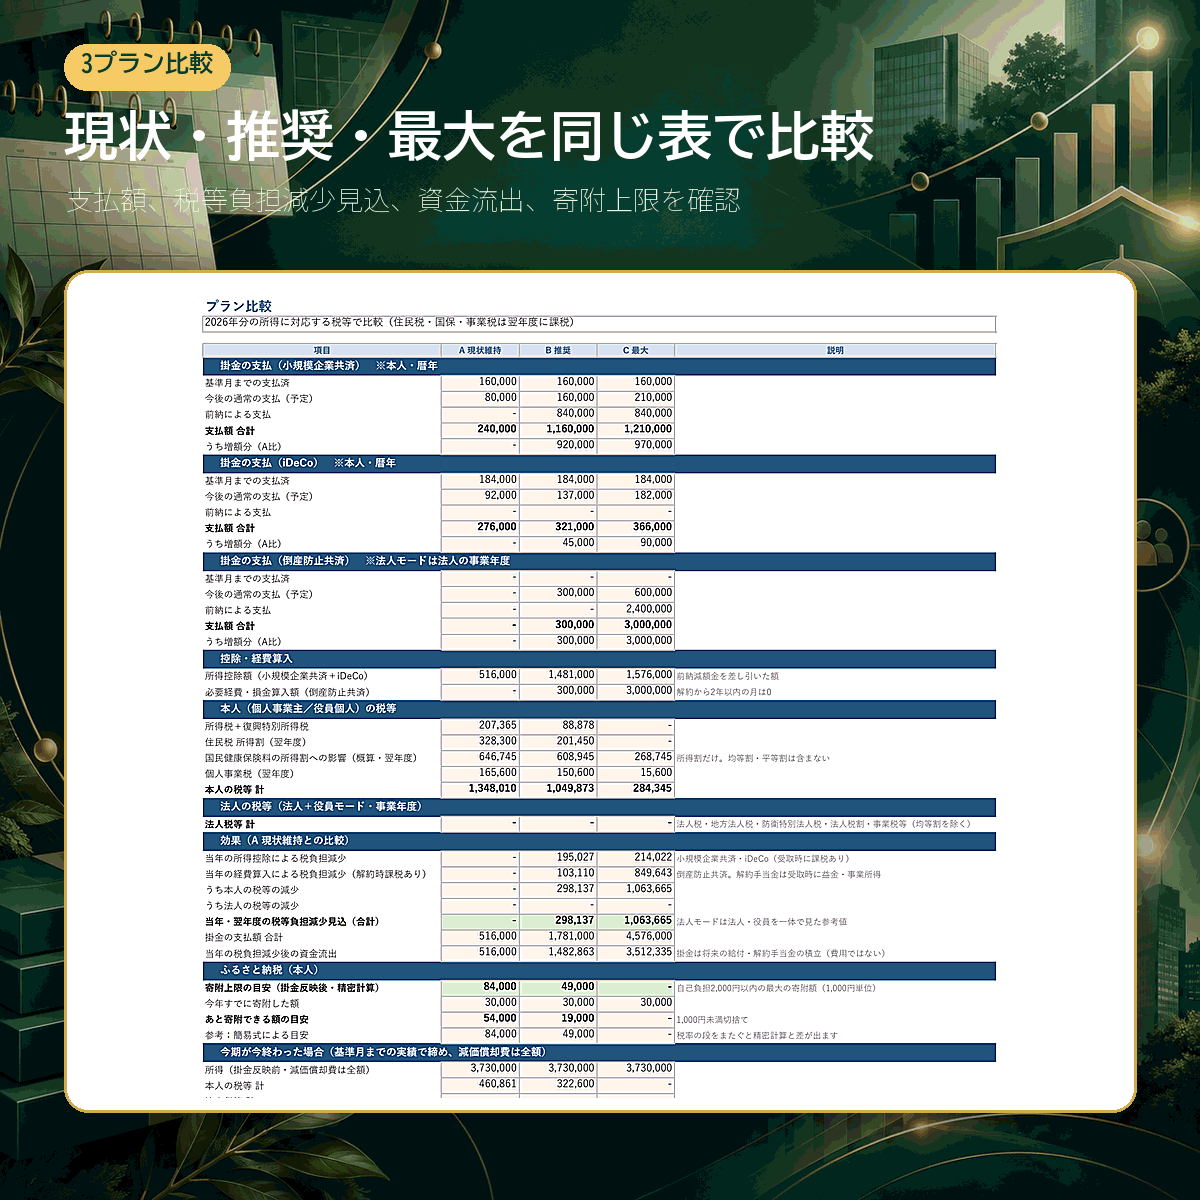
2. 共済の掛金を変えたときの、ふるさと納税の上限まで一度に比べる
現状・推奨・上限まで使う案の3プランを並べ、小規模企業共済・iDeCo・倒産防止共済の掛金と、掛金を反映した後の寄附上限を税目別に比べます。個人事業主は所得税・住民税に加えて国民健康保険料の所得割と個人事業税への影響まで計算します。
3. 顧問先に渡せるA4 1枚の提案書が自動でできる
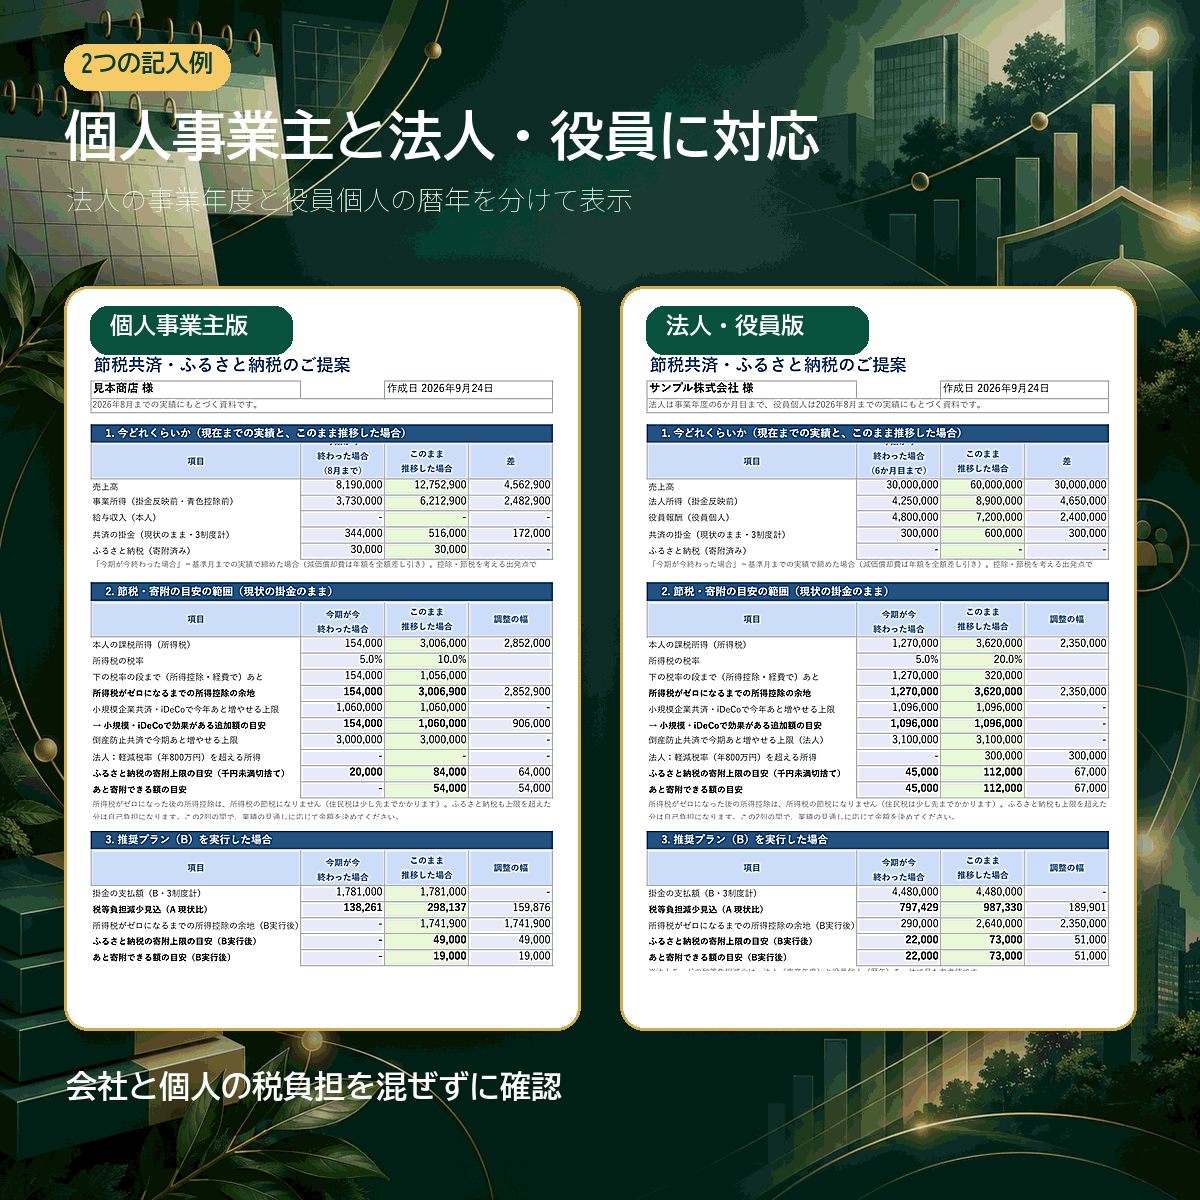
提案書には、2つの所得での寄附上限の範囲と、推奨プランの掛金、まとめの文が自動で入ります。法人+役員モードでは、倒産防止共済は法人の事業年度、小規模企業共済・iDeCo・ふるさと納税は役員個人の暦年で分けて表示します。
無料の計算シートと有料版の違い
| 無料:上限額の計算シート | 節税共済 掛金最適化シート(有料) | |
|---|---|---|
| 対象 | 本人1人・今年の見込み1つ | 個人事業主、法人+役員 |
| 所得の見方 | 入力した年収・所得で1つ | 月次の実績から2つ(今期が今終わったら/このまま行けば) |
| 寄附上限 | 上限額の目安1つ | 「最低〜最高」の範囲で表示 |
| 共済・iDeCo | 入力した掛金を控除に反映するだけ | 3プランで掛金を比べ、寄附上限への影響まで計算 |
| 税目 | 所得税・住民税 | 所得税・住民税・国保の所得割・個人事業税(個人事業主)、法人税等(法人) |
| 提案資料 | ― | A4 1枚の提案書を自動作成 |
申告書の作成や個別の税務判断はしません。共済の掛金とふるさと納税の寄附額を、顧問先と決めるための試算に絞った道具です。価格は3,800円のダウンロード商品(Excel 2016以降・マクロなし)で、STORESから購入できます(最新の価格は販売ページでご確認ください)。
無料テンプレートのダウンロード
令和8年分(2026年1〜12月の寄附)のふるさと納税の上限額を、今年の見込みから計算するExcelです。会員登録は不要です。
上限額が分かったあと、こんな場面はありませんか?
共済・iDeCoを増やすと、ふるさと納税の上限は下がります
年末に共済やiDeCoの掛金を決めるとき
→ 有料版は、小規模企業共済・iDeCo・倒産防止共済の掛金を変えたときの税負担と、ふるさと納税の上限をまとめて計算します。
年収がまだ確定していないとき
→ 月次の実績から「今期が今終わった場合」と「このまま推移した場合」の2つの所得を出し、寄附上限を「最低〜最高」の範囲で示します。
顧問先や家族に説明するとき
→ 範囲で示す提案書がA4 1枚で出ます。個人事業主と、法人+役員の両方に対応しています。
無料版は「今年の見込みで上限額を1つ」、有料版は「掛金と寄附額を範囲で一緒に決める」ためのものです。
まとめ
- 限度額の正体は「住民税所得割額×20%」の特例控除枠。式で理解すれば自分で計算できる
- 住宅ローン控除・iDeCo・医療費控除・年収変動がある人は簡易シミュレーターからズレる
- 住宅ローン控除がある人はワンストップ特例優先が原則
- 6月(通知書ベース)と11月末(着地見込み)の年2回計算が失敗しない運用